สเตทเม้น (Bank Statement) คืออะไร และสำคัญอย่างไร
สเตทเม้น หรือรายการเดินบัญชี (Bank Statement) คือเอกสารที่ธนาคารสรุปความเคลื่อนไหวของบัญชีเงินฝากในช่วงเวลาที่เราเลือก เช่น รายเดือนหรือย้อนหลัง 6 เดือน โดยแสดงวันที่ รายการเงินเข้า รายการเงินออก และยอดคงเหลือหลังแต่ละรายการ
ความสำคัญของมันอยู่ที่ “ความเป็นกลาง” เพราะเป็นข้อมูลที่บุคคลภายนอก (ธนาคาร) บันทึกไว้ ไม่ใช่ตัวเลขที่เจ้าของธุรกิจกรอกเอง ธนาคารที่ปล่อยสินเชื่อ สถานทูต ผู้สอบบัญชี และกรมสรรพากรจึงเชื่อถือสเตทเม้นมากกว่าตารางรายรับรายจ่ายที่ทำขึ้นเอง
สำหรับเจ้าของกิจการ สเตทเม้นยังทำหน้าที่เหมือน “กระจกเงา” ของสมุดบัญชี ถ้าตัวเลขที่ฝ่ายบัญชีบันทึกไว้ไม่ตรงกับสเตทเม้น แปลว่ามีบางอย่างตกหล่น ซึ่งอาจเป็นแค่ค่าธรรมเนียมโอนเงิน 10 บาท หรืออาจเป็นเงินที่ถูกโอนออกไปโดยไม่มีใครรู้ก็ได้
สเตทเม้น (Bank Statement) ใช้ทำอะไรได้บ้าง
สเตทเม้นใช้เป็นหลักฐานทางการเงินได้แทบทุกสถานการณ์ ตั้งแต่ขอสินเชื่อ ยื่นวีซ่า ทำบัญชี ไปจนถึงชี้แจงข้อมูลกับกรมสรรพากร ตารางด้านล่างสรุปการใช้งานที่เจ้าของธุรกิจเจอบ่อย
| การใช้งาน | ใครเป็นคนขอ | สิ่งที่ผู้ขอต้องการดู |
| ขอสินเชื่อธุรกิจ/สินเชื่อบ้าน | ธนาคาร/สถาบันการเงิน | รายได้เข้าสม่ำเสมอไหม เงินหมุนพอผ่อนหรือเปล่า |
| ยื่นขอวีซ่าต่างประเทศ | สถานทูต | มีเงินพอสำหรับการเดินทางและมีฐานะมั่นคง |
| ทำบัญชีและปิดงบการเงิน | นักบัญชี/ผู้สอบบัญชี | เงินเข้า-ออกทุกรายการตรงกับเอกสารในระบบบัญชี |
| ชี้แจงภาษี | กรมสรรพากร | ที่มาของเงินที่รับโอน และรายได้ที่ยื่นภาษีไว้ |
| ตรวจสอบการทุจริตภายใน | เจ้าของกิจการ | มีรายการจ่ายที่ไม่ได้อนุมัติหรือไม่/ |
กฎหมาย e-Payment และเกณฑ์ที่สรรพากรใช้สุ่มตรวจ Bank Statement มีอะไรบ้าง
กฎหมาย e-Payment คือ พระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 48) พ.ศ. 2562 ที่กำหนดให้ธนาคารและผู้ให้บริการเงินอิเล็กทรอนิกส์ (เช่น e-Wallet) ต้องรายงานข้อมูลบัญชีที่มี “ธุรกรรมลักษณะเฉพาะ” ให้กรมสรรพากรปีละครั้ง ภายในวันที่ 31 มีนาคมของปีถัดไป
ตามเอกสารถาม-ตอบของกรมสรรพากร บัญชีจะเข้าเกณฑ์เมื่อเป็นอย่างใดอย่างหนึ่งต่อไปนี้ ในรอบ 1 ปี (มกราคม-ธันวาคม)
- เกณฑ์ที่ 1: ฝากหรือรับโอนเงิน ทุกบัญชีรวมกัน ตั้งแต่ 3,000 ครั้งขึ้นไป ไม่ว่ายอดเงินจะเท่าไรก็ตาม
- เกณฑ์ที่ 2: ฝากหรือรับโอนเงิน ทุกบัญชีรวมกัน ตั้งแต่ 400 ครั้งขึ้นไป และมียอดรวมตั้งแต่ 2,000,000 บาทขึ้นไป
จุดที่คนมักเข้าใจผิดมีสามเรื่อง เรื่องแรก กฎหมายนับเฉพาะ “เงินเข้า” (ฝากหรือรับโอน) ไม่นับเงินที่โอนออก เรื่องที่สอง การนับคือรวมทุกบัญชีที่เปิดไว้กับสถาบันการเงินแห่งเดียวกัน แต่ละแห่งรายงานเฉพาะข้อมูลของตัวเอง และเรื่องที่สาม ข้อมูลที่ส่งไปเป็นแค่ยอดรวมจำนวนครั้งและยอดเงิน ไม่ใช่รายการทีละบรรทัด
ตัวอย่างสมมติ: คุณมิ้นท์ขายเสื้อผ้าออนไลน์ ราคาตัวละ 250 บาท ปีนี้มีลูกค้าโอนเข้าบัญชีกสิกรไทย 3,200 ครั้ง ยอดรวมราว 8 แสนบาท แม้ยอดเงินยังไม่ถึง 2 ล้าน แต่จำนวนครั้งเกิน 3,000 ครั้งแล้ว ธนาคารจึงต้องส่งข้อมูลบัญชีนี้ให้กรมสรรพากร
ส่วนคุณเก่งขายวัสดุก่อสร้าง รับโอนปีละ 150 ครั้ง ยอดรวม 5 ล้านบาท กรณีนี้ไม่เข้าเกณฑ์ใดเลย เพราะจำนวนครั้งยังไม่ถึง 400 ครั้ง
สิ่งที่ควรรู้คือ การถูกรายงานไม่ได้แปลว่าต้องเสียภาษีเพิ่มทันที กรมสรรพากรระบุชัดว่าจะไม่ใช้ข้อมูลนี้ประเมินภาษีโดยตรง แต่จะนำไปวิเคราะห์ร่วมกับข้อมูลอื่น เช่น แบบแสดงรายการภาษีที่เคยยื่น เพื่อคัดเลือกรายที่มีความเสี่ยง ถ้ายอดที่รับโอนมีเงินที่ไม่ใช่รายได้ปนอยู่ (เช่น เงินที่พ่อแม่โอนให้ หรือเงินกู้ที่เพื่อนโอนคืน) ก็ชี้แจงได้ โดยเก็บหลักฐานที่มาของเงินไว้ประกอบ ผู้ที่มีเงินเข้าบัญชีถี่ ๆ อ่านรายละเอียดเพิ่มเติมได้ที่บทความ โอนเงินเข้าออกบ่อยเป็นไรไหม เช็กเงื่อนไขภาษี e-Payment
ไม่มีรายได้หรือไม่ได้เดินบัญชี ขอสเตทเม้นได้หรือไม่
ขอได้ เพราะสเตทเม้นเป็นสิทธิ์ของเจ้าของบัญชีทุกคน ไม่ได้ขึ้นกับว่ามีรายได้หรือไม่ ถ้าไม่มีการเคลื่อนไหวเลย สเตทเม้นก็จะแสดงแค่ยอดยกมา ยอดคงเหลือ และอาจมีรายการดอกเบี้ยรับหรือค่าธรรมเนียมเล็กน้อย
ปัญหาที่พบบ่อยคือบัญชีที่ไม่มีการฝาก-ถอนเป็นเวลานาน ธนาคารอาจจัดเป็นบัญชีไม่เคลื่อนไหว (Dormant Account) ซึ่งบางกรณีต้องไปยืนยันตัวตนที่สาขาเพื่อเปิดใช้งานก่อน จึงจะขอสเตทเม้นผ่านแอปได้ ส่วนค่ารักษาบัญชีไม่เคลื่อนไหว ตามเกณฑ์ใหม่ของธนาคารแห่งประเทศไทยที่เริ่มใช้ 1 กรกฎาคม 2569 เรียกเก็บได้ไม่เกิน 20 บาทต่อเดือน และเฉพาะบัญชีที่มียอดคงเหลือไม่เกิน 2,000 บาทเท่านั้น
ตัวอย่างสมมติ: คุณต้นเพิ่งจดบริษัทรับออกแบบกราฟิกเมื่อเดือนพฤศจิกายน เปิดบัญชีธนาคารไว้แต่ยังไม่มีลูกค้าเลยจนสิ้นปี ถึงอย่างนั้นนักบัญชีก็ยังต้องใช้สเตทเม้นเดือนธันวาคม เพื่อยืนยันยอดเงินฝากคงเหลือ ณ วันสิ้นรอบบัญชี และผู้สอบบัญชีก็มักส่งหนังสือยืนยันยอดไปที่ธนาคารอยู่ดี
ข้อสังเกตคือ ถ้าจะใช้สเตทเม้นยื่นสินเชื่อหรือวีซ่า บัญชีที่เงียบนาน ๆ จะไม่ค่อยช่วยให้ดูน่าเชื่อถือ กรณีนี้อาจพิจารณาขอหนังสือรับรองฐานะทางการเงิน (เอกสารที่ธนาคารรับรองยอดเงินฝาก ณ วันใดวันหนึ่ง) ประกอบเพิ่มเติม
สเตทเม้นมีอายุย้อนหลังได้กี่เดือน และต้องเสียค่าธรรมเนียมไหม
ผ่านแอปธนาคาร ส่วนใหญ่ขอย้อนหลังได้สูงสุดประมาณ 12 เดือน และตั้งแต่ 1 กรกฎาคม 2569 ธนาคารห้ามเก็บค่าบริการ e-Statement (สเตทเม้นแบบไฟล์อิเล็กทรอนิกส์) ที่ย้อนหลังไม่เกิน 12 เดือน ถ้าเกิน 12 เดือนมักต้องขอผ่านสาขาหรือช่องทางพิเศษ และมีค่าธรรมเนียมตามประกาศของแต่ละธนาคาร
เกณฑ์นี้มาจาก การกำหนดมาตรฐานค่าบริการของธนาคารแห่งประเทศไทย ซึ่งใช้กับลูกค้าบุคคลธรรมดาและ SMEs สรุปได้ดังนี้
| ประเภทสเตทเม้น | ย้อนหลังไม่เกิน 12 เดือน | ย้อนหลังเกิน 12 เดือน |
| e-Statement (ไฟล์ PDF ส่งทางอีเมล) | ฟรี ห้ามเรียกเก็บค่าบริการ | ตามอัตราที่ธนาคารประกาศ |
| แบบกระดาษ | ไม่เกิน 100 บาทต่อบัญชีต่อครั้ง (บวกค่าส่งไปรษณีย์ตามจริง ถ้ามี) | ตามอัตราที่ธนาคารประกาศ |
ก่อนไปสาขา แนะนำให้เช็กอัตราล่าสุดที่ หน้าเปรียบเทียบค่าธรรมเนียมเงินฝากของ ธปท. เพราะค่าบริการกรณีย้อนหลังนานกว่า 12 เดือนแต่ละธนาคารยังไม่เท่ากัน
วิธีขอสเตทเม้นออนไลน์ของแต่ละธนาคารทำอย่างไร
วิธีที่เร็วที่สุดคือขอผ่านแอปโมบายแบงก์กิ้งของธนาคาร ระบบจะส่งไฟล์ PDF ไปที่อีเมลที่ลงทะเบียนไว้ ขั้นตอนหลัก ๆ คล้ายกันทุกธนาคาร คือ เลือกบัญชี กดเมนู Statement เลือกช่วงเดือน แล้วกดส่งคำขอ
| ธนาคาร | แอป | ย้อนหลังสูงสุด | จุดที่ควรรู้ |
| กสิกรไทย | K PLUS | 12 เดือน | เลือกบัญชี > Statement > ขอ Statement แล้วรอรับทางอีเมล |
| ไทยพาณิชย์ | SCB EASY | 12 เดือน | ไม่มีค่าธรรมเนียม ถ้าต้องการเกิน 12 เดือน ขอผ่าน LINE SCB Connect ได้ |
| กรุงไทย | Krungthai NEXT | 12 เดือนต่อการขอ 1 ครั้ง | เข้าเมนูอื่น ๆ ของบัญชี > Statement และเลือกภาษาไทยหรืออังกฤษได้ |
| กรุงเทพ | Bangkok Bank Mobile Banking | 12 เดือน | ได้รับภายใน 1 วัน ใช้ได้กับบัญชีออมทรัพย์และกระแสรายวัน |
| กรุงศรีอยุธยา | krungsri app | 12 เดือน | ขอได้ไม่เกิน 3 ครั้งต่อวันต่อบัญชี บัญชีที่เพิ่งผูกใหม่ขอได้วันถัดไป |
ข้อมูลในตารางอ้างอิงจากหน้าคู่มือทางการของ กสิกรไทย, ไทยพาณิชย์, กรุงไทย, กรุงเทพ และ กรุงศรี ชื่อเมนูอาจเปลี่ยนตามการอัปเดตแอป
สำหรับบัญชีนิติบุคคล (บริษัทหรือห้างหุ้นส่วน) มักไม่ได้ใช้แอปบุคคลทั่วไป แต่ใช้ระบบธนาคารสำหรับธุรกิจ เช่น K-BIZ, SCB Business Anywhere, Krungsri Biz Online, Bangkok Bank Biz iBanking หรือ Krungthai Corporate Online ระบบเหล่านี้ส่วนใหญ่ดาวน์โหลดรายการเดินบัญชีเป็นไฟล์ Excel หรือ CSV ได้ ซึ่งสะดวกต่อการทำบัญชีกว่ามาก
ประเภทไฟล์สเตทเม้นแบบไหนเหมาะกับการทำบัญชี
ถ้าจะส่งให้คนอื่นดู PDF เหมาะที่สุด แต่ถ้าจะนำไปทำบัญชี ไฟล์ CSV หรือ Excel ดีกว่า และถ้ารายการเยอะมาก Bank Feed คือทางที่ประหยัดเวลาที่สุด
CSV (Comma-Separated Values) คือไฟล์ข้อมูลที่แยกแต่ละช่องด้วยเครื่องหมายจุลภาค เปิดได้ด้วย Excel และโปรแกรมบัญชีอ่านได้ทันที ส่วน Bank Feed คือการเชื่อมโปรแกรมบัญชีเข้ากับระบบธนาคารโดยตรงผ่าน API (ช่องทางแลกเปลี่ยนข้อมูลระหว่างระบบ) ทำให้รายการเดินบัญชีไหลเข้าโปรแกรมเองโดยไม่ต้องดาวน์โหลดไฟล์
| ประเภทไฟล์ | ข้อดี | ข้อจำกัด | เหมาะกับ |
| เป็นเอกสารทางการ แก้ไขยาก มักใส่รหัสผ่าน | นำไปคำนวณต่อไม่ได้ ต้องคีย์ใหม่ | ยื่นสินเชื่อ ยื่นวีซ่า เก็บเป็นหลักฐาน | |
| CSV / Excel | นำเข้าโปรแกรมบัญชีได้ กรองและจัดเรียงได้ | ต้องดาวน์โหลดเองทุกงวด และแก้ไขได้ง่าย | ธุรกิจที่ทำบัญชีรายเดือน |
| Bank Feed (API) | ข้อมูลอัปเดตอัตโนมัติ ลดการคีย์และความผิดพลาด | ต้องใช้ธนาคารและโปรแกรมที่รองรับ | ธุรกิจที่มีรายการเข้า-ออกทุกวัน |
ขอสเตทเม้นย้อนหลังหลายปี ต้องติดต่อที่สาขาธนาคารอย่างไรบ้าง
ถ้าต้องการข้อมูลย้อนหลังเกิน 12 เดือน ให้ติดต่อสาขาใดก็ได้ของธนาคารเจ้าของบัญชี กรอกแบบฟอร์มขอรายการเดินบัญชี ระบุเลขที่บัญชีและช่วงเวลาที่ต้องการ แล้วชำระค่าธรรมเนียมตามอัตราที่ธนาคารประกาศ
ขั้นตอนโดยทั่วไปมีดังนี้
- โทรหรือเช็กเว็บไซต์ก่อน: ถามว่าข้อมูลย้อนหลังนานที่สุดเท่าไรที่ธนาคารยังออกให้ได้ และใช้เวลากี่วัน
- ไปสาขาพร้อมเอกสาร: เจ้าหน้าที่จะให้กรอกคำขอและตรวจตัวตนผู้มีอำนาจ
- ชำระค่าธรรมเนียม: อัตรากรณีย้อนหลังนานมักแพงกว่าการขอไม่เกิน 12 เดือน
- รอรับเอกสาร: ข้อมูลที่เก่ามากอาจต้องดึงจากระบบจัดเก็บเอกสารเก่า จึงอาจใช้เวลาหลายวันทำการ บางธนาคารให้รับที่สาขาหรือส่งทางอีเมล
จากประสบการณ์ที่เห็นผู้ประกอบการหลายราย เคสที่ต้องขอย้อนหลังหลายปีมักเกิดตอนถูกเจ้าหน้าที่สรรพากรเรียกตรวจ หรือตอนเปลี่ยนสำนักงานบัญชีแล้วพบว่าข้อมูลเก่าไม่ครบ ทางที่ดีคือดาวน์โหลดสเตทเม้นทุกเดือนเก็บไว้เองตั้งแต่แรก จะได้ไม่ต้องเสียทั้งเงินและเวลาในวันที่ต้องใช้จริง
ต้องเตรียมข้อมูลและเอกสารอะไรบ้างเมื่อติดต่อขอสเตทเม้น
เอกสารที่ต้องใช้ขึ้นกับว่าบัญชีเป็นของบุคคลธรรมดาหรือนิติบุคคล หลักคือต้องพิสูจน์ได้ว่าผู้ขอเป็นเจ้าของบัญชีหรือผู้มีอำนาจตามเงื่อนไขการสั่งจ่ายที่ให้ไว้กับธนาคาร
| กรณี | เอกสารหลักที่ควรเตรียม |
| บุคคลธรรมดาไปด้วยตนเอง | บัตรประชาชน เลขที่บัญชี และสมุดบัญชี (ถ้ามี) |
| นิติบุคคล (บริษัท/หจก.) | หนังสือรับรองการจดทะเบียนนิติบุคคลฉบับล่าสุด บัตรประชาชนกรรมการผู้มีอำนาจลงนาม และหนังสือขอรายการเดินบัญชีที่ลงนามตามเงื่อนไขการสั่งจ่าย (ประทับตราบริษัทถ้าเคยกำหนดไว้) |
| มอบอำนาจให้ผู้อื่นไปแทน | หนังสือมอบอำนาจติดอากรแสตมป์ สำเนาบัตรประชาชนผู้มอบและผู้รับมอบ พร้อมบัตรตัวจริงของผู้รับมอบ |
สำหรับอากรแสตมป์บนหนังสือมอบอำนาจ ถ้ามอบให้บุคคลคนเดียวทำการครั้งเดียวติด 10 บาท ถ้าให้ทำการได้มากกว่าครั้งเดียวติด 30 บาท รายละเอียดเอกสารแต่ละธนาคารอาจต่างกันเล็กน้อย จึงควรโทรสอบถามสาขาก่อนเดินทาง
วิธีอ่านรายการเดินบัญชีและรหัสย่อต่าง ๆ ในสเตทเม้น ดูอย่างไร
ให้อ่านจากบนลงล่างเป็นสามส่วน คือ หัวเอกสาร (ชื่อบัญชี เลขที่บัญชี ช่วงวันที่ และยอดยกมา) ตัวตารางรายการ (วันที่ รายการ เงินออก เงินเข้า ยอดคงเหลือ) และท้ายเอกสาร (ยอดรวมและยอดคงเหลือปลายงวด)
จุดที่ทำให้หลายคนงงคือคำว่าเดบิต (Debit) และเครดิต (Credit) ในสเตทเม้น ธนาคารมองเงินฝากของเราเป็น “หนี้” ที่ธนาคารต้องคืนให้ลูกค้า ฝั่งธนาคารจึงบันทึกเงินเข้าบัญชีเราเป็นเครดิต และเงินออกเป็นเดบิต ซึ่งกลับด้านกับสมุดบัญชีของกิจการที่บันทึกเงินฝากเป็นสินทรัพย์ อ่านสั้น ๆ ให้จำว่า ในสเตทเม้น เครดิต = เงินเข้า, เดบิต = เงินออก
ส่วนรหัสย่อ (Transaction Code) แต่ละธนาคารใช้ไม่เหมือนกัน ตารางด้านล่างเป็นตัวอย่างที่พบบ่อย ถ้าเจอรหัสที่ไม่รู้จัก ให้ดูคำอธิบายรหัสท้ายสเตทเม้น หรือสอบถาม Call Center ของธนาคารนั้นโดยตรง
| รหัส/คำที่พบบ่อย | ความหมายโดยทั่วไป |
| ATM / CDM | ถอนเงินผ่านตู้เอทีเอ็ม / ฝากเงินผ่านเครื่องรับฝากเงินสดอัตโนมัติ |
| TR / TRF / โอนเงิน | รายการโอนเงิน (เข้าหรือออกดูจากคอลัมน์ที่ตัวเลขปรากฏ) |
| PromptPay / QR | รับหรือจ่ายเงินผ่านพร้อมเพย์หรือสแกน QR |
| CHQ | รายการเกี่ยวกับเช็ค เช่น นำเช็คเข้า หรือเช็คที่สั่งจ่ายถูกเรียกเก็บ |
| FEE / FE | ค่าธรรมเนียมธนาคาร |
| INT / IN | ดอกเบี้ยเงินฝากที่ได้รับ |
| TAX / TX | ภาษีหัก ณ ที่จ่ายจากดอกเบี้ย |
| X1 / X2 (ไทยพาณิชย์) | รับโอน / โอนออก โดยไม่ใช้สมุดบัญชี |
| C1 / C2 (ไทยพาณิชย์) | ฝาก / ถอนเงินสดโดยไม่ใช้สมุดบัญชี |
ตัวอย่างสมมติ: ร้านกาแฟของคุณบีมเห็นรายการวันที่ 5 เขียนว่า “FE 20.00” ในช่องเงินออก และวันที่ 30 เขียนว่า “INT 8.35” ในช่องเงินเข้า ตามด้วย “TAX 0.08” ในช่องเงินออก สามบรรทัดนี้แปลว่า ธนาคารหักค่าธรรมเนียม 20 บาท จ่ายดอกเบี้ย 8.35 บาท และหักภาษีดอกเบี้ยไว้ 8 สตางค์ ทั้งสามรายการต้องบันทึกเข้าระบบบัญชีด้วย ไม่อย่างนั้นยอดจะไม่ตรง
เจ้าของธุรกิจใช้สเตทเม้นทำบัญชีอย่างไร
สเตทเม้นเป็นเหมือนเช็กลิสต์ว่าเงินทุกบาทที่เข้า-ออกถูกบันทึกบัญชีครบหรือยัง นักบัญชีจะไล่ดูทีละบรรทัด จับคู่กับเอกสารธุรกิจ เช่น ใบกำกับภาษี ใบเสร็จรับเงิน หรือใบแจ้งหนี้ แล้วบันทึกลงบัญชีแยกประเภท (สมุดที่แยกบันทึกรายการตามหมวด เช่น เงินฝากธนาคาร ลูกหนี้ ค่าใช้จ่าย) ให้ถูกหมวด
วิธีที่ใช้ได้จริงสำหรับ SMEs มีดังนี้
- แยกบัญชีธุรกิจออกจากบัญชีส่วนตัว: ถ้าเงินส่วนตัวกับเงินกิจการปนกัน สเตทเม้นจะเต็มไปด้วยรายการที่ต้องมานั่งคัดออก อ่านเหตุผลเพิ่มเติมได้ที่ บัญชีธุรกิจ ทำไมต้องแยกออกจากบัญชีส่วนตัว
- ดาวน์โหลดสเตทเม้นทุกสิ้นเดือน: ตั้งเตือนในปฏิทินให้ทำภายใน 5 วันแรกของเดือนถัดไป
- ใส่คำอธิบายตอนโอน: ช่องบันทึกช่วยจำในแอปธนาคาร เช่น “ค่าเช่าร้าน ต.ค.” ช่วยให้นักบัญชีเดาน้อยลง
- เก็บเอกสารคู่กับทุกรายการ: รายการที่มีแต่ยอดเงินแต่ไม่มีเอกสาร คือต้นเหตุของปัญหาภาษีส่วนใหญ่
- กระทบยอดทุกเดือน: อย่ารอทำตอนปิดงบปลายปี เพราะรายการผิดพลาดที่ค้างมา 12 เดือนแก้ยากกว่าที่คิด
ทำไมสเตทเม้นอย่างเดียวจึงใช้เป็นหลักฐานภาษีไม่ได้ และต้องมีเอกสารอะไรประกอบ
เพราะสเตทเม้นบอกได้แค่ว่า “มีเงินโอนไปเท่าไร เมื่อไร” แต่ไม่ได้บอกว่าจ่ายเพื่ออะไร และจ่ายให้ใครในฐานะอะไร กรมสรรพากรจึงต้องการเอกสารที่พิสูจน์ลักษณะของรายการประกอบด้วยเสมอ
ประมวลรัษฎากร มาตรา 65 ตรี (18) กำหนดให้รายจ่ายที่ผู้จ่ายพิสูจน์ไม่ได้ว่าใครเป็นผู้รับ เป็นรายจ่ายต้องห้าม (รายจ่ายที่ห้ามนำมาหักในการคำนวณกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคล) ตามที่ กรมสรรพากรอธิบายไว้ หากผู้ขายไม่ออกใบรับ กิจการควรทำหลักฐานการจ่ายที่ระบุชื่อ ที่อยู่ เลขประจำตัวประชาชนผู้รับ วันที่ จำนวนเงิน และรายการที่จ่าย พร้อมให้ผู้รับเงินลงชื่อไว้
เรื่องภาษีมูลค่าเพิ่มก็เช่นกัน ถ้ากิจการจดทะเบียน VAT การจะนำภาษีซื้อมาหักได้ต้องมีใบกำกับภาษีที่ถูกต้อง สลิปโอนเงินหรือบรรทัดในสเตทเม้นใช้แทนไม่ได้ ดูรายการเอกสารค่าใช้จ่ายที่ควรเก็บได้ที่ เอกสารค่าใช้จ่าย คืออะไร? ใช้ลดภาษีได้อย่างไร
ตัวอย่างสมมติ: บริษัทของคุณเอกโอนค่าซ่อมแอร์ 10,700 บาทให้ร้านที่จด VAT แต่ลืมขอใบกำกับภาษี ในสเตทเม้นมีรายการชัดเจน แต่บริษัทจะนำภาษีซื้อ 700 บาทไปหักไม่ได้ และถ้าไม่มีเอกสารใดยืนยันผู้รับเลย ค่าซ่อม 10,000 บาทก็เสี่ยงถูกตีเป็นรายจ่ายต้องห้ามด้วย
ฝั่งรายรับก็ต้องระวังไม่ต่างกัน เงินที่กรรมการให้บริษัทกู้หรือเงินเพิ่มทุนจะปรากฏในสเตทเม้นเหมือนเงินขายสินค้า ถ้าไม่มีสัญญาเงินกู้หรือเอกสารเพิ่มทุนประกอบ เจ้าหน้าที่อาจมองว่าเป็นรายได้ที่ไม่ได้ยื่นภาษี
งบกระทบยอดธนาคารคืออะไร และเกี่ยวข้องกับสเตทเม้นอย่างไร
งบกระทบยอดธนาคาร (Bank Reconciliation) คือรายงานที่เปรียบเทียบยอดเงินฝากตามสเตทเม้นของธนาคาร กับยอดเงินฝากตามสมุดบัญชีของกิจการ ณ วันเดียวกัน แล้วอธิบายว่าส่วนต่างเกิดจากอะไร จนทั้งสองฝั่งได้ “ยอดที่ถูกต้อง” เท่ากัน
สเตทเม้นจึงเป็นวัตถุดิบหลักของงานนี้ ถ้าไม่มีสเตทเม้นก็ไม่มีอะไรให้เทียบ การกระทบยอดสม่ำเสมอช่วยจับได้ทั้งรายการที่ลืมบันทึก รายการที่บันทึกซ้ำ และรายการจ่ายที่ผิดปกติ ซึ่งเป็นการควบคุมภายในขั้นพื้นฐานที่ผู้สอบบัญชีให้ความสำคัญ
ตัวอย่างสมมติ: ณ วันที่ 31 ตุลาคม สเตทเม้นของบริษัท ก. แสดงยอด 152,300 บาท แต่สมุดบัญชีของบริษัทแสดงยอด 146,050 บาท ส่วนต่างอธิบายได้ตามตารางนี้
| ฝั่งธนาคาร (ตามสเตทเม้น) | บาท | ฝั่งกิจการ (ตามสมุดบัญชี) | บาท |
| ยอดตามสเตทเม้น | 152,300 | ยอดตามสมุดบัญชี | 146,050 |
| บวก เงินฝากระหว่างทาง | 18,000 | บวก ดอกเบี้ยรับที่ยังไม่บันทึก | 150 |
| หัก เช็คจ่ายที่ผู้รับยังไม่นำไปขึ้นเงิน | (25,000) | หัก ค่าธรรมเนียมที่ยังไม่บันทึก | (200) |
| – | – | หัก เช็ครับที่ธนาคารคืนเพราะเงินไม่พอจ่าย | (700) |
| ยอดที่ถูกต้อง | 145,300 | ยอดที่ถูกต้อง | 145,300 |
เมื่อสองฝั่งได้ 145,300 บาทเท่ากัน แปลว่าอธิบายส่วนต่างได้ครบ นักบัญชีจะบันทึกปรับปรุงเฉพาะรายการฝั่งกิจการ (ดอกเบี้ย ค่าธรรมเนียม และเช็คคืน) ส่วนรายการฝั่งธนาคารเป็นเรื่องจังหวะเวลา เดือนหน้าก็จะไปปรากฏในสเตทเม้นเอง
อะไรคือสาเหตุหลักที่ทำให้ยอดเงินใน Bank Statement ไม่ตรงกับสมุดบัญชี
ส่วนใหญ่เกิดจาก “จังหวะเวลา” ที่ธนาคารกับกิจการบันทึกไม่พร้อมกัน และจากรายการที่ฝ่ายหนึ่งรู้ก่อนอีกฝ่าย ส่วนน้อยเท่านั้นที่เกิดจากความผิดพลาดจริง
| สาเหตุ | เกิดอะไรขึ้น | ต้องปรับฝั่งไหน |
| เงินฝากระหว่างทาง (Deposit in Transit) | กิจการบันทึกรับเงินแล้ว แต่ธนาคารยังไม่เข้าบัญชี เช่น นำเช็คเข้าวันสุดท้ายของเดือน | ฝั่งธนาคาร |
| เช็คค้างจ่าย (Outstanding Cheque) | กิจการสั่งจ่ายเช็คและบันทึกแล้ว แต่ผู้รับยังไม่นำไปขึ้นเงิน | ฝั่งธนาคาร |
| ค่าธรรมเนียมและดอกเบี้ย | ธนาคารหักหรือจ่ายให้แล้ว แต่กิจการยังไม่รู้ | ฝั่งกิจการ |
| เช็คคืน (Returned Cheque) | เช็คที่ลูกค้าจ่ายมาเรียกเก็บไม่ได้ | ฝั่งกิจการ |
| เงินเข้า-ออกอัตโนมัติ | ลูกค้าโอนตรง หรือถูกหักค่าไฟ ค่าบัตรเครดิตอัตโนมัติ | ฝั่งกิจการ |
| ยอดสุทธิจากแพลตฟอร์ม | Marketplace หรือ Payment Gateway โอนเงินหลังหักค่าธรรมเนียม ยอดจึงน้อยกว่ายอดขาย | ฝั่งกิจการ |
| บันทึกผิด | คีย์ตัวเลขสลับหลัก บันทึกซ้ำ หรือลงผิดบัญชีธนาคาร | ฝั่งที่ผิด |
เคสที่เจอบ่อยมากในร้านค้าออนไลน์คือยอดสุทธิจากแพลตฟอร์ม เช่น ขายได้ 50,000 บาท แต่เงินเข้าบัญชีจริง 46,800 บาท เพราะถูกหักค่าคอมมิชชันและค่าธรรมเนียมชำระเงินไว้แล้ว ถ้าบันทึกรายได้ตามยอดเงินเข้า รายได้จะต่ำกว่าความจริง และค่าใช้จ่ายที่ควรหักได้ก็หายไปด้วย
วิธีกระทบยอดบัญชีธนาคารแบบง่าย ๆ ด้วย PEAK Smart Reconcile ทำอย่างไร
ถ้าทำด้วยมือ นักบัญชีต้องเปิดสเตทเม้นกับรายงานในระบบคู่กันแล้วติ๊กทีละบรรทัด ธุรกิจที่มีรายการหลักร้อยต่อเดือนอาจใช้เวลาเป็นวัน ฟีเจอร์ SMART Reconciliation ในโปรแกรมบัญชีออนไลน์ PEAK Account ช่วยลดงานส่วนนี้ด้วยการให้ AI จับคู่รายการในสเตทเม้นกับรายการที่บันทึกในระบบให้อัตโนมัติ
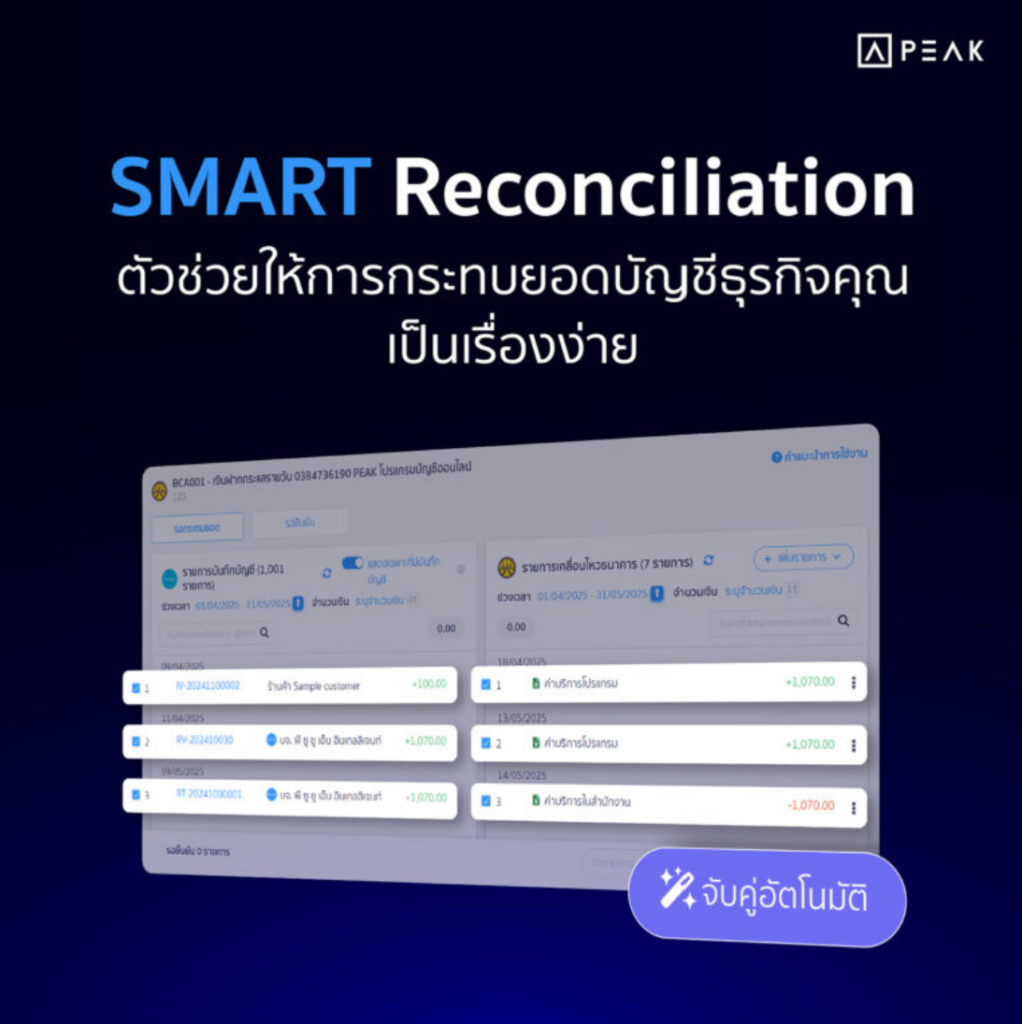
ขั้นตอนใช้งานสรุปจาก บทความแนะนำฟีเจอร์ AI ของ PEAK มีดังนี้
- ขั้นที่ 1: ไปที่เมนูการเงิน แล้วนำเข้าสเตทเม้นของบัญชีธนาคารที่ต้องการ (ผ่านการอัปโหลดไฟล์ หรือการเชื่อมต่อกับธนาคารที่รองรับ)
- ขั้นที่ 2: กดปุ่ม “จับคู่อัตโนมัติ” ระบบจะแนะนำคู่รายการที่น่าจะเป็นยอดเดียวกันระหว่างสเตทเม้นกับบันทึกในระบบ
- ขั้นที่ 3: ตรวจรายการที่ระบบจับคู่ให้ ยืนยันรายการที่ถูกต้อง
- ขั้นที่ 4: รายการที่ยังไม่มีในระบบ เช่น ค่าธรรมเนียมหรือเงินลูกค้าโอนมา สร้างเป็นใบเสร็จหรือรายการจ่ายจากหน้ากระทบยอดได้ทีละหลายรายการ
สิ่งที่ยังต้องใช้คนตัดสินคือรายการที่ยอดไม่ตรงกันพอดี เช่น ลูกค้าโอนมาหนึ่งครั้งเพื่อจ่ายหลายใบแจ้งหนี้ กรณีนี้ใช้โหมดกระทบยอดด้วยตนเองเพื่อจับคู่แยกรายการได้ หน้าที่ของ AI คือเก็บงานซ้ำ ๆ ไป ให้นักบัญชีมีเวลาดูรายการผิดปกติมากขึ้น
วิธีนำเข้าสเตทเม้นเข้า PEAK ด้วยตนเองทำอย่างไร
นำเข้าได้ 2 แบบ คือ ใช้ไฟล์สเตทเม้นที่ดาวน์โหลดจากระบบธนาคารสำหรับธุรกิจโดยตรง หรือกรอกข้อมูลลงแบบฟอร์ม Excel ของ PEAK แล้วอัปโหลด ตาม คู่มือการนำเข้าไฟล์เพื่อกระทบยอดธนาคาร

แบบที่ 1: นำเข้าจากไฟล์ของธนาคาร
- ดาวน์โหลดรายการเดินบัญชีจากระบบธนาคารในรูปแบบที่รองรับ (ดูตารางด้านล่าง)
- ไปที่เมนูการเงิน เลือกช่องทางธนาคารที่ต้องการ แล้วกด “นำเข้าไฟล์ธนาคาร”
- เลือกรูปแบบการนำเข้าเป็น “ไฟล์จากธนาคาร” แนบไฟล์ แล้วกด “นำเข้า”
แบบที่ 2: นำเข้าจากแบบฟอร์ม Excel ของ PEAK
- ทำตามขั้นตอนเดียวกัน แต่เลือก “ไฟล์จาก PEAK” แล้วดาวน์โหลดแบบฟอร์ม
- กรอกข้อมูลในแบบฟอร์ม (คอลัมน์ A และ B ต้องกรอก ส่วนคอลัมน์ C จะกรอกหรือไม่ก็ได้)
- แนบไฟล์และกด “นำเข้า” วิธีนี้เหมาะกับบัญชีที่ธนาคารให้มาแค่ไฟล์ PDF
| ธนาคาร | ระบบของธนาคาร | ไฟล์ที่รองรับ |
| กสิกรไทย | K-Cash Connect Plus / K-BIZ | .xlsx, .csv / .csv, .pdf |
| ไทยพาณิชย์ | SCB Business Net / SCB Business Anywhere | .xlsx, .csv |
| กรุงศรีอยุธยา | Krungsri Biz Online | .csv |
| กรุงเทพ | BBL iCash / BBL Biz iBanking | .xls / .csv |
| กรุงไทย | Krungthai Corporate Online | .xlsx, .pdf |
| ทหารไทยธนชาต | TTB Business One | .pdf (ภาษาไทย) / .xlsx, .pdf (ภาษาอังกฤษ) |
ถ้านำเข้าแล้วระบบแจ้งว่ารูปแบบไฟล์ไม่ถูกต้อง สาเหตุที่พบบ่อยคือไฟล์ CSV ไม่ได้บันทึกแบบ UTF-8 (มาตรฐานการเข้ารหัสตัวอักษรที่อ่านภาษาไทยได้ถูกต้อง) ให้เปิดไฟล์แล้วบันทึกใหม่เป็น CSV UTF-8 ก่อน อีกจุดหนึ่งคือไฟล์ BBL iCash ต้องมีข้อมูลเพียงบัญชีเดียวต่อไฟล์ หลังนำเข้าเสร็จ ระบบจะแสดงสีบนโลโก้ธนาคารให้รู้สถานะ สีเทาคือยังไม่เริ่ม สีน้ำเงินคือทำไปบางส่วน และสีเขียวคือกระทบยอดครบแล้ว
นำสเตทเม้นที่เข้า PEAK ไปใช้ต่อได้อย่างไร
นอกจากการกระทบยอดแล้ว สเตทเม้นที่เข้าระบบสม่ำเสมอยังต่อยอดไปถึงเรื่องสภาพคล่องได้ด้วย เพราะเมื่อข้อมูลเงินเข้า-ออก ลูกหนี้ และเจ้าหนี้อัปเดตอยู่ตลอด PEAK จะช่วยให้เห็นวงจรเงินสด (Cash Conversion Cycle หรือ CCC) ของกิจการว่าเงินที่จ่ายซื้อสินค้าไปต้องรอกี่วันกว่าจะกลับมาเป็นเงินสด ซึ่งเป็นตัวเลขที่เจ้าของธุรกิจหลายคนไม่เคยคำนวณ ทั้งที่เป็นสาเหตุหลักของการมีกำไรแต่เงินไม่พอจ่าย
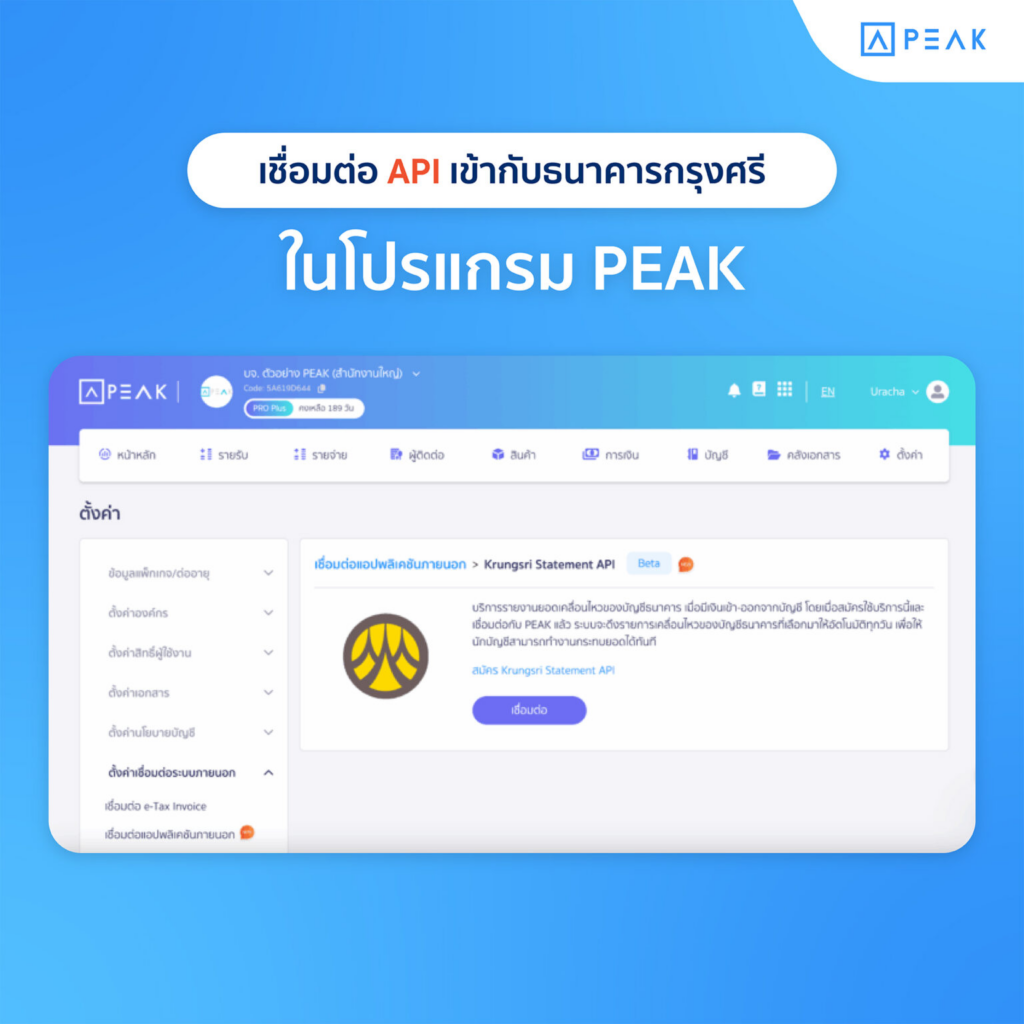
ส่วนธุรกิจที่มีรายการเดินบัญชีทุกวัน การอัปโหลดไฟล์ทุกเดือนอาจเริ่มไม่ทันใช้ ตรงนี้ Smart Statement ช่วยได้ด้วยการเชื่อมบัญชีธนาคารกรุงศรีผ่าน Statement API ให้ระบบดึงสเตทเม้นเข้า PEAK อัตโนมัติทุกวัน พร้อมแจ้งเตือนเมื่อข้อมูลเข้าสำเร็จ แล้วให้ AI แนะนำการจับคู่รายการต่อได้ทันที และหากกิจการมีระบบอื่นอยู่แล้ว เช่น ระบบขายหน้าร้าน แพลตฟอร์ม e-Commerce หรือ Payment Gateway ก็เชื่อมต่อผ่าน API ให้เอกสารและรายการรับชำระไหลเข้าบัญชีโดยไม่ต้องคีย์ซ้ำ ทั้งหมดนี้ทำงานบนหลักเดียวกับที่เล่ามาทั้งบทความ คือทำให้ตัวเลขในบัญชีตรงกับเงินจริงในธนาคารให้ได้มากที่สุด
ข้อควรระวังในการขอสเตทเม้นและตรวจสอบรายการเดินบัญชีมีอะไรบ้าง
เรื่องที่ต้องระวังมากที่สุดคือความปลอดภัยของข้อมูล เพราะสเตทเม้นมีทั้งเลขบัญชี ชื่อคู่ค้า และพฤติกรรมการเงินของกิจการ ถ้าหลุดไปถึงมือมิจฉาชีพ ความเสียหายอาจมากกว่าที่คิด
- ขอผ่านช่องทางทางการเท่านั้น: ธนาคารไม่ส่งลิงก์ให้กดขอสเตทเม้นทาง SMS หรือแชท ข้อความทำนองนี้ให้สงสัยไว้ก่อนว่าเป็นการหลอกขโมยข้อมูล
- ดูแลรหัสผ่านไฟล์ PDF: หลายธนาคารใช้วันเดือนปีเกิดเป็นรหัสเปิดไฟล์ เวลาส่งให้นักบัญชี ควรส่งไฟล์กับรหัสแยกช่องทางกัน
- อย่าแก้ไขตัวเลขในสเตทเม้น: การปลอมหรือแต่งสเตทเม้นเพื่อยื่นกู้มีความผิดทางกฎหมาย และสถาบันการเงินปัจจุบันตรวจสอบกับธนาคารต้นทางได้
- ตรวจรายการแปลกปลอมทุกเดือน: ถ้าเจอรายการที่ไม่รู้จัก ให้ติดต่อธนาคารทันที ยิ่งแจ้งเร็วยิ่งมีโอกาสระงับความเสียหาย
- ห้ามให้ผู้อื่นยืมหรือเช่าบัญชี: บัญชีที่ถูกใช้รับเงินจากการฉ้อโกงเรียกว่าบัญชีม้า เจ้าของบัญชีมีโทษทางอาญาตาม พ.ร.ก. มาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี พ.ศ. 2566
- เช็กช่วงเวลาให้ครบ: ก่อนส่งให้นักบัญชี ดูว่าวันแรกถึงวันสุดท้ายของเดือนครบ และยอดยกมาตรงกับยอดคงเหลือปลายเดือนก่อน
ข้อควรรู้เกี่ยวกับสเตทเม้นเพิ่มเติม
นอกจากการขอและการอ่านแล้ว ยังมีเรื่องที่เจ้าของธุรกิจควรรู้อีกสี่เรื่อง ซึ่งช่วยประหยัดเวลาและลดความเสี่ยงในระยะยาว
- dStatement สำหรับยื่นกู้: dStatement คือบริการที่ธนาคารส่งรายการเดินบัญชีรูปแบบดิจิทัลไปให้สถาบันการเงินปลายทางโดยตรง เมื่อเราขอสินเชื่อ ธนาคารแห่งประเทศไทยอธิบายว่า ข้อมูลอยู่ในรูปที่เครื่องอ่านได้และปลอมแปลงไม่ได้ จึงช่วยให้อนุมัติได้เร็วขึ้น
- สเตทเม้นไม่ใช่งบการเงิน: คำว่า Statement ในงบการเงิน (Financial Statements) หมายถึงรายงานฐานะและผลการดำเนินงานของกิจการตามมาตรฐานการรายงานทางการเงิน ส่วนสเตทเม้นธนาคารเป็นแค่หลักฐานประกอบการจัดทำงบ ใช้แทนกันไม่ได้
- ต้องเก็บไว้อย่างน้อย 5 ปี: พระราชบัญญัติการบัญชี พ.ศ. 2543 มาตรา 14 กำหนดให้เก็บบัญชีและเอกสารประกอบการลงบัญชีไว้ไม่น้อยกว่า 5 ปีนับจากวันปิดบัญชี ซึ่งรวมถึงสเตทเม้นที่ใช้ลงบัญชี ดูรายละเอียดเพิ่มที่ เอกสารบัญชีและภาษี ต้องเก็บไว้กี่ปีถึงจะทำลายทิ้งได้
- เก็บเป็นไฟล์ดิจิทัลได้: ตั้งโฟลเดอร์แยกตามปีและบัญชี ตั้งชื่อไฟล์แบบเดียวกันทุกเดือน เช่น “KBank-1234-2569-10” แล้วสำรองข้อมูลไว้อีกที่หนึ่ง
ถึงตรงนี้คงเห็นแล้วว่า สเตทเม้นเป็นมากกว่าเอกสารที่ขอไว้ยื่นกู้หรือยื่นวีซ่า แต่เป็นหลักฐานที่ช่วยยืนยันว่าตัวเลขในบัญชีสะท้อนเงินจริง ถ้าขอทุกเดือน อ่านให้เป็น และกระทบยอดสม่ำเสมอ งานปิดงบปลายปีจะเบาลง และคุณจะรู้ทันทีเมื่อเงินในบัญชีเริ่มผิดปกติ
PEAK มีแหล่งความรู้ให้ศึกษาต่อได้ฟรี ทั้ง บทความด้านบัญชี บทความด้านภาษี และ บทความด้านธุรกิจ และสำหรับลูกค้า PEAK โดยเฉพาะ มี บทความอัปเดตฟีเจอร์โปรแกรมบัญชี เพื่อให้ใช้งานได้เต็มประสิทธิภาพ
แหล่งอ้างอิง:
- กรมสรรพากร – Q&A การให้สถาบันการเงินรายงานข้อมูลเกี่ยวกับบุคคลที่มีธุรกรรมลักษณะเฉพาะ
- กรมสรรพากร – เงื่อนไขการคำนวณกำไรสุทธิตามมาตรา 65 ตรี (รายจ่ายต้องห้าม)
- ธนาคารแห่งประเทศไทย – กำหนดมาตรฐานค่าบริการและปรับค่าธรรมเนียม
- ธนาคารแห่งประเทศไทย – บริการ dStatement (Digital Bank Statement)
- ธนาคารแห่งประเทศไทย – เปรียบเทียบค่าธรรมเนียมเงินฝาก
- พระราชบัญญัติการบัญชี พ.ศ. 2543
- ธนาคารกสิกรไทย – ขอ Statement ผ่าน K PLUS
- ธนาคารกรุงไทย – การขอ Statement ผ่าน Krungthai NEXT
- PEAK – นำเข้าไฟล์เพื่อกระทบยอดธนาคาร
คำถามที่พบบ่อย เกี่ยวกับรายการเดินบัญชีธนาคาร
สเตทเม้นกับสมุดบัญชีเงินฝากต่างกันอย่างไร
สมุดบัญชีต้องนำไปปรับยอดที่ตู้หรือสาขาเอง ส่วนสเตทเม้นเป็นรายงานที่ธนาคารออกให้ตามช่วงเวลาที่ขอ และนิยมใช้เป็นเอกสารยืนยันมากกว่า
ขอสเตทเม้นภาษาอังกฤษเพื่อยื่นวีซ่าได้ไหม
ได้ หลายแอปให้เลือกภาษาได้ แต่บางสถานทูตกำหนดให้ใช้ฉบับที่ธนาคารประทับตรา ควรเช็กข้อกำหนดของสถานทูตก่อนขอ
ปิดบัญชีไปแล้ว ยังขอสเตทเม้นย้อนหลังได้หรือไม่
โดยทั่วไปยังขอได้ที่สาขา ด้วยบัตรประชาชนของเจ้าของบัญชี แต่ต้องเสียค่าธรรมเนียมและขึ้นกับระยะเวลาที่ธนาคารยังเก็บข้อมูลไว้
บัญชีร่วมหลายคน ขอสเตทเม้นผ่านแอปได้ไหม
หลายธนาคารยังไม่เปิดให้บัญชีร่วมใช้บริการผ่านแอป มักต้องติดต่อสาขาตามเงื่อนไขการสั่งจ่ายที่ตกลงไว้ตอนเปิดบัญชี
สเตทเม้นบัตรเครดิตกับสเตทเม้นบัญชีเงินฝากใช้แทนกันได้หรือไม่
ไม่ได้ สเตทเม้นบัตรเครดิตคือใบแจ้งยอดหนี้ที่ต้องชำระ ส่วนสเตทเม้นบัญชีเงินฝากแสดงเงินเข้า-ออก ใช้คนละวัตถุประสงค์
ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาท
คลิก https://www.peakaccount.com (ไม่มีค่าใช้จ่าย)
PEAK Call Center : 1485
LINE : @peakaccount
สอบถามเพิ่มเติม คลิก https://m.me/peakengine

About Author