ช่วงที่มีข่าวมูลนิธิถูกดำเนินคดี เจ้าของกิจการหลายคนที่เคยโอนเงินในนามบริษัทไปช่วยงานการกุศลเริ่มไม่แน่ใจว่า เงินก้อนนั้นยังใช้สิทธิทางภาษีได้อยู่หรือเปล่า ความกังวลนี้เข้าใจได้ เพราะเงินบริจาคของบริษัทไม่ได้เป็นแค่เรื่องบุญ แต่เป็นตัวเลขที่ต้องลงบัญชีและยื่นภาษีตอนสิ้นปีด้วย
คำตอบสั้นๆ คือ การบริจาคมูลนิธิในนามบริษัทยังใช้สิทธิได้ตามปกติ ถ้ามูลนิธินั้นได้รับประกาศเป็นองค์การหรือสถานสาธารณกุศลในวันที่บริจาค และบริษัทเก็บหลักฐานไว้ครบ จุดที่ทำให้หลายบริษัทเสียสิทธิจริงๆ มักไม่ใช่คดีความ แต่เป็นการบริจาคให้องค์กรที่ไม่ได้อยู่ในรายชื่อตั้งแต่แรก
มูลนิธิถูกดำเนินคดีทุจริต บริษัทที่บริจาคไปแล้วยังหักรายจ่ายได้ไหม
โดยทั่วไปยังหักได้ ข่าวคดีความเป็นเรื่องของผู้ถูกกล่าวหา ไม่ได้ทำให้สิทธิของผู้บริจาคหายไปเอง สิ่งที่กรมสรรพากรดูมีสองเรื่อง คือ ผู้รับบริจาคเป็นองค์กรที่ได้รับประกาศรับรองหรือไม่ และบริษัทมีหลักฐานการบริจาคที่ถูกต้องหรือไม่
สิ่งที่ใช้ตัดสินคือสถานะของผู้รับบริจาคในวันที่บริจาค
ตามประมวลรัษฎากร มาตรา 65 ตรี (3) รายจ่ายเพื่อการกุศลของบริษัทถือเป็นรายจ่ายต้องห้าม ยกเว้นรายจ่ายเพื่อการกุศลสาธารณะตามที่กฎหมายกำหนด ซึ่งรวมถึงเงินที่บริจาคให้มูลนิธิหรือสมาคมที่รัฐมนตรีว่าการกระทรวงการคลังประกาศให้เป็นองค์การหรือสถานสาธารณกุศล
ถ้าในวันที่บริษัทโอนเงิน มูลนิธิยังมีชื่ออยู่ในประกาศ ข่าวที่เกิดขึ้นภายหลังจึงไม่ใช่ตัวตัดสินสิทธิของบริษัท แต่ถ้ามูลนิธิถูกเพิกถอนรายชื่อในเวลาต่อมา รายละเอียดของแต่ละกรณีอาจต่างกัน ควรปรึกษาผู้สอบบัญชีหรือสำนักงานสรรพากรพื้นที่เพื่อยืนยันอีกครั้ง
หลักฐานที่ช่วยให้สิทธิของบริษัทไม่สะดุด
- โอนจากบัญชีธนาคารของบริษัท เงินที่ออกจากบัญชีส่วนตัวของกรรมการ แม้จะตั้งใจบริจาคแทนบริษัท ก็พิสูจน์ได้ยากว่าเป็นรายจ่ายของบริษัท การโอนจากบัญชีนิติบุคคลทำให้เส้นทางเงินชัดเจนตั้งแต่ต้น
- ขอใบเสร็จรับเงินในนามบริษัท ใบเสร็จควรระบุชื่อบริษัท ที่อยู่ และเลขประจำตัวผู้เสียภาษีให้ตรงกับข้อมูลจดทะเบียน เพราะเป็นเอกสารหลักที่ใช้ยืนยันว่าบริษัทเป็นผู้บริจาคจริง
- เก็บหลักฐานว่าตรวจรายชื่อแล้ว บันทึกหน้าจอผลการค้นหารายชื่อมูลนิธิพร้อมวันที่ไว้กับใบเสร็จ ถ้าสถานะของมูลนิธิเปลี่ยน บริษัทจะมีหลักฐานว่าในวันที่บริจาคได้ตรวจสอบแล้ว
กรณีที่บริษัทอาจถูกตั้งคำถามจากสรรพากร
ปัญหามักเกิดใน 2 กรณีนี้
- เงินถูกโอนเข้าบัญชีบุคคล แทนบัญชีของมูลนิธิ
- ใบเสร็จออกโดยผู้ที่ไม่ใช่มูลนิธิเอง
ทั้งสองกรณีทำให้พิสูจน์ได้ยากว่าเงินถึงองค์กรที่ได้รับประกาศจริง แม้บริษัทจะบริจาคด้วยความตั้งใจดีก็ตาม
เงินบริจาคของบริษัทต่างจากเงินบริจาคของบุคคลธรรมดาอย่างไร
คำว่าเงินบริจาค ลดหย่อนภาษี ใช้กับบุคคลธรรมดา ส่วนเงินบริจาคของนิติบุคคลใช้วิธีหักเป็นรายจ่ายตอนคำนวณกำไรสุทธิ เพดานจึงต่างกันด้วย บุคคลธรรมดาหักได้ไม่เกิน 10% ของเงินได้หลังหักค่าใช้จ่ายและค่าลดหย่อน ส่วนบริษัทหักได้ไม่เกิน 2% ของกำไรสุทธิ
| เรื่อง | บุคคลธรรมดา | บริษัทหรือห้างหุ้นส่วนนิติบุคคล |
|---|---|---|
| วิธีใช้สิทธิ | หักเป็นค่าลดหย่อน | หักเป็นรายจ่าย |
| เพดานกรณีบริจาคมูลนิธิในประกาศ | ไม่เกิน 10% ของเงินได้หลังหักค่าใช้จ่ายและค่าลดหย่อน | ไม่เกิน 2% ของกำไรสุทธิ |
เพดาน 2% ของกำไรสุทธิ ใช้งานจริงอย่างไร
สมมติบริษัท ก จำกัด (ชื่อสมมุติ) มีกำไรสุทธิ 1,500,000 บาท และบริจาคให้มูลนิธิที่อยู่ในประกาศ 50,000 บาท
2% ของ 1,500,000 บาท คือ 30,000 บาท บริษัทจึงหักเป็นรายจ่ายได้ 30,000 บาท ส่วนที่เหลืออีก 20,000 บาทต้องบวกกลับตอนคำนวณภาษี
ตัวเลขนี้เป็นแบบง่ายเพื่อให้เห็นภาพ วิธีคิดฐานกำไรสุทธิจริงมีรายละเอียดตามคำสั่งกรมสรรพากรที่ ป.52/2537 ผู้ทำบัญชีควรตรวจสูตรอีกครั้งก่อนยื่นแบบ
นอกจากเพดานนี้ กฎหมายยังแยกเพดานอีก 2% สำหรับรายจ่ายเพื่อการศึกษาหรือการกีฬา บริษัทที่บริจาคหลายประเภทจึงควรแยกบัญชีไว้ตั้งแต่ต้น
กรณีที่บริษัทหักรายจ่ายได้ 2 เท่า
บางการบริจาคได้สิทธิมากกว่าปกติ เพราะมีพระราชกฤษฎีกากำหนดไว้เฉพาะ
บริจาคให้สถานพยาบาลของทางราชการ
พระราชกฤษฎีกา ฉบับที่ 663 ให้บริษัทได้สิทธิ 2 เท่าของเงินหรือทรัพย์สินที่บริจาค แต่เมื่อรวมกับรายการที่ได้สิทธิ 2 เท่าบางประเภทแล้วต้องไม่เกิน 10% ของกำไรสุทธิ
บริจาคให้สถานศึกษาผ่านระบบ e-Donation
พระราชกฤษฎีกา ฉบับที่ 809 ให้สิทธิ 2 เท่าสำหรับการบริจาคผ่านระบบบริจาคอิเล็กทรอนิกส์ (e-Donation) ที่ทำตั้งแต่ 1 มกราคม 2568 ถึง 31 ธันวาคม 2570 และใช้เพดานรวม 10% ของกำไรสุทธิเช่นกัน
ตัวอย่างการคำนวณรายการ 2 เท่าแบบละเอียดพร้อมวิธีลงบัญชี ดูต่อได้ที่ลดหย่อนภาษี 2 เท่า ผ่าน e-Donation สรุปวิธีคำนวณและบันทึกบัญชี
จดทะเบียนมูลนิธิถูกต้อง ไม่ได้แปลว่าบริษัทใช้สิทธิภาษีได้
มูลนิธิที่จดทะเบียนตามกฎหมาย มีเลขทะเบียน และมีตราประทับ ยังไม่พอสำหรับสิทธิทางภาษีของบริษัท มูลนิธินั้นต้องได้รับประกาศจากรัฐมนตรีว่าการกระทรวงการคลังให้เป็นองค์การหรือสถานสาธารณกุศลก่อน ซึ่งเป็นขั้นตอนที่ต้องยื่นขอแยกต่างหาก
องค์การหรือสถานสาธารณกุศลคืออะไร
คือมูลนิธิหรือสมาคมที่ผ่านเกณฑ์ของกรมสรรพากรและมีชื่อในประกาศกระทรวงการคลัง หนึ่งในเกณฑ์สำคัญคือต้องทำงานเพื่อสาธารณะในประเทศไทย ไม่ใช่เพื่อคนกลุ่มใดกลุ่มหนึ่ง
การจดทะเบียนทำให้มูลนิธิมีตัวตนทางกฎหมาย ส่วนการได้รับประกาศทำให้ผู้บริจาคใช้สิทธิภาษีได้ สองเรื่องนี้แยกจากกัน
บริจาคให้องค์กรที่ไม่อยู่ในประกาศ เงินก้อนนั้นกลายเป็นรายจ่ายต้องห้าม
ถ้าผู้รับบริจาคไม่มีชื่อในประกาศ เงินบริจาคจะเป็นรายจ่ายต้องห้าม ทั้งจำนวน บริษัทบันทึกเป็นค่าใช้จ่ายในบัญชีได้ แต่ต้องบวกกลับตอนคำนวณภาษี
สมมติบริษัท ข จำกัด (ชื่อสมมุติ) บริจาค 40,000 บาท ให้มูลนิธิที่ยังไม่ได้รับประกาศ และเสียภาษีเงินได้นิติบุคคลอัตรา 20%
เงิน 40,000 บาทต้องบวกกลับทั้งหมด ภาษีที่บริษัทต้องจ่ายจึงเพิ่มขึ้น 8,000 บาท เมื่อเทียบกับการบริจาคให้มูลนิธิที่อยู่ในประกาศ บริษัทที่เข้าเงื่อนไข SME อาจเสียภาษีอัตราขั้นบันไดที่ต่ำกว่านี้ ตัวเลขจริงจึงขึ้นกับอัตราภาษีของแต่ละบริษัท
วิธีตรวจสอบรายชื่อมูลนิธิที่ลดหย่อนภาษีได้ บนเว็บไซต์กรมสรรพากร
ตรวจได้ฟรีบนเว็บไซต์กรมสรรพากร ใช้เวลาไม่กี่นาที แต่เกณฑ์ที่ต้องเช็กขึ้นกับประเภทผู้รับบริจาค มูลนิธิและสมาคมใช้รายชื่อองค์การสาธารณกุศล ส่วนโรงเรียนและโรงพยาบาลรัฐใช้เกณฑ์อีกชุดหนึ่ง และอาจได้สิทธิถึง 2 เท่า
มูลนิธิและสมาคม ตรวจจากรายชื่อองค์การสาธารณกุศล
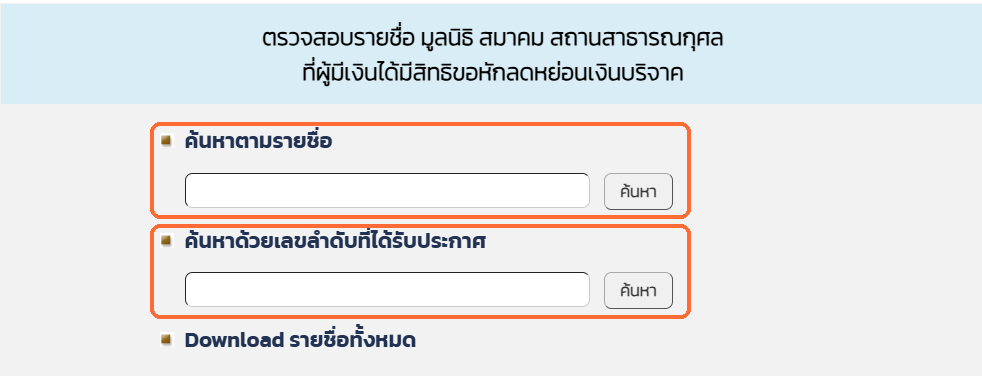
- เข้าหน้ารายชื่อมูลนิธิ สถานสาธารณกุศล ที่สามารถหักลดหย่อนเงินบริจาคได้ บนเว็บไซต์กรมสรรพากร
- ค้นหาด้วยชื่อมูลนิธิตามที่พิมพ์บนใบเสร็จ หรือค้นด้วยเลขลำดับที่ได้รับประกาศ ถ้ามูลนิธิแจ้งเลขนี้ไว้ การค้นด้วยเลขจะแม่นยำกว่า
- เทียบชื่อให้ตรงทุกตัวอักษร เพราะมูลนิธิที่ชื่อคล้ายกันมีอยู่จริง ชื่อต่างกันเพียงคำเดียวอาจเป็นคนละองค์กร
- บันทึกหน้าจอผลการค้นหาพร้อมวันที่ แล้วเก็บไว้กับใบเสร็จ เพื่อใช้ยืนยันได้ทันทีเมื่อถูกขอเอกสาร
บริจาคให้โรงเรียนหรือโรงพยาบาลรัฐ ต้องตรวจสอบเหมือนมูลนิธิไหม
ไม่ได้ตรวจจากรายชื่อเดียวกัน แต่ยังต้องเช็ก เพราะสิทธิ 2 เท่าผูกกับประเภทของหน่วยงานและช่องทางที่บริจาค ไม่ได้ขึ้นกับว่าองค์กรดูน่าเชื่อถือแค่ไหน
โรงพยาบาล
สิทธิ 2 เท่าใช้กับสถานพยาบาลของทางราชการ เช่น โรงพยาบาลของส่วนราชการ มหาวิทยาลัยรัฐ องค์การมหาชน องค์กรปกครองส่วนท้องถิ่น หรือสภากาชาดไทย ส่วนโรงพยาบาลเอกชนไม่อยู่ในกลุ่มนี้ ก่อนบริจาคเช็กได้ที่หน้าตรวจสอบรายชื่อสถานพยาบาลของทางราชการ ซึ่งค้นได้ทั้งจากชื่อสถานพยาบาล สังกัดกระทรวง และจังหวัด
โรงเรียนและสถานศึกษา
สถานศึกษาตามพระราชกฤษฎีกา ฉบับที่ 809 ครอบคลุมสถานศึกษาของรัฐ โรงเรียนเอกชนตามกฎหมายโรงเรียนเอกชน (ไม่รวมโรงเรียนนอกระบบ) และสถาบันอุดมศึกษาเอกชน สิ่งที่ต้องเช็กคือสถานศึกษานั้นรับบริจาคผ่านระบบ e-Donation และบันทึกข้อมูลการบริจาคของบริษัทเข้าระบบให้หรือไม่
ตัวอย่างที่คนมักเข้าใจผิดคือการบริจาคให้สมาคมผู้ปกครองและครู กรมสรรพากรเคยตอบข้อหารือของผู้บริจาครายหนึ่งว่าใช้สิทธิไม่ได้ เพราะสมาคมไม่ได้รับประกาศเป็นองค์การสาธารณกุศล แม้จะตั้งอยู่ในโรงเรียนก็ตาม
ระวังมูลนิธิของโรงพยาบาลหรือโรงเรียน ไม่ใช่ตัวหน่วยงาน
มูลนิธิที่ใช้ชื่อโรงพยาบาลหรือโรงเรียนเป็นนิติบุคคลแยกจากตัวหน่วยงาน จึงต้องกลับไปใช้เกณฑ์ของมูลนิธิ คือต้องมีชื่อในประกาศ และโดยปกติได้สิทธิตามเพดาน 2% ไม่ใช่ 2 เท่า
บางมูลนิธิด้านการแพทย์มีพระราชกฤษฎีกาให้สิทธิพิเศษเป็นรายกรณี ก่อนบริจาคจึงควรดูชื่อผู้ออกใบเสร็จให้ชัด และเช็กสิทธิล่าสุดจากหน้ารวมพระราชกฤษฎีกาของกรมสรรพากร
เช็กลิสต์ก่อนบริษัทบริจาค และวิธีบันทึกบัญชีให้ใช้สิทธิได้ครบ
ก่อนโอนเงินทุกครั้ง ใช้เช็กลิสต์ตามประเภทผู้รับบริจาค เพื่อให้รู้ล่วงหน้าว่าบริษัทจะได้สิทธิแบบไหน
บริจาคให้มูลนิธิหรือสมาคม
| สิ่งที่ต้องเช็ก | ทำไมต้องเช็ก |
|---|---|
| ชื่อตรงกับรายชื่อองค์การสาธารณกุศล | ถ้าไม่อยู่ในประกาศ เงินทั้งก้อนเป็นรายจ่ายต้องห้าม |
| ใบเสร็จออกในนามบริษัท | ใช้ยืนยันว่าบริษัทเป็นผู้บริจาคจริง |
| โอนจากบัญชีบริษัทเข้าบัญชีมูลนิธิ | เส้นทางเงินชัด ไม่ต้องอธิบายย้อนหลัง |
| ยอดรวมทั้งปีเทียบกับ 2% ของกำไรสุทธิ | รู้ล่วงหน้าว่าส่วนไหนต้องบวกกลับ |
บริจาคให้โรงเรียนหรือโรงพยาบาลรัฐ
| สิ่งที่ต้องเช็ก | ทำไมต้องเช็ก |
|---|---|
| เป็นหน่วยงานของรัฐหรือสถานศึกษาตามกฎหมาย | สิทธิ 2 เท่าใช้กับหน่วยงานบางประเภทเท่านั้น |
| ผู้ออกใบเสร็จคือตัวหน่วยงาน ไม่ใช่มูลนิธิที่ใช้ชื่อคล้ายกัน | มูลนิธิใช้เกณฑ์อีกชุดและสิทธิต่างกัน |
| ข้อมูลการบริจาคถูกบันทึกในระบบ e-Donation | การบริจาคให้สถานศึกษาต้องผ่านระบบนี้จึงได้สิทธิ 2 เท่า |
ด้านบัญชี ให้บันทึกเงินบริจาคเป็นค่าใช้จ่ายแยกตามประเภท เช่น การกุศลทั่วไป การศึกษา และรายการที่ได้สิทธิ 2 เท่า เมื่อถึงเวลายื่นแบบ ภ.ง.ด.50 (แบบแสดงรายการภาษีเงินได้นิติบุคคลประจำปี) ผู้ทำบัญชีจะปรับปรุงส่วนที่เกินเพดานหรือเป็นรายจ่ายต้องห้ามได้ถูกต้องโดยไม่ต้องไล่หาเอกสารใหม่
สรุป: บริจาคในนามบริษัทให้ได้สิทธิภาษีครบ เริ่มจากเช็กผู้รับก่อนโอน
ข่าวคดีของมูลนิธิไม่ได้ลบสิทธิของบริษัทที่บริจาคอย่างถูกต้อง ความเสี่ยงที่แท้จริงอยู่ที่ขั้นตอนก่อนโอน
- เช็กประเภทผู้รับก่อน มูลนิธิและสมาคมดูรายชื่อองค์การสาธารณกุศล ส่วนโรงเรียนและโรงพยาบาลรัฐดูประเภทหน่วยงานและระบบ e-Donation
- โอนจากบัญชีบริษัท ขอใบเสร็จในนามบริษัท และเก็บหน้าจอผลการตรวจสอบไว้ด้วยกัน
- แยกบัญชีเงินบริจาคตามประเภท เพื่อคำนวณเพดานและรายการที่ต้องบวกกลับได้ง่าย
ให้บัญชีเงินบริจาคเป็นระบบ ตั้งแต่ใบเสร็จใบแรก
เอกสารบริจาคที่กระจัดกระจายมักเป็นต้นเหตุของการใช้สิทธิไม่ครบ PEAK โปรแกรมบัญชีออนไลน์ ช่วย SME จัดการเอกสาร รายรับรายจ่าย และรายงานการเงินได้ครบในที่เดียว ทำให้ผู้ทำบัญชีหยิบข้อมูลมาใช้ตอนปิดงบได้ทันที เริ่มสร้างธุรกิจ SMART วันนี้ ทดลองใช้ PEAK ฟรี
คำถามที่พบบ่อย เกี่ยวกับการบริจาคมูลนิธิในนามบริษัท
มูลนิธิที่ลดหย่อนภาษีได้ ขอข้อมูลจากมูลนิธิได้ไหม
ได้ มูลนิธิที่ได้รับประกาศจะมีเลขลำดับที่ได้รับประกาศ บริษัทขอเลขนี้จากมูลนิธิแล้วนำไปค้นบนเว็บไซต์กรมสรรพากรได้ ถ้ามูลนิธิไม่ทราบหรือไม่มีเลข ควรตรวจซ้ำให้แน่ใจก่อนโอน
บริจาคให้โรงพยาบาลเอกชน บริษัทหักภาษีได้ไหม
สิทธิ 2 เท่าใช้กับสถานพยาบาลของทางราชการเท่านั้น ถ้าบริจาคผ่านมูลนิธิที่อยู่ในประกาศและทำงานร่วมกับโรงพยาบาลเอกชน บริษัทยังใช้สิทธิตามเพดาน 2% ของกำไรสุทธิได้ตามปกติ
บริจาคเป็นสิ่งของแทนเงินสด หักรายจ่ายได้ไหม
ได้ ทั้งการบริจาคให้มูลนิธิในประกาศ และการบริจาคให้สถานพยาบาลของทางราชการหรือสถานศึกษา กฎหมายนับรวมทั้งเงินและทรัพย์สิน บริษัทควรเก็บเอกสารแสดงมูลค่าของสิ่งของที่บริจาคไว้ประกอบใบเสร็จ
ถ้ามูลนิธิถูกเพิกถอนรายชื่อภายหลัง บริษัทควรทำอย่างไร
เริ่มจากรวบรวมหลักฐานที่มีอยู่ ได้แก่ ใบเสร็จ หลักฐานการโอน และหน้าจอผลการตรวจรายชื่อในวันที่บริจาค จากนั้นปรึกษาผู้สอบบัญชีหรือสำนักงานสรรพากรพื้นที่ เพื่อยืนยันการใช้สิทธิของรอบบัญชีที่เกี่ยวข้อง ส่วนการบริจาคครั้งถัดไปควรเว้นไว้จนกว่าสถานะของมูลนิธิจะชัดเจน
ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาท
คลิก https://www.peakaccount.com (ไม่มีค่าใช้จ่าย)
PEAK Call Center : 1485
LINE : @peakaccount
สอบถามเพิ่มเติม คลิก https://m.me/peakengine

About Author