

ผู้ประกอบการหลายคนมีสิทธิขอคืนภาษีแต่ไม่รู้ตัว ทั้งภาษีหัก ณ ที่จ่ายที่ถูกหักไว้ทั้งปี และ VAT ที่ภาษีซื้อสูงกว่าภาษีขาย สิ่งเหล่านี้ขอเงินคืนจากกรมสรรพากรได้
บทความนี้รวมวิธีขอคืนภาษี 2569 ตั้งแต่ภาพรวมสำหรับทุกคน ไปจนถึงรายละเอียดเฉพาะนิติบุคคลที่หาอ่านยาก พร้อมตัวอย่างคำนวณจริงและวิธีบันทึกบัญชี
ขอคืนภาษีคืออะไร ทำไมต้องขอคืน
การขอคืนภาษีคือการยื่นเรื่องขอรับเงินภาษีที่จ่ายเกินกลับคืนจากกรมสรรพากร เกิดขึ้นเมื่อภาษีที่ถูกหักหรือจ่ายไปตลอดปีมากกว่าภาษีที่ต้องเสียจริง
สาเหตุที่พบบ่อยมี 2 กรณี
- ถูกหักภาษี ณ ที่จ่ายไว้ระหว่างปีรวมแล้วมากกว่าภาษีที่คำนวณได้จริง
- ภาษีซื้อ (VAT ที่จ่ายตอนซื้อของ) สูงกว่าภาษีขาย (VAT ที่เก็บจากลูกค้า)
ใครมีสิทธิขอคืนภาษีบ้าง
ทั้งบุคคลธรรมดาและนิติบุคคลมีสิทธิขอคืนภาษีที่เสียเกิน (ข้อมูลจากกรมสรรพากร)
บุคคลธรรมดา กรณีที่ขอคืนได้
มนุษย์เงินเดือนที่ถูกหักภาษี ณ ที่จ่ายทุกเดือน เมื่อยื่นแบบ ภ.ง.ด.90 หรือ ภ.ง.ด.91 (แบบยื่นภาษีประจำปี) แล้วพบว่าเสียภาษีเกิน ก็ขอคืนผ่านแบบเดียวกันได้เลย
กรณีที่พบบ่อยคือมีค่าลดหย่อนหลายรายการ เช่น ประกันชีวิต กองทุน SSF หรือ RMF
นิติบุคคล กรณีที่ขอคืนได้
บริษัทจำกัดหรือห้างหุ้นส่วนจดทะเบียนขอคืนได้หลายประเภท ทั้งภาษีเงินได้นิติบุคคล (CIT) ภาษีมูลค่าเพิ่ม (VAT) และภาษีหัก ณ ที่จ่าย (WHT) รายละเอียดแต่ละประเภทอยู่ในส่วนถัดไป
ขั้นตอนขอคืนภาษี ทำยังไง (ภาพรวม)
ไม่ว่าจะเป็นบุคคลธรรมดาหรือนิติบุคคล ขั้นตอนหลักมี 4 ขั้น
- รวบรวมเอกสาร เช่น หนังสือรับรองหัก ณ ที่จ่าย (50 ทวิ) และใบกำกับภาษี
- กรอกแบบฟอร์มที่เกี่ยวข้อง เช่น ภ.ง.ด.90/91 สำหรับบุคคลธรรมดา หรือแบบ ค.10 สำหรับนิติบุคคล
- ยื่นแบบต่อกรมสรรพากร ออนไลน์หรือที่สำนักงานสรรพากรพื้นที่
- รอตรวจสอบและรับเงินคืน
ขอคืนผ่าน e-Filing (ออนไลน์)
ยื่นผ่าน e-Filing กรมสรรพากร ได้ตลอด 24 ชั่วโมง ระบุจำนวนเงินที่ขอคืนในแบบฟอร์มแล้วแนบเอกสารประกอบ สะดวกและรวดเร็วกว่ายื่นกระดาษ
ขอคืนผ่านสำนักงานสรรพากรพื้นที่
สำหรับผู้ที่มีกรณีซับซ้อนหรือต้องยื่นเอกสารเพิ่มเติม ให้ยื่นที่สำนักงานสรรพากรพื้นที่ตามที่ตั้งของกิจการ
ขอคืนภาษีกี่วันได้เงิน
ระยะเวลาขึ้นอยู่กับช่องทางยื่นและความซับซ้อนของเอกสาร
| ผู้ยื่น | ยื่นออนไลน์ (e-Filing) | ยื่นกระดาษ |
|---|---|---|
| บุคคลธรรมดา | 1-3 เดือน | 3-6 เดือน |
| นิติบุคคล | 3-6 เดือน | 6-12 เดือน (อาจนานถึง 1-2 ปี ถ้าถูกเรียกตรวจสอบ) |
(ข้อมูลจากแนวปฏิบัติกรมสรรพากร ระยะเวลาจริงอาจแตกต่างตามความซับซ้อนของแต่ละกรณี)
อ่านวิธีเช็คสถานะเพิ่มเติมได้ที่บทความเช็คสถานะขอคืนภาษี
ภาษีที่นิติบุคคลขอคืนได้ มีอะไรบ้าง
นิติบุคคลขอคืนได้ 3 ประเภทหลัก สรุปเปรียบเทียบในตารางนี้
| ประเภทภาษี | เงื่อนไขขอคืน | แบบฟอร์มที่ใช้ |
|---|---|---|
| ภาษีเงินได้นิติบุคคล (CIT) | ภาษีหัก ณ ที่จ่าย + ภาษีกลางปี รวมกันเกินภาษีจริง | ภ.ง.ด.50 หรือ ค.10 |
| ภาษีมูลค่าเพิ่ม (VAT) | ภาษีซื้อสูงกว่าภาษีขายในเดือนนั้น | ภ.พ.30 |
| ภาษีหัก ณ ที่จ่าย (WHT) | ถูกหักไว้เกินกว่าภาษีจริงที่ต้องจ่าย | ค.10 |
1. ภาษีเงินได้นิติบุคคล (CIT) ขอคืนเมื่อจ่ายเกิน
เกิดขึ้นเมื่อภาษีหัก ณ ที่จ่ายที่ถูกหักตลอดปี รวมกับภาษีจ่ายกลางปี (ภ.ง.ด.51) แล้วมากกว่าภาษีจริงตอนปิดงบ ขอคืนโดยระบุในแบบ ภ.ง.ด.50 (แบบยื่นภาษีนิติบุคคลประจำปี) หรือยื่นแบบ ค.10 แยกต่างหาก
2. ภาษีมูลค่าเพิ่ม (VAT) ภาษีซื้อสูงกว่าภาษีขาย
เมื่อภาษีซื้อสูงกว่าภาษีขายในเดือนใด กิจการเลือกได้ 2 ทาง คือขอคืนเป็นเงินสด หรือยกยอดไปเป็นเครดิตหักเดือนถัดไป ยื่นผ่านแบบ ภ.พ.30 (แบบยื่น VAT รายเดือน) (ตามมาตรา 84 ประมวลรัษฎากร)
3. ภาษีหัก ณ ที่จ่าย (WHT) ขอคืนเมื่อถูกหักเกิน
เมื่อลูกค้าหักภาษี ณ ที่จ่าย 3% หรือ 5% ไว้ตอนจ่ายค่าบริการ กิจการนำไปหักจากภาษีเงินได้ตอนสิ้นปีได้ ถ้าหักแล้วยังเหลือก็ขอคืนส่วนต่างผ่านแบบ ค.10 (ตามคำสั่งกรมสรรพากร ท.ป.4/2528)
วิธียื่นขอคืนภาษีนิติบุคคล Step-by-step
เอกสารที่ต้องเตรียม (Checklist)
เอกสารที่ใช้จะต่างกันตามประเภทภาษี แต่เอกสารพื้นฐานที่ต้องมีทุกกรณี
- สำเนาหนังสือรับรองบริษัท (อายุไม่เกิน 6 เดือน)
- สำเนาแบบแสดงรายการภาษี เช่น ภ.ง.ด.50 หรือ ภ.พ.30
- หนังสือรับรองหัก ณ ที่จ่าย (50 ทวิ) ทุกฉบับ (กรณีขอคืน WHT/CIT)
- ใบกำกับภาษีต้นฉบับ (กรณีขอคืน VAT)
- สำเนาสมุดบัญชีธนาคารหน้าแรก (สำหรับรับเงินคืน)
แบบฟอร์ม ค.10 กรอกยังไง ยื่นที่ไหน
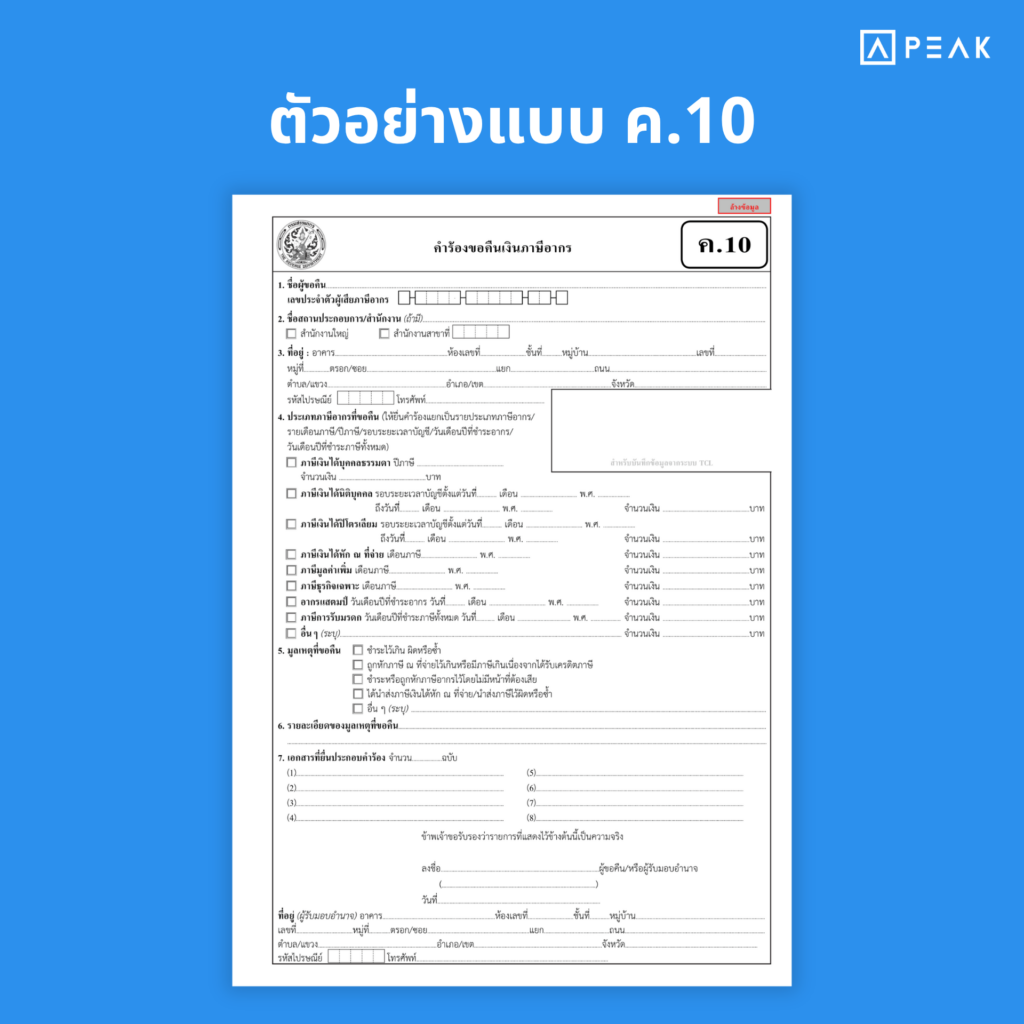
แบบ ค.10 (คำร้องขอคืนเงินภาษีอากร) คือแบบฟอร์มหลักสำหรับขอคืนภาษีเงินได้และภาษีหัก ณ ที่จ่าย ข้อมูลสำคัญที่ต้องกรอก ได้แก่ ชื่อกิจการ เลขประจำตัวผู้เสียภาษี ประเภทภาษีที่ขอคืน จำนวนเงิน และเหตุผล
ยื่นได้ที่สำนักงานสรรพากรพื้นที่ หรือยื่นออนไลน์ผ่าน e-Filing
ยื่นแบบ ค.10 ออนไลน์ผ่าน e-Filing
- เข้าระบบ e-Filing กรมสรรพากร
- เลือก “คำร้อง/อื่นๆ” จากนั้นเลือก “ค.10”
- กรอกข้อมูลกิจการ ประเภทภาษี จำนวนเงินที่ขอคืน
- แนบเอกสารประกอบ (scan เป็น PDF)
- ยืนยันและบันทึกเลขที่คำร้องไว้ติดตามสถานะ
ตัวอย่างการคำนวณภาษีที่ขอคืนได้
ตัวอย่าง: ขอคืนภาษีหัก ณ ที่จ่าย 3%
บริษัท ก จำกัด (ชื่อสมมุติ) รับจ้างออกแบบเว็บไซต์ มีรายได้ทั้งปี 2,000,000 บาท ลูกค้าหักภาษี ณ ที่จ่าย 3% ทุกครั้งที่จ่ายเงิน
ขั้นที่ 1 — คำนวณภาษีที่ถูกหักทั้งปี
| รายการ | วิธีคำนวณ | จำนวนเงิน |
|---|---|---|
| รายได้ทั้งปี | — | 2,000,000 บาท |
| ภาษีถูกหัก ณ ที่จ่าย | 2,000,000 × 3% | 60,000 บาท |
ขั้นที่ 2 — คำนวณภาษีจริงตอนปิดงบ
| รายการ | วิธีคำนวณ | จำนวนเงิน |
|---|---|---|
| รายได้ | — | 2,000,000 บาท |
| ค่าใช้จ่าย | — | 1,500,000 บาท |
| กำไรสุทธิ | 2,000,000 – 1,500,000 | 500,000 บาท |
อัตราภาษีนิติบุคคล SME (ทุนไม่เกิน 5 ล้าน + รายได้ไม่เกิน 30 ล้านบาท) (ข้อมูลจาก พ.ร.ฎ.ฉบับที่ 530)
| กำไรสุทธิ (บาท) | อัตราภาษี | ภาษีในขั้น |
|---|---|---|
| 0 – 300,000 | ยกเว้น | 0 บาท |
| 300,001 – 500,000 | 15% | 30,000 บาท |
ขั้นที่ 3 — คำนวณเงินที่ขอคืนได้
| รายการ | จำนวนเงิน |
|---|---|
| ภาษีถูกหักทั้งปี | 60,000 บาท |
| ภาษีจริงที่ต้องจ่าย | 30,000 บาท |
| ขอคืนได้ | 30,000 บาท |
ตัวอย่าง: ขอคืน VAT เมื่อภาษีซื้อสูงกว่าภาษีขาย
บริษัท ข จำกัด (ชื่อสมมุติ) ขายสินค้าเดือนมิถุนายน 500,000 บาท แต่ซื้อวัตถุดิบและอุปกรณ์ 800,000 บาท (ยังไม่รวม VAT)
| รายการ | วิธีคำนวณ | จำนวนเงิน |
|---|---|---|
| ภาษีขาย | 500,000 × 7% | 35,000 บาท |
| ภาษีซื้อ | 800,000 × 7% | 56,000 บาท |
| ส่วนต่างที่ขอคืนได้ | 56,000 – 35,000 | 21,000 บาท |
กิจการเลือกได้ 2 ทาง คือขอคืนเป็นเงินสดผ่าน ภ.พ.30 หรือยกยอดไปหักเดือนถัดไป
ตัวอย่าง: ขอคืน CIT เมื่อจ่ายภาษีกลางปีเกิน
บริษัท ค จำกัด (ชื่อสมมุติ) ประมาณการกำไรกลางปีไว้ 1,000,000 บาท จ่ายภาษีกลางปี (ภ.ง.ด.51) ไว้ 100,000 บาท แต่ปิดงบจริงกำไรสุทธิเหลือ 400,000 บาท
| รายการ | วิธีคำนวณ | จำนวนเงิน |
|---|---|---|
| ภาษีจ่ายกลางปี (ภ.ง.ด.51) | — | 100,000 บาท |
| ภาษีจริงทั้งปี | (400,000 – 300,000) × 15% | 15,000 บาท |
| ขอคืนได้ | 100,000 – 15,000 | 85,000 บาท |
บันทึกบัญชีเมื่อขอคืนภาษี vs ไม่ขอคืน
การบันทึกผิดอาจทำให้งบการเงินคลาดเคลื่อน ดูวิธีบันทึกทั้ง 2 กรณี
กรณีขอคืน บันทึกบัญชีอย่างไร
บันทึกจำนวนที่ขอคืนเป็น “ลูกหนี้กรมสรรพากร” ฝั่งสินทรัพย์ เมื่อได้รับเงินคืนจริงจึงตัดยอดออก
ตอนยื่นขอคืน
| รายการ | Dr (เดบิต) | Cr (เครดิต) |
|---|---|---|
| ลูกหนี้กรมสรรพากร | 30,000 | — |
| ภาษีหัก ณ ที่จ่าย | — | 30,000 |
ตอนได้รับเงินคืน
| รายการ | Dr (เดบิต) | Cr (เครดิต) |
|---|---|---|
| เงินฝากธนาคาร | 30,000 | — |
| ลูกหนี้กรมสรรพากร | — | 30,000 |
กรณีไม่ขอคืน บันทึกเป็นค่าใช้จ่ายอย่างไร
ถ้าจำนวนเงินน้อยไม่คุ้มเวลา ก็บันทึกเป็นค่าใช้จ่ายภาษีในงวดนั้นแทน
| รายการ | Dr (เดบิต) | Cr (เครดิต) |
|---|---|---|
| ค่าใช้จ่ายภาษีเงินได้ | 30,000 | — |
| ภาษีหัก ณ ที่จ่าย | — | 30,000 |
ขอคืนภาษีย้อนหลังได้ไหม อายุความกี่ปี
ขอคืนย้อนหลังได้ภายใน 3 ปีนับจากวันสุดท้ายที่ต้องยื่นแบบ (ตามมาตรา 27 ตรี ประมวลรัษฎากร)
ตัวอย่างเช่น ยื่น ภ.ง.ด.50 สำหรับรอบบัญชีปี 2567 ภายในวันที่ 31 พฤษภาคม 2568 ก็มีสิทธิขอคืนได้ถึง 31 พฤษภาคม 2571
ถ้าเก็บเอกสารไม่ครบหรือปล่อยให้เลยกำหนด จะไม่สามารถขอคืนได้
สรุป: เตรียมเอกสารให้ครบ ยื่นให้ทันกำหนด
- ตรวจสอบว่ากิจการมีสิทธิขอคืนภาษีประเภทใด (CIT, VAT, WHT)
- รวบรวมเอกสารให้ครบ โดยเฉพาะ 50 ทวิ และใบกำกับภาษี
- ยื่นแบบ ค.10 ผ่าน e-Filing หรือสำนักงานสรรพากรพื้นที่
- ติดตามสถานะและเก็บหลักฐานไว้อย่างน้อย 5 ปี
จัดการภาษีนิติบุคคลให้ง่ายขึ้นด้วย PEAK
PEAK ช่วยออกรายงานภาษีหัก ณ ที่จ่าย แบบ ภ.พ.30 และงบการเงินได้ทันที ระบบคำนวณภาษีซื้อ-ภาษีขายอัตโนมัติ พร้อมเตือนเมื่อมีสิทธิขอคืนภาษี ทดลองใช้ PEAK ฟรี
คำถามที่พบบ่อยเกี่ยวกับการขอคืนภาษี
ขอคืนภาษีหัก ณ ที่จ่าย 3% ต้องทำยังไง
รวบรวมหนังสือรับรองหัก ณ ที่จ่าย (50 ทวิ) ทุกฉบับ แล้วเลือกวิธีใดวิธีหนึ่ง คือระบุยอดขอคืนในแบบ ภ.ง.ด.50 ตอนยื่นภาษีประจำปี หรือยื่นแบบ ค.10 แยกต่างหาก
ไม่ขอคืนภาษีได้ไหม มีผลเสียอะไร
ได้ ไม่มีบทลงโทษ แต่จะเสียโอกาสทางการเงิน เพราะเงินที่จ่ายเกินจะไม่ได้คืน ถ้าจำนวนน้อยอาจบันทึกเป็นค่าใช้จ่ายภาษีแทนได้
ขอคืน VAT นิติบุคคลต้องใช้เอกสารอะไรเป็นพิเศษ
ต้องมีใบกำกับภาษีต้นฉบับทุกฉบับ รายงานภาษีซื้อ-ภาษีขาย และสำเนาแบบ ภ.พ.30 ของเดือนที่เกี่ยวข้อง กรณีขอคืนเป็นเงินสด สรรพากรอาจเข้าตรวจสอบที่กิจการ
ยื่นขอคืนภาษีแล้วถูกเรียกตรวจสอบ ต้องทำยังไง
เตรียมเอกสารประกอบให้ครบตามที่ยื่นไป ตอบคำถามเจ้าหน้าที่ตามข้อเท็จจริง ถ้าไม่มั่นใจ ควรปรึกษานักบัญชีหรือที่ปรึกษาภาษีก่อนเข้าพบ
ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาท
คลิก https://www.peakaccount.com (ไม่มีค่าใช้จ่าย)
PEAK Call Center : 1485
LINE : @peakaccount
สอบถามเพิ่มเติม คลิก https://m.me/peakengine
About Author
