อัปเดทล่าสุด 13 ต.ค. 2569
ภ.พ.30 คืออะไร และสำคัญอย่างไร
ภ.พ.30 คือ แบบแสดงรายการภาษีมูลค่าเพิ่ม (VAT) ที่ผู้ประกอบการจดทะเบียนใช้สรุปภาษีของแต่ละเดือน ว่าเก็บภาษีจากลูกค้าไปเท่าไร จ่ายภาษีให้ผู้ขายไปเท่าไร แล้วนำผลต่างมาชำระหรือขอคืนจากกรมสรรพากร หน้าที่นี้กำหนดไว้ในมาตรา 83 แห่งประมวลรัษฎากร
หลักคิดของภาษีมูลค่าเพิ่ม (Value Added Tax หรือ VAT) คือเก็บภาษีจากมูลค่าที่เพิ่มขึ้นในแต่ละทอด ปัจจุบันอัตราที่ใช้คือร้อยละ 7 (ภาษีมูลค่าเพิ่มร้อยละ 6.3 รวมภาษีท้องถิ่นอีกร้อยละ 0.7) ซึ่งพระราชกฤษฎีกา (ฉบับที่ 807) พ.ศ. 2569 ขยายให้ใช้อัตรานี้ต่อไปถึงวันที่ 30 กันยายน 2570
ใน ภ.พ.30 จะมีตัวเลขหลักอยู่ 2 ตัว ได้แก่
- ภาษีขาย (Output Tax) คือ VAT ที่เราเรียกเก็บจากลูกค้าตอนขายสินค้าหรือให้บริการ เงินก้อนนี้ไม่ใช่รายได้ของเรา แต่เป็นเงินที่เก็บไว้แทนรัฐ
- ภาษีซื้อ (Input Tax) คือ VAT ที่เราจ่ายให้ผู้ขายตอนซื้อสินค้าหรือจ้างบริการมาใช้ในกิจการ ซึ่งนำมาหักออกจากภาษีขายได้
ถ้าภาษีขายมากกว่าภาษีซื้อ ส่วนต่างคือภาษีที่ต้องจ่ายเพิ่ม ถ้าภาษีซื้อมากกว่า ส่วนต่างคือภาษีที่ชำระเกิน ซึ่งขอคืนหรือยกไปใช้เดือนถัดไปได้ ใครยังสับสนสองคำนี้ อ่านพื้นฐานเพิ่มได้ที่บทความ ทำความรู้จักภาษีซื้อและภาษีขาย
ความสำคัญของ ภ.พ.30 ไม่ได้อยู่แค่การทำตามกฎหมาย ตัวเลขในแบบยังสะท้อนสภาพคล่องของธุรกิจด้วย เพราะ VAT ที่ต้องจ่ายแต่ละเดือนคือเงินสดที่ต้องกันไว้ล่วงหน้า หลายกิจการขายดีแต่ลืมกันเงินส่วนนี้ พอถึงวันยื่นแบบก็ต้องหมุนเงินกันวุ่น
ใครมีหน้าที่ยื่น ภ.พ.30 บ้าง
ผู้ที่ต้องยื่น ภ.พ.30 คือผู้ประกอบการที่จดทะเบียนภาษีมูลค่าเพิ่มแล้วทุกราย ไม่ว่าจะเป็นบุคคลธรรมดา ห้างหุ้นส่วน หรือบริษัท และไม่ว่าเดือนนั้นจะมียอดขายหรือไม่ก็ตาม
ตามกฎหมาย ผู้ประกอบการที่มีรายรับจากการขายสินค้าหรือให้บริการเกิน 1.8 ล้านบาทต่อปี ต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายใน 30 วันนับแต่วันที่รายรับเกินเกณฑ์ ส่วนกิจการที่รายรับยังไม่ถึงก็เลือกจดทะเบียนเองได้ ซึ่งเมื่อจดแล้วก็มีหน้าที่ยื่น ภ.พ.30 เหมือนกัน รายละเอียดขั้นตอนจดทะเบียนอ่านต่อได้ที่ วิธีจดภาษีมูลค่าเพิ่มและการคิดภาษีมูลค่าเพิ่ม
| ลักษณะกิจการ | ต้องยื่น ภ.พ.30 หรือไม่ |
| จดทะเบียน VAT แล้ว มียอดขายทุกเดือน | ต้องยื่นทุกเดือน |
| จดทะเบียน VAT แล้ว แต่เดือนนั้นไม่มียอดขาย | ต้องยื่น (แสดงยอดเป็นศูนย์ หรือแสดงเฉพาะภาษีซื้อ) |
| รายรับไม่เกิน 1.8 ล้านบาทต่อปี และไม่ได้จด VAT | ไม่ต้องยื่น |
| ประกอบกิจการที่ได้รับยกเว้น VAT ทั้งหมด และไม่ได้เลือกจด VAT | ไม่ต้องยื่น |
| มีหลายสาขา | ยื่นแยกรายสถานประกอบการ เว้นแต่ได้รับอนุมัติให้ยื่นรวม |
ต้องยื่น ภ.พ.30 ภายในวันไหน และนำส่งภาษีของช่วงเวลาใด
ภ.พ.30 ใช้รอบเดือนภาษี ซึ่งก็คือเดือนตามปฏิทิน โดยต้องยื่นแบบพร้อมชำระภาษีภายในวันที่ 15 ของเดือนถัดไป เช่น ภาษีของเดือนมีนาคม 2569 ต้องยื่นภายในวันที่ 15 เมษายน 2569
สิ่งที่ต้องระวังคือ ภาษีจะถูกนับเข้าเดือนไหนขึ้นอยู่กับจุดความรับผิดในการเสียภาษี (Tax Point) ไม่ใช่วันที่เงินเข้าบัญชีเสมอไป สำหรับการขายสินค้าโดยทั่วไป Tax Point เกิดเมื่อส่งมอบสินค้า ส่วนการให้บริการโดยทั่วไปเกิดเมื่อได้รับชำระค่าบริการ แต่ถ้ามีการออกใบกำกับภาษีหรือรับเงินไปก่อน ให้ถือวันที่เกิดเหตุการณ์นั้นก่อนเป็นจุดเริ่ม
ยกตัวอย่างร้านขายส่งที่ส่งของให้ลูกค้าวันที่ 28 มีนาคม แต่ลูกค้าโอนเงินวันที่ 10 เมษายน ภาษีขายรายการนี้ต้องไปอยู่ใน ภ.พ.30 ของเดือนมีนาคม ไม่ใช่เมษายน จากที่เคยเห็นผู้ประกอบการหลายราย จุดนี้เป็นสาเหตุอันดับต้น ๆ ที่ทำให้ต้องยื่นแบบเพิ่มเติมย้อนหลัง
ยื่น ภ.พ.30 ผ่าน e-Filing ได้ขยายเวลาเพิ่มอีก 8 วันจริงไหม
จริง ถ้ายื่นผ่านอินเทอร์เน็ต (e-Filing) จะได้เวลาเพิ่มอีก 8 วัน กลายเป็นภายในวันที่ 23 ของเดือนถัดไป ตามประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบแสดงรายการภาษีและการชำระภาษีผ่านระบบเครือข่ายอินเทอร์เน็ต (ฉบับที่ 7)
ประกาศฉบับนี้มีผลกับการยื่นแบบตั้งแต่วันที่ 1 กุมภาพันธ์ 2567 ถึงวันที่ 31 มกราคม 2570 และครอบคลุมทั้ง ภ.พ.30 และ ภ.พ.36 หลังจากนั้นต้องติดตามว่ากระทรวงการคลังจะออกประกาศต่ออายุหรือไม่ เพราะสิทธิ์นี้ต่ออายุเป็นรอบ ๆ มาโดยตลอด
สิทธิ์ขยายเวลานี้ใช้ได้เฉพาะการยื่นออนไลน์และชำระเงินทางอิเล็กทรอนิกส์เท่านั้น ถ้าเดินไปยื่นแบบกระดาษที่สำนักงานสรรพากร กำหนดเวลายังคงเป็นวันที่ 15 ตามเดิม
ยื่น ภ.พ.30 แบบกระดาษกับยื่นออนไลน์ แตกต่างกันอย่างไร
สองช่องทางนี้ใช้แบบเดียวกันและคำนวณภาษีเหมือนกัน ต่างกันที่กำหนดเวลา วิธีชำระเงิน และความสะดวก ตารางนี้สรุปให้เห็นภาพ
| ประเด็น | ยื่นแบบกระดาษ | ยื่นออนไลน์ (e-Filing) |
| กำหนดเวลา | ภายในวันที่ 15 ของเดือนถัดไป | ภายในวันที่ 23 ของเดือนถัดไป (ตามประกาศที่ใช้ถึง 31 ม.ค. 2570) |
| สถานที่ยื่น | สำนักงานสรรพากรพื้นที่สาขาที่สถานประกอบการตั้งอยู่ | เว็บไซต์ e-Filing ของกรมสรรพากร ยื่นได้ตลอด 24 ชั่วโมง |
| การชำระเงิน | ชำระที่สำนักงานสรรพากร | ชำระทางอิเล็กทรอนิกส์ เช่น Internet Banking, Mobile Banking หรือ ATM |
| การตรวจความถูกต้อง | ตรวจเองทั้งหมด | ระบบช่วยคำนวณบางช่องและแจ้งเตือนเมื่อข้อมูลไม่ครบ |
| หลักฐานการยื่น | ใบเสร็จรับเงินจากเจ้าหน้าที่ | พิมพ์แบบและใบเสร็จรับเงินจากระบบได้ |
| สิ่งที่ต้องเตรียม | แบบพิมพ์ ภ.พ.30 ที่กรอกครบ | ต้องลงทะเบียนเป็นผู้ใช้งานระบบยื่นแบบออนไลน์ของกรมสรรพากรก่อน |
ในทางปฏิบัติ กิจการส่วนใหญ่เลือกยื่นออนไลน์ เพราะได้เวลาเพิ่ม 8 วันไว้ตามเอกสารที่ยังมาไม่ครบ และไม่ต้องลางานไปต่อคิวที่สรรพากร
เอกสารที่ต้องใช้ในการยื่น ภ.พ.30 มีอะไรบ้าง
เอกสารหลักที่ต้องใช้มี 2 ชุด คือ รายงานภาษีขายและรายงานภาษีซื้อของเดือนนั้น ซึ่งกฎหมายกำหนดให้ผู้ประกอบการจดทะเบียนต้องจัดทำอยู่แล้ว ตัวเลขทุกช่องใน ภ.พ.30 จะดึงมาจากรายงานสองฉบับนี้
| เอกสาร | ใช้ทำอะไร |
| รายงานภาษีขาย | สรุปยอดขายและภาษีขายทั้งเดือน ใช้กรอกช่อง 1-5 |
| สำเนาใบกำกับภาษีขาย ใบเพิ่มหนี้ และใบลดหนี้ | ใช้ยืนยันยอดในรายงานภาษีขาย |
| รายงานภาษีซื้อ | สรุปยอดซื้อและภาษีซื้อที่มีสิทธินำมาหัก ใช้กรอกช่อง 6-7 |
| ต้นฉบับใบกำกับภาษีซื้อ | หลักฐานสิทธิ์ในการหักภาษีซื้อ |
| รายงานสินค้าและวัตถุดิบ (กรณีขายสินค้า) | ใช้กระทบยอดสินค้าที่ซื้อเข้าและขายออก |
| เอกสารส่งออก เช่น ใบขนสินค้าขาออก | หลักฐานยอดขายอัตราร้อยละ 0 |
| ภ.พ.30 เดือนก่อน | ดูยอดภาษีที่ชำระเกินยกมา (ช่อง 10) |
หัวใจของทั้งหมดคือใบกำกับภาษี ถ้าใบกำกับภาษีซื้อมีรายการไม่ครบ เช่น ไม่มีเลขประจำตัวผู้เสียภาษีของเรา หรือชื่อที่อยู่ไม่ตรงกับที่จดทะเบียนไว้ จะนำภาษีซื้อใบนั้นมาหักไม่ได้ ทบทวนรายการที่ต้องมีในใบกำกับภาษีได้ที่ ใบกำกับภาษีคืออะไร สรุปข้อมูลที่ต้องมีและวิธีออกให้ถูกต้อง
วิธีกรอก ภ.พ.30 ทีละช่อง ต้องกรอกข้อมูลอะไรบ้าง
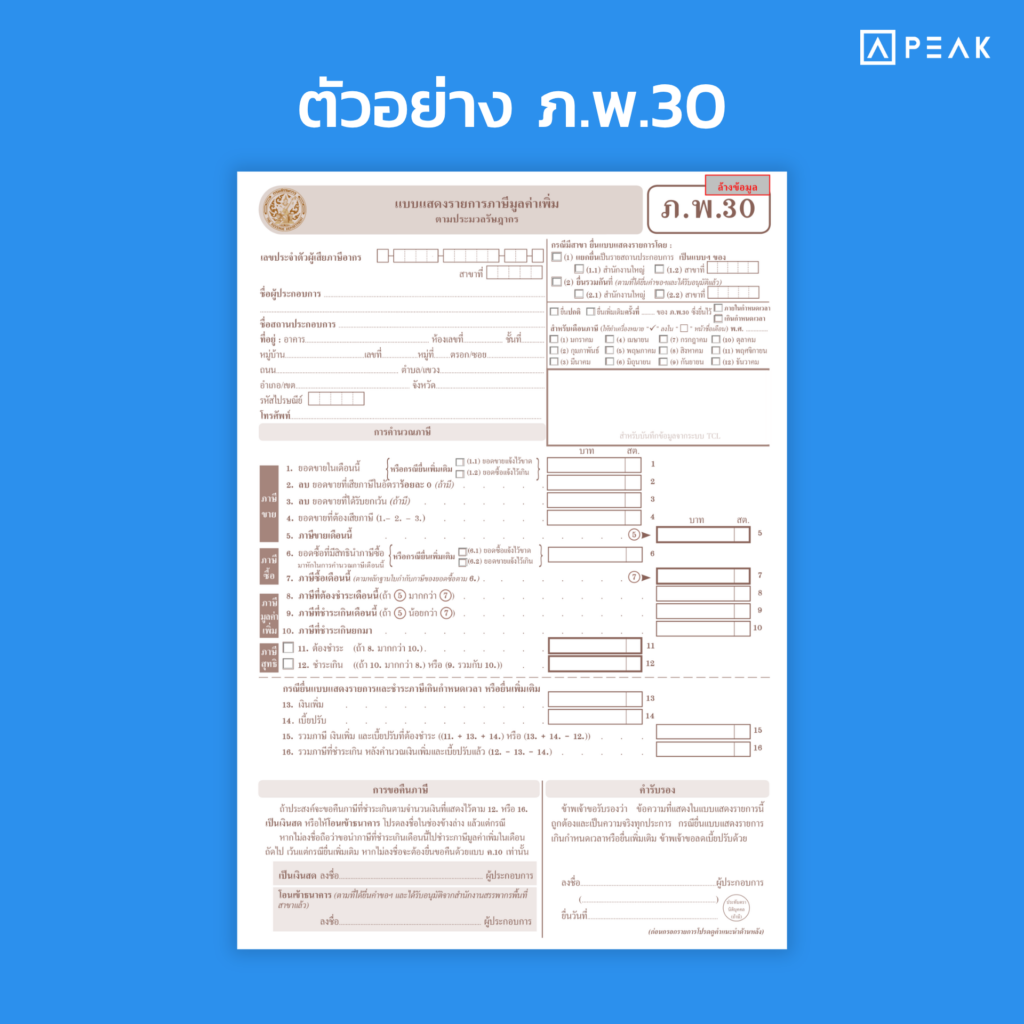
ส่วนคำนวณภาษีของ ภ.พ.30 มีทั้งหมด 16 ช่อง แบ่งเป็น 3 ก้อนใหญ่ คือ ช่องภาษีขาย ช่องภาษีซื้อ และช่องสรุปยอดที่ต้องชำระหรือชำระเกิน ส่วนหัวของแบบยังต้องกรอกข้อมูลกิจการ เดือนภาษี และเลือกว่าเป็นการยื่นปกติหรือยื่นเพิ่มเติม
| ช่อง | รายการในแบบ ภ.พ.30 | ความหมายแบบเข้าใจง่าย |
| 1 | ยอดขายในเดือนนี้ | ยอดขายทั้งหมดของเดือน รวมทุกประเภท (ยังไม่รวม VAT) |
| 2 | ลบ ยอดขายที่เสียภาษีในอัตราร้อยละ 0 | เช่น ยอดส่งออก |
| 3 | ลบ ยอดขายที่ได้รับยกเว้น | ยอดขายของกิจการที่กฎหมายยกเว้น VAT |
| 4 | ยอดขายที่ต้องเสียภาษี (1 – 2 – 3) | ฐานที่ใช้คำนวณ VAT ร้อยละ 7 |
| 5 | ภาษีขายเดือนนี้ | VAT ที่เก็บจากลูกค้า |
| 6 | ยอดซื้อที่มีสิทธินำภาษีซื้อมาหัก | ยอดซื้อที่มีใบกำกับภาษีถูกต้องและใช้ในกิจการ |
| 7 | ภาษีซื้อเดือนนี้ | VAT ตามใบกำกับภาษีของยอดซื้อในช่อง 6 |
| 8 | ภาษีที่ต้องชำระเดือนนี้ | ใช้เมื่อช่อง 5 มากกว่าช่อง 7 |
| 9 | ภาษีที่ชำระเกินเดือนนี้ | ใช้เมื่อช่อง 5 น้อยกว่าช่อง 7 |
| 10 | ภาษีที่ชำระเกินยกมา | เครดิตภาษีที่ยกมาจากเดือนก่อน |
| 11 | ภาษีสุทธิที่ต้องชำระ | ใช้เมื่อช่อง 8 มากกว่าช่อง 10 |
| 12 | ภาษีสุทธิที่ชำระเกิน | ใช้เมื่อช่อง 10 มากกว่าช่อง 8 หรือเป็นผลรวมช่อง 9 กับ 10 |
| 13-14 | เงินเพิ่ม และเบี้ยปรับ | กรอกเฉพาะกรณียื่นเกินกำหนดหรือยื่นเพิ่มเติม |
| 15-16 | ยอดรวมที่ต้องชำระ หรือยอดรวมที่ชำระเกิน | ยอดสุดท้ายหลังรวมเงินเพิ่มและเบี้ยปรับแล้ว |
ภาษีขาย (Output Tax) ต้องกรอกอย่างไร
ช่องภาษีขายคือช่อง 1 ถึง 5 ให้เริ่มจากยอดขายรวมทั้งเดือนตามรายงานภาษีขาย แล้วหักยอดขายอัตราร้อยละ 0 กับยอดขายที่ได้รับยกเว้นออก จะเหลือยอดขายที่ต้องเสียภาษี จากนั้นคูณร้อยละ 7 ก็จะได้ภาษีขายของเดือน
ทุกช่องใช้ยอดก่อนบวก VAT และต้องปรับด้วยใบลดหนี้ (Credit Note เอกสารที่ออกเมื่อลดราคาหรือรับคืนสินค้า) กับใบเพิ่มหนี้ (Debit Note เอกสารที่ออกเมื่อเรียกเก็บเพิ่ม) ที่ออกในเดือนนั้นด้วย
สมมติว่าบริษัท ฟ้าใส จำกัด ขายอุปกรณ์ไอทีในเดือนมีนาคม 2569 ดังนี้
- ยอดขายในประเทศ 750,000 บาท
- ยอดส่งออกไปต่างประเทศ 100,000 บาท (อัตราร้อยละ 0)
- ไม่มียอดขายที่ได้รับยกเว้น
ช่อง 1 กรอก 850,000 บาท ช่อง 2 กรอก 100,000 บาท ช่อง 3 กรอก 0 ช่อง 4 จึงเหลือ 750,000 บาท และช่อง 5 ภาษีขายเท่ากับ 750,000 x 7% = 52,500 บาท
ภาษีซื้อ (Input Tax) ต้องกรอกอย่างไร
ช่อง 6 และ 7 ใช้กรอกยอดซื้อและภาษีซื้อที่มีสิทธินำมาหัก ซึ่งต้องเป็นภาษีซื้อที่มีใบกำกับภาษีเต็มรูปถูกต้อง และเป็นการซื้อเพื่อใช้ในกิจการที่ต้องเสีย VAT
ปกติให้ใช้ภาษีซื้อในเดือนภาษีตามวันที่ในใบกำกับภาษี แต่ถ้ามีเหตุจำเป็น เช่น ได้รับใบกำกับภาษีล่าช้า มาตรา 82/3 อนุญาตให้นำไปใช้ในเดือนต่อ ๆ ไปได้ ไม่เกิน 6 เดือนนับแต่เดือนถัดจากเดือนที่ออกใบกำกับภาษี เกินจากนั้นถือว่าหมดสิทธิ์
มีภาษีซื้อบางประเภทที่กฎหมายห้ามนำมาหัก (ภาษีซื้อต้องห้ามตามมาตรา 82/5) ที่เจอบ่อยในธุรกิจ SMEs ได้แก่
- ภาษีซื้อจากใบกำกับภาษีที่มีรายการไม่ครบหรือผิดพลาดในสาระสำคัญ
- ภาษีซื้อที่ไม่เกี่ยวกับการประกอบกิจการ เช่น ของใช้ส่วนตัวของเจ้าของ
- ภาษีซื้อจากค่ารับรอง
- ภาษีซื้อจากการซื้อหรือเช่ารถยนต์นั่งไม่เกิน 10 ที่นั่ง รวมถึงค่าน้ำมันและค่าซ่อมรถคันนั้น (ยกเว้นกิจการขายหรือให้เช่ารถยนต์)
ต่อจากตัวอย่างเดิม บริษัท ฟ้าใส ซื้อสินค้าและจ่ายค่าบริการที่มีใบกำกับภาษีถูกต้อง 600,000 บาท ช่อง 6 จึงกรอก 600,000 บาท และช่อง 7 ภาษีซื้อกรอก 42,000 บาท อ่านข้อควรระวังเรื่องภาษีซื้อเพิ่มเติมได้ที่ เรื่องสำคัญเกี่ยวกับการจัดการภาษีซื้อที่ควรรู้
ภาษีที่ต้องชำระ หรือภาษีที่ขอคืน คำนวณอย่างไร
ให้นำภาษีขาย (ช่อง 5) ลบด้วยภาษีซื้อ (ช่อง 7) ถ้าผลเป็นบวกให้กรอกในช่อง 8 ถ้าเป็นลบให้กรอกในช่อง 9 จากนั้นนำภาษีที่ชำระเกินยกมาจากเดือนก่อน (ช่อง 10) มาหักอีกที เพื่อหายอดสุทธิในช่อง 11 หรือ 12
สูตรสั้น ๆ ที่ควรจำคือ ภาษีที่ต้องชำระ = ภาษีขาย – ภาษีซื้อ – ภาษีที่ชำระเกินยกมา
| ช่อง | รายการ | บริษัท ฟ้าใส (บาท) |
| 5 | ภาษีขายเดือนนี้ | 52,500 |
| 7 | ภาษีซื้อเดือนนี้ | 42,000 |
| 8 | ภาษีที่ต้องชำระเดือนนี้ (52,500 – 42,000) | 10,500 |
| 10 | ภาษีที่ชำระเกินยกมาจากเดือนกุมภาพันธ์ | 3,000 |
| 11 | ภาษีสุทธิที่ต้องชำระ (10,500 – 3,000) | 7,500 |
ถ้ายื่นตรงเวลา ช่อง 13 และ 14 จะเป็นศูนย์ ยอดที่ต้องโอนให้กรมสรรพากรสำหรับเดือนมีนาคมจึงเท่ากับ 7,500 บาท
ถ้าธุรกิจมีทั้งรายได้ที่ต้องเสีย VAT และได้รับยกเว้น VAT ต้องเฉลี่ยภาษีซื้ออย่างไร
ภาษีซื้อที่ใช้ร่วมกันระหว่างกิจการที่ต้องเสีย VAT กับกิจการที่ได้รับยกเว้น ต้องเฉลี่ยตามสัดส่วนก่อน และนำมาหักได้เฉพาะส่วนที่เป็นของกิจการที่ต้องเสีย VAT ตามมาตรา 82/6 ประกอบประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 29)
ขั้นตอนโดยรวมคือ แยกภาษีซื้อเป็น 3 กอง กองแรกเป็นของกิจการที่ต้องเสีย VAT โดยตรง นำมาหักได้เต็มจำนวน กองที่สองเป็นของกิจการที่ได้รับยกเว้นโดยตรง หักไม่ได้เลย กองที่สามคือภาษีซื้อที่ใช้ร่วมกัน เช่น ค่าเช่าสำนักงาน ค่าไฟ ซึ่งต้องเฉลี่ยตามสัดส่วนรายได้
ตัวอย่างเช่น บริษัทแห่งหนึ่งขายเครื่องมือการเกษตร (ต้องเสีย VAT) และขายปุ๋ย (ได้รับยกเว้น VAT) ปีก่อนมีรายได้ส่วนแรก 6 ล้านบาท และส่วนหลัง 4 ล้านบาท สัดส่วนของกิจการที่ต้องเสีย VAT จึงเท่ากับร้อยละ 60
เดือนนี้มีภาษีซื้อจากค่าเช่าโกดังและค่าไฟที่ใช้ร่วมกัน 14,000 บาท บริษัทนำมาหักได้ 14,000 x 60% = 8,400 บาท ส่วนที่เหลือ 5,600 บาทหักเป็นภาษีซื้อไม่ได้ แต่บันทึกเป็นต้นทุนหรือค่าใช้จ่ายของกิจการแทน
สัดส่วนที่ใช้ระหว่างปีเป็นเพียงตัวเลขเบื้องต้น เมื่อสิ้นปีอาจต้องปรับปรุงภาษีซื้อตามสัดส่วนจริงโดยใช้แบบ ภ.พ.30.2 ตามหลักเกณฑ์ที่ประกาศกำหนด ใครยังไม่แน่ใจว่ากิจการของตัวเองเข้าข่ายยกเว้น VAT หรือไม่ ตรวจสอบได้ที่ กิจการไหนได้รับการยกเว้นภาษีมูลค่าเพิ่มตามกฎหมาย
ถ้าไม่มีรายได้ในเดือนนั้น ต้องยื่น ภ.พ.30 หรือไม่
ต้องยื่น ผู้ประกอบการจดทะเบียนมีหน้าที่ยื่น ภ.พ.30 ทุกเดือนภาษีตลอดเวลาที่ยังอยู่ในระบบ VAT แม้เดือนนั้นจะไม่มียอดขายหรือยอดซื้อเลยก็ตาม กรณีนี้ให้กรอกยอดเป็นศูนย์แล้วยื่นตามกำหนดปกติ
กรณีที่เจอบ่อยคือกิจการเพิ่งจด VAT เดือนแรกยังไม่มียอดขาย แต่มีการซื้อเครื่องมือและตกแต่งร้าน ภาษีซื้อส่วนนี้ควรแสดงในช่อง 7 แล้วยกเป็นภาษีที่ชำระเกินไปใช้หักกับภาษีขายในเดือนต่อ ๆ ไป ถ้าไม่ยื่นแบบไว้ เครดิตก้อนนี้ก็จะไม่มีหลักฐานยกไปใช้
การไม่ยื่นแบบเดือนที่ไม่มียอด แม้จะไม่มีเบี้ยปรับหรือเงินเพิ่ม เพราะไม่มีภาษีต้องชำระ แต่ยังมีความผิดฐานไม่ยื่นแบบภายในกำหนด ซึ่งมีค่าปรับทางอาญาไม่เกิน 2,000 บาท และเจ้าหน้าที่จะพิจารณาเปรียบเทียบปรับตามระยะเวลาที่ล่าช้า
ยื่น ภ.พ.30 ล่าช้า มีเบี้ยปรับและเงินเพิ่มเท่าไหร่
ยื่นช้าเมื่อมีภาษีต้องชำระ จะมีค่าใช้จ่ายเพิ่ม 2 ส่วน คือ เบี้ยปรับ (ค่าปรับทางภาษี) ตามมาตรา 89 ที่กฎหมายกำหนดไว้สูงสุด 2 เท่าของภาษีที่ต้องชำระ และเงินเพิ่ม (คล้ายดอกเบี้ยจากการจ่ายช้า) ตามมาตรา 89/1 อัตราร้อยละ 1.5 ต่อเดือนหรือเศษของเดือน แต่รวมแล้วไม่เกินจำนวนภาษีที่ต้องชำระ
ข่าวดีคือ ถ้ายื่นแบบและชำระภาษีเองก่อนได้รับหนังสือเตือนหรือหมายเรียกจากเจ้าหน้าที่ สามารถขอลดเบี้ยปรับได้ตามคำสั่งกรมสรรพากร ที่ ท.ป.81/2542 (แก้ไขเพิ่มเติมล่าสุดโดยคำสั่งที่ ท.ป.369/2569) ดังนี้
| ชำระภาษีภายใน (นับจากวันพ้นกำหนด) | เบี้ยปรับที่ต้องเสีย |
| ไม่เกิน 15 วัน | ร้อยละ 2 ของเบี้ยปรับ |
| เกิน 15 วัน แต่ไม่เกิน 30 วัน | ร้อยละ 5 ของเบี้ยปรับ |
| เกิน 30 วัน แต่ไม่เกิน 60 วัน | ร้อยละ 10 ของเบี้ยปรับ |
| เกิน 60 วัน | ร้อยละ 20 ของเบี้ยปรับ |
ลองดูกรณีบริษัท ฟ้าใส สมมติว่าภาษีเดือนมีนาคม 10,500 บาท (ไม่มีเครดิตยกมา) ครบกำหนดยื่นออนไลน์วันที่ 23 เมษายน แต่ยื่นและชำระวันที่ 30 เมษายน ช้าไป 7 วัน
- เบี้ยปรับเต็มตามกฎหมาย 2 เท่า = 21,000 บาท ลดเหลือร้อยละ 2 = 420 บาท
- เงินเพิ่มร้อยละ 1.5 ต่อเดือน (เศษของเดือนนับเป็น 1 เดือน) = 157.50 บาท
- รวมต้องชำระทั้งสิ้น 10,500 + 420 + 157.50 = 11,077.50 บาท
ตัวเลขดูไม่มาก แต่ถ้าปล่อยไว้จนเกิน 60 วัน เบี้ยปรับจะขยับเป็น 4,200 บาท และเงินเพิ่มสะสมทุกเดือน ยิ่งถ้าถูกเจ้าหน้าที่ตรวจพบก่อน สิทธิ์ลดเบี้ยปรับแบบนี้อาจใช้ไม่ได้อีก
ถ้าพบรายการตกหล่นหรือยื่นผิด ต้องยื่น ภ.พ.30 เพิ่มเติมอย่างไร
ให้ยื่น ภ.พ.30 ฉบับใหม่ของเดือนภาษีเดิม แล้วทำเครื่องหมายในช่องยื่นเพิ่มเติม พร้อมระบุว่าเป็นครั้งที่เท่าไร ตัวเลขในแบบให้กรอกยอดที่ถูกต้องทั้งเดือน ไม่ใช่กรอกเฉพาะส่วนต่าง จากนั้นชำระภาษีส่วนที่ขาดไป
ถ้ายื่นเพิ่มเติมภายในกำหนดเวลาปกติ ถือเหมือนยื่นแบบตรงเวลา ไม่มีเบี้ยปรับหรือเงินเพิ่ม แต่ถ้ายื่นหลังพ้นกำหนดและทำให้ต้องชำระภาษีเพิ่ม เช่น แสดงภาษีขายขาดไป หรือแสดงภาษีซื้อเกินไป จะมีเบี้ยปรับ 1 เท่าของภาษีที่ชำระขาดตามมาตรา 89 และเงินเพิ่มร้อยละ 1.5 ต่อเดือน โดยเบี้ยปรับยังขอลดได้หากยื่นเองก่อนเจ้าหน้าที่ตรวจพบ
กรณีที่ยื่นเพิ่มเติมแล้วภาษีลดลง เช่น ลืมใส่ภาษีซื้อ แนวทางที่สะดวกกว่ามักเป็นการนำภาษีซื้อนั้นไปใช้ในเดือนถัดไปภายใน 6 เดือนตามสิทธิ์ที่กล่าวไว้ข้างต้น แทนการยื่นเพิ่มเติมเพื่อขอคืน
ขอคืนภาษีมูลค่าเพิ่มจาก ภ.พ.30 ต้องทำอย่างไรบ้าง
เมื่อเดือนใดมีภาษีซื้อมากกว่าภาษีขาย จะเกิดภาษีที่ชำระเกิน ผู้ประกอบการเลือกได้ 2 ทาง คือ ขอคืนเป็นเงินสด หรือยกไปเป็นเครดิตหักภาษีในเดือนถัดไป ทั้งสองทางทำผ่าน ภ.พ.30 ได้เลยตามมาตรา 84 แห่งประมวลรัษฎากร
ถ้าต้องการเงินสดคืน ให้เลือกช่องขอคืนเป็นเงินสดในแบบ ภ.พ.30 ของเดือนนั้น พร้อมลงลายมือชื่อผู้มีอำนาจ แล้วระบุช่องทางรับเงินคืน เช่น โอนเข้าบัญชีธนาคาร โดยแบบ ภ.พ.30 นั้นจะใช้เป็นคำร้องขอคืนภาษีไปในตัว
กิจการที่มักเจอภาษีซื้อเกินต่อเนื่อง ได้แก่ ผู้ส่งออกที่ยอดขายส่วนใหญ่เป็นอัตราร้อยละ 0 หรือกิจการที่เพิ่งลงทุนซื้อเครื่องจักรล็อตใหญ่ กลุ่มนี้มักเลือกขอคืนเป็นเงินสด เพราะถ้ายกไปเรื่อย ๆ เงินจะจมอยู่ในรูปเครดิตภาษีนาน
| ทางเลือก | ข้อดี | ข้อควรรู้ |
| ขอคืนเป็นเงินสด | ได้เงินกลับมาเสริมสภาพคล่อง | ต้องผ่านการตรวจสอบของเจ้าหน้าที่ ใช้เวลาและต้องเตรียมเอกสารพร้อม |
| ยกไปหักในเดือนถัดไป | ทำได้ทันที ไม่ต้องรอตรวจสอบ | เงินยังไม่กลับมาเป็นเงินสด จนกว่าจะมีภาษีขายมาหักจนหมด |
ถ้าไม่ขอคืนเป็นเงินสด จะนำภาษีไปหักในเดือนถัดไปได้อย่างไร
ถ้าไม่เลือกขอคืนเป็นเงินสด ระบบจะถือว่าผู้ประกอบการต้องการนำภาษีที่ชำระเกินไปชำระภาษีในเดือนถัดไปโดยอัตโนมัติ ยอดในช่อง 12 ของเดือนนี้ จะไปปรากฏเป็นภาษีที่ชำระเกินยกมาในช่อง 10 ของเดือนหน้า
เครดิตที่ยกไปใช้ได้ต้องมาจาก ภ.พ.30 ฉบับยื่นปกติ ดังนั้นก่อนกรอกช่อง 10 ทุกเดือน ควรเปิด ภ.พ.30 เดือนก่อนมาเทียบยอดทุกครั้ง ความผิดพลาดที่เจอบ่อยคือยกยอดเครดิตมาเกินจริง หรือยกยอดเดิมมาซ้ำทั้งที่ใช้หมดไปแล้ว
กรมสรรพากรอาจขอตรวจเอกสารและหลักฐานอะไรบ้าง
เมื่อขอคืนเป็นเงินสด เจ้าหน้าที่จะตรวจว่าภาษีซื้อที่นำมาหักเกิดขึ้นจริงและใช้ในกิจการจริง เอกสารที่ควรเตรียมให้พร้อม ได้แก่
- รายงานภาษีซื้อ รายงานภาษีขาย และรายงานสินค้าและวัตถุดิบ
- ต้นฉบับใบกำกับภาษีซื้อ และหลักฐานการชำระเงินให้ผู้ขาย เช่น Statement ธนาคาร
- สัญญาซื้อขาย ใบสั่งซื้อ และใบรับสินค้า สำหรับรายการมูลค่าสูง
- ใบขนสินค้าขาออกและหลักฐานรับเงินจากต่างประเทศ (กรณีส่งออก)
- สมุดบัญชีและงบทดลองของเดือนที่ขอคืน
กฎหมายกำหนดให้เก็บรักษารายงานและเอกสารประกอบเหล่านี้ไว้ที่สถานประกอบการไม่น้อยกว่า 5 ปี ถ้าหาเอกสารไม่เจอ เจ้าหน้าที่อาจตัดภาษีซื้อรายการนั้นออก ซึ่งนอกจากไม่ได้เงินคืนแล้ว ยังอาจถูกประเมินภาษีพร้อมเบี้ยปรับย้อนหลังด้วย
เจ้าของธุรกิจจัดการ ภ.พ.30 ผ่านโปรแกรมบัญชีได้อย่างไร
โปรแกรมบัญชีช่วยลดงานส่วนที่เสียเวลาที่สุดของ ภ.พ.30 คือการรวบรวมใบกำกับภาษีมาทำรายงานภาษีซื้อและภาษีขายทีละใบ เมื่อออกเอกสารขายหรือบันทึกค่าใช้จ่ายในระบบ ข้อมูล VAT จะถูกเก็บไว้ทันที พอสิ้นเดือนก็ดึงรายงานออกมาใช้ได้เลย
จากประสบการณ์ที่เห็นกิจการขนาดเล็กหลายแห่ง ปัญหาของการทำ ภ.พ.30 ด้วย Excel ไม่ใช่สูตรคำนวณ แต่คือข้อมูลที่กระจัดกระจาย ใบกำกับอยู่ในไลน์บ้าง อีเมลบ้าง ลิ้นชักบ้าง ทำให้ทุกต้นเดือนต้องไล่ตามเอกสาร และพลาดภาษีซื้อไปโดยไม่รู้ตัว
สิ่งที่ควรมองหาในโปรแกรมบัญชีสำหรับงาน ภ.พ.30 มีประมาณนี้
- ออกใบกำกับภาษี ใบเพิ่มหนี้ และใบลดหนี้ได้ในระบบ เพื่อให้ภาษีขายลงรายงานอัตโนมัติ
- บันทึกค่าใช้จ่ายพร้อมแนบใบกำกับภาษีซื้อ และระบุเดือนภาษีที่จะใช้สิทธิ์ได้
- สร้างรายงานภาษีซื้อและรายงานภาษีขายตามรูปแบบที่กรมสรรพากรกำหนด
- ติดตามเครดิตภาษียกมาและภาษีซื้อที่ยังไม่ถึงกำหนดใช้
PEAK ช่วยสรุปรายงานภาษีซื้อและภาษีขายอัตโนมัติได้อย่างไร
ใน PEAK Account เอกสารขายและค่าใช้จ่ายที่บันทึกไว้ทั้งเดือนจะถูกสรุปเป็นรายงานภาษีขายและรายงานภาษีซื้อให้โดยอัตโนมัติ ไม่ต้องคีย์ข้อมูลจากใบกำกับภาษีซ้ำอีกรอบ ตัวเลขที่ได้จึงตรงกับเอกสารที่ออกจริง
ต่อจากรายงานเหล่านั้น โปรแกรมการจัดการภาษีออนไลน์ PEAK Tax ช่วยเตรียมข้อมูลและสร้างแบบ ภ.พ.30 จากข้อมูลบัญชีที่มีอยู่ รองรับทั้งการยื่นปกติและยื่นเพิ่มเติม พร้อมนำออกไฟล์ไปใช้ยื่นต่อ ช่วยให้เจ้าของกิจการหรือนักบัญชีเหลืองานแค่ตรวจทานความถูกต้องก่อนกดยื่นเท่านั้น
ก่อนยื่น ภ.พ.30 ควรตรวจสอบยอดภาษีและเตรียมข้อมูลอย่างไร
ก่อนยื่นทุกเดือน ควรกระทบยอด (Reconcile คือการนำตัวเลขจากสองแหล่งมาเทียบกันว่าตรงกันหรือไม่) ระหว่างรายงานภาษี บัญชีแยกประเภท และเอกสารจริง ถ้าตัวเลขไม่ตรงกัน ให้หาสาเหตุให้เจอก่อนยื่น
จุดที่ควรเทียบ มีดังนี้
- ยอดขายในรายงานภาษีขาย เทียบกับรายได้ในบัญชีแยกประเภทของเดือนเดียวกัน
- ภาษีขายในรายงาน เทียบกับยอดคงเหลือบัญชีภาษีขาย
- ภาษีซื้อในรายงาน เทียบกับยอดบัญชีภาษีซื้อ หลังแยกภาษีซื้อที่ยังไม่ถึงกำหนดใช้ออก
- เครดิตภาษียกมา เทียบกับช่อง 12 ของ ภ.พ.30 เดือนก่อน
ถ้าใช้ PEAK Tax ตัวเลขจากรายงานภาษีกับบัญชีจะมาจากชุดข้อมูลเดียวกัน ทำให้งานกระทบยอดเหลือแค่การตรวจรายการที่ผิดปกติ ไม่ต้องไล่เทียบทีละบรรทัด
เช็กลิสต์ก่อนยื่น ภ.พ.30 มีอะไรบ้าง เพื่อป้องกันการกรอกข้อมูลผิด
เช็กลิสต์ด้านล่างรวบรวมจากจุดที่ผู้ประกอบการพลาดกันบ่อย ใช้ทวนได้ภายใน 10 นาทีก่อนกดยื่น
| ลำดับ | สิ่งที่ต้องตรวจ |
| 1 | เลือกเดือนภาษีและปีถูกต้อง และเลือกยื่นปกติหรือยื่นเพิ่มเติมถูกประเภท |
| 2 | ข้อมูลกิจการและสาขาตรงกับที่จดทะเบียนไว้ |
| 3 | ยอดขายทุกรายการลงตาม Tax Point ของเดือนนี้ ไม่ใช่ตามวันรับเงินอย่างเดียว |
| 4 | หักใบลดหนี้และบวกใบเพิ่มหนี้ของเดือนนี้ครบแล้ว |
| 5 | แยกยอดขายอัตราร้อยละ 0 และยอดขายที่ได้รับยกเว้นออกจากยอดที่ต้องเสียภาษี |
| 6 | ใบกำกับภาษีซื้อทุกใบเป็นแบบเต็มรูป รายการครบ และออกในนามกิจการ |
| 7 | ตัดภาษีซื้อต้องห้ามออกแล้ว |
| 8 | ใบกำกับภาษีซื้อที่ยกมาจากเดือนก่อนยังไม่เกิน 6 เดือน |
| 9 | ยอดภาษีที่ชำระเกินยกมาตรงกับ ภ.พ.30 เดือนก่อน |
| 10 | กรณีภาษีซื้อเกิน เลือกแล้วว่าจะขอคืนเป็นเงินสดหรือยกไปเดือนถัดไป |
| 11 | มีเงินในบัญชีพอชำระภาษีภายในวันที่กำหนด |
ข้อควรรู้เกี่ยวกับ ภ.พ.30 เพิ่มเติม
- วันยื่นตรงกับวันหยุด ถ้าวันสุดท้ายของการยื่นแบบกระดาษตรงกับวันหยุดราชการ สามารถยื่นได้ในวันทำการถัดไป แต่ไม่ควรรอเฉียดเส้นตาย เพราะระบบออนไลน์มักมีผู้ใช้งานหนาแน่นช่วงวันสุดท้าย
- กิจการหลายสาขา ต้องยื่น ภ.พ.30 แยกตามแต่ละสถานประกอบการ ถ้าต้องการยื่นรวมที่สำนักงานใหญ่ต้องขออนุมัติจากอธิบดีกรมสรรพากรก่อน
- รายงานภาษีต้องทำทุกเดือน รายงานภาษีขาย รายงานภาษีซื้อ และรายงานสินค้าและวัตถุดิบ ต้องจัดทำไว้ที่สถานประกอบการ แม้จะใช้โปรแกรมบัญชีก็ต้องพิมพ์หรือเรียกดูได้เมื่อเจ้าหน้าที่ขอตรวจ
- ภ.พ.30 กับภาษีเงินได้นิติบุคคล ยอดขายใน ภ.พ.30 ทั้งปีควรกระทบกับรายได้ในงบการเงินได้ ถ้าต่างกันมาก ควรมีคำอธิบาย เพราะเป็นจุดที่เจ้าหน้าที่มักใช้คัดเลือกกิจการเข้าตรวจ
- ติดตามประกาศใหม่เสมอ อัตรา VAT ร้อยละ 7 ใช้ถึง 30 กันยายน 2570 ส่วนสิทธิ์ยื่นออนไลน์ถึงวันที่ 23 ใช้ถึงการยื่นแบบวันที่ 31 มกราคม 2570 ทั้งสองเรื่องควรเช็กประกาศล่าสุดจากกรมสรรพากรก่อนถึงกำหนด
ภพ 30 เป็นงานประจำเดือนที่ดูซ้ำซาก แต่ผิดพลาดนิดเดียวก็มีต้นทุนตามมา ทั้งเบี้ยปรับ เงินเพิ่ม และเวลาที่ต้องเสียไปกับการยื่นแบบเพิ่มเติม เจ้าของธุรกิจไม่จำเป็นต้องกรอกเองทุกช่อง แต่ควรเข้าใจว่าตัวเลขแต่ละช่องมาจากไหน จะได้ตั้งคำถามกับนักบัญชีได้ตรงจุด และกันเงินจ่ายภาษีได้ทันเวลา
PEAK มีแหล่งความรู้ให้ศึกษาต่อได้ฟรี ทั้ง บทความด้านบัญชี บทความด้านภาษี และ บทความด้านธุรกิจ และสำหรับลูกค้า PEAK โดยเฉพาะ มี บทความอัปเดตฟีเจอร์โปรแกรมบัญชี เพื่อให้ใช้งานได้เต็มประสิทธิภาพ
แหล่งอ้างอิง:
- กรมสรรพากร – แบบแสดงรายการภาษีมูลค่าเพิ่ม (ภ.พ.30)
- กรมสรรพากร – ประกาศอธิบดีกรมสรรพากร เรื่อง กำหนดแบบแสดงรายการภาษีมูลค่าเพิ่ม (ภ.พ.30)
- กรมสรรพากร – ประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบแสดงรายการภาษีและการชำระภาษีผ่านระบบเครือข่ายอินเทอร์เน็ต (ฉบับที่ 7)
- กรมสรรพากร – คำสั่งกรมสรรพากร ที่ ท.ป.81/2542 เรื่อง หลักเกณฑ์การงดหรือลดเบี้ยปรับหรือเงินเพิ่ม (แก้ไขเพิ่มเติมโดย ท.ป.369/2569)
- กรมสรรพากร – ระยะเวลาการใช้สิทธิ์ภาษีซื้อตามมาตรา 82/3
- กรมสรรพากร – ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 29) เรื่อง การเฉลี่ยภาษีซื้อ
- กรมสรรพากร – แนวทางการคำนวณเบี้ยปรับและเงินเพิ่ม กรณียื่นแบบ ภ.พ.30 เพิ่มเติม
- พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการลดอัตราภาษีมูลค่าเพิ่ม (ฉบับที่ 807) พ.ศ. 2569
- ประมวลรัษฎากร หมวด 4 ภาษีมูลค่าเพิ่ม (มาตรา 78, 82/3, 82/5, 82/6, 83, 84, 89 และ 89/1)
คำถามที่พบบ่อย เกี่ยวกับ ภ.พ.30
ภ.พ.30 กับ ภ.พ.36 ต่างกันอย่างไร
ภ.พ.30 ใช้ยื่นภาษีขายและภาษีซื้อของกิจการเราเองทุกเดือน ส่วน ภ.พ.36 ใช้นำส่ง VAT แทนผู้ประกอบการต่างประเทศ เช่น เมื่อจ่ายค่าบริการให้บริษัทในต่างประเทศ
ภาษีซื้อจากใบกำกับภาษีอย่างย่อ นำมาหักใน ภ.พ.30 ได้ไหม
ไม่ได้ ใบกำกับภาษีอย่างย่อ เช่น บิลจากร้านค้าปลีกที่ไม่มีชื่อผู้ซื้อ ใช้หักภาษีซื้อไม่ได้ ควรขอใบกำกับภาษีเต็มรูปทุกครั้ง
e-Tax Invoice ใช้เป็นหลักฐานภาษีซื้อแทนฉบับกระดาษได้หรือไม่?
ได้ ใบกำกับภาษีอิเล็กทรอนิกส์ที่ออกตามระบบของกรมสรรพากรมีผลทางกฎหมายเท่ากับฉบับกระดาษ และนำมาหักภาษีซื้อได้ตามปกติ
ถ้ารายรับลดลงต่ำกว่า 1.8 ล้านบาท ขอเลิกยื่น ภ.พ.30 ได้หรือไม่
ทำได้โดยยื่นคำขอถอนทะเบียนภาษีมูลค่าเพิ่ม เมื่อมีรายรับไม่เกิน 1.8 ล้านบาทต่อปีติดต่อกัน 3 ปี ระหว่างที่ยังไม่ได้รับอนุมัติต้องยื่น ภ.พ.30 ตามปกติ
ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาท
คลิก https://www.peakaccount.com (ไม่มีค่าใช้จ่าย)
PEAK Call Center : 1485
LINE : @peakaccount
สอบถามเพิ่มเติม คลิก https://m.me/peakengine

About Author