เจ้าของกิจการที่เพิ่งเริ่มขายให้ลูกค้าองค์กรมักสับสนว่าต้องออกใบเสนอราคา ใบแจ้งหนี้ หรือใบกำกับภาษีใบไหนก่อน บทความนี้แบ่งเอกสารทางธุรกิจออกเป็น 3 กลุ่ม เรียงลำดับเอกสารหลังปิดการขาย และบอกวิธีจัดเก็บให้ใช้เป็นหลักฐานได้
เอกสารทางธุรกิจ คืออะไร มีกี่ประเภท
เอกสารทางธุรกิจ คือ เอกสารที่กิจการออกให้หรือได้รับจากคู่ค้าในการซื้อขาย เพื่อยืนยันเงื่อนไข เรียกเก็บเงิน และเป็นหลักฐานทางบัญชีและภาษี แบ่งประเภทเอกสารได้ 3 กลุ่ม คือเอกสารป้องกันความเสี่ยง เอกสารหลักฐานทางการเงิน และเอกสารประกอบข้อมูลภาษี
เอกสารหลายใบมีกฎหมายกำกับโดยตรง เช่น ใบกำกับภาษีและใบรับตามประมวลรัษฎากร และการเก็บเอกสารประกอบการลงบัญชีตามพระราชบัญญัติการบัญชี พ.ศ. 2543 ทุกกิจการที่ซื้อขายจึงต้องมี ทั้งบุคคลธรรมดาและนิติบุคคล
สำหรับเจ้าของกิจการ เรื่องนี้สำคัญอย่างน้อย 3 ด้าน
- ป้องกันข้อพิพาทกับลูกค้า ถ้าลูกค้าบอกว่าไม่ได้สั่งหรือยังไม่ได้รับของ ใบสั่งซื้อและใบส่งของที่มีลายเซ็นคือหลักฐานที่ใช้ยืนยันได้
- ใช้บันทึกบัญชีและยื่นภาษีได้ถูกต้อง รายจ่ายที่ไม่มีเอกสารอาจหักเป็นรายจ่ายไม่ได้ และภาษีซื้อที่ไม่มีใบกำกับภาษีก็นำมาเครดิตไม่ได้
- ได้เงินเร็วขึ้น ลูกค้าองค์กรจ่ายเงินตามรอบเอกสาร ถ้าเอกสารครบและข้อมูลตรงกัน บิลจะผ่านฝ่ายจัดซื้อและฝ่ายบัญชีของลูกค้าได้ในรอบเดียว
ตลอดบทความนี้ใช้ตัวอย่าง บริษัท ไทยคูลแอร์ซิสเต็ม จำกัด (ชื่อสมมุติ) จด VAT แล้ว ขายเครื่องปรับอากาศพร้อมรับติดตั้งให้บริษัทลูกค้าที่เปิดสำนักงานใหม่ และให้เครดิตลูกค้า 30 วัน
เอกสารทางธุรกิจ ต่างจากเอกสารทางบัญชีอย่างไร
เอกสารทางธุรกิจเป็นคำกว้าง ครอบคลุมทุกเอกสารที่เกิดจากการทำธุรกรรม ส่วนเอกสารทางบัญชี หรือเอกสารประกอบการลงบัญชี คือเฉพาะเอกสารที่ผู้ทำบัญชีใช้บันทึกรายการ เช่น ใบเสร็จรับเงิน ใบกำกับภาษี ใบสำคัญจ่าย
ใบเสนอราคาเป็นเอกสารทางธุรกิจ แต่ยังไม่ใช่เอกสารประกอบการลงบัญชี เพราะยังไม่เกิดรายการซื้อขายจริง ใบเสนอราคาที่ไทยคูลแอร์ซิสเต็มส่งให้ลูกค้าจึงยังไม่ต้องบันทึกบัญชี จนกว่าจะส่งของหรือรับเงิน
หากต้องการอ่านบทความเอกสารบัญชี อ่านได้ที่นี่ : เอกสารบัญชีมีอะไรบ้างและต้องเก็บกี่ปี
ลำดับเอกสารหลังปิดการขาย ออกใบไหนก่อนหลัง
ลำดับหลักคือ ใบเสนอราคา → ใบสั่งซื้อ → ใบส่งของ → ใบแจ้งหนี้หรือใบวางบิล → ใบเสร็จรับเงิน ส่วนใบกำกับภาษีจะออกตอนไหนขึ้นกับว่าขายสินค้าหรือให้บริการ เพราะประมวลรัษฎากรกำหนดจุดที่ภาษีมูลค่าเพิ่มเกิดขึ้นต่างกัน
เอกสารแต่ละใบมีจังหวะของตัวเอง ถ้าเรียงถูก ลูกค้าจ่ายเงินเร็ว และผู้ทำบัญชีปิดงบได้โดยไม่ต้องตามเอกสารย้อนหลัง ช่องทางปิดการขายไม่เปลี่ยนหน้าที่นี้ ตกลงกันทางแชท โทรศัพท์ หรือเจอหน้า ก็ต้องออกเอกสารชุดเดียวกัน
ขายสินค้า ต้องออกใบกำกับภาษีเมื่อไร
ออกเมื่อส่งมอบสินค้า ตามประมวลรัษฎากร มาตรา 78 ภาษีของการขายสินค้าเกิดขึ้นเมื่อส่งมอบ เว้นแต่โอนกรรมสิทธิ์ ได้รับชำระราคา หรือออกใบกำกับภาษีไปก่อน ภาษีจะเกิดตั้งแต่เหตุการณ์ที่มาก่อนนั้น และมาตรา 86 ให้ออกใบกำกับภาษีทันทีที่ภาษีเกิด
ไทยคูลแอร์ซิสเต็มส่งแอร์ 4 เครื่องในวันที่ 5 พฤศจิกายน 2569 จึงออกใบส่งของพร้อมใบกำกับภาษีในวันนั้น
| ขั้นตอน (ขายสินค้า) | เอกสาร | ใครออก | ตัวอย่างไทยคูลแอร์ซิสเต็ม |
|---|---|---|---|
| 1. ลูกค้าถามราคา | ใบเสนอราคา | ผู้ขาย | เสนอราคาแอร์ 4 เครื่อง 100,000 บาท ไม่รวม VAT |
| 2. ลูกค้าตกลงซื้อ | ใบสั่งซื้อ | ผู้ซื้อ | ลูกค้าส่งใบสั่งซื้อ |
| 3. ส่งสินค้า | ใบส่งของ ใบกำกับภาษี | ผู้ขาย | 5 พ.ย. 2569 ยอด 107,000 บาท |
| 4. เรียกเก็บเงิน | ใบแจ้งหนี้ ใบวางบิล | ผู้ขาย | วางบิลรวมกับค่าติดตั้ง |
| 5. รับชำระเงิน | ใบเสร็จรับเงิน | ผู้ขาย | 4 ธ.ค. 2569 |
หลายกิจการรวมขั้นตอน 3 และ 4 ไว้ในเอกสารชุดเดียว เช่น ใบส่งของ ใบแจ้งหนี้ ใบกำกับภาษี ผู้ซื้อจึงใช้ใบเดียวตรวจรับของและตั้งหนี้ได้พร้อมกัน
ให้บริการ ต้องออกใบกำกับภาษีเมื่อไร
ออกเมื่อได้รับชำระค่าบริการ ตามมาตรา 78/1 ภาษีของการให้บริการเกิดเมื่อได้รับชำระราคา เว้นแต่ออกใบกำกับภาษีไปก่อน หรือมีกรณีอื่นตามที่มาตรานี้กำหนด งานบริการที่ให้เครดิตจึงวางบิลด้วยใบแจ้งหนี้ก่อน แล้วออกใบกำกับภาษีคู่กับใบเสร็จตอนรับเงิน
ค่าติดตั้งของไทยคูลแอร์ซิสเต็มเป็นค่าบริการ 20,000 บาท บวก VAT 1,400 บาท ติดตั้งเสร็จวันที่ 8 พฤศจิกายน 2569 แต่ลูกค้าจ่ายวันที่ 4 ธันวาคม 2569 ใบกำกับภาษีค่าติดตั้งจึงลงวันที่ 4 ธันวาคม
| ขั้นตอน (ให้บริการ) | เอกสาร | ใครออก | ตัวอย่างไทยคูลแอร์ซิสเต็ม |
|---|---|---|---|
| 1. ตกลงขอบเขตงาน | ใบเสนอราคา สัญญาจ้าง | ผู้ขาย / ทั้งสองฝ่าย | ค่าติดตั้ง 20,000 บาท |
| 2. ลูกค้ายืนยัน | ใบสั่งซื้อหรือใบสั่งจ้าง | ผู้ซื้อ | ลูกค้าส่งใบสั่งจ้าง |
| 3. งานเสร็จ เรียกเก็บเงิน | ใบแจ้งหนี้ ใบวางบิล | ผู้ขาย | 8 พ.ย. 2569 ยอด 21,400 บาท |
| 4. รับชำระเงิน | ใบเสร็จรับเงิน ใบกำกับภาษี | ผู้ขาย | 4 ธ.ค. 2569 |
| 5. ผู้ซื้อหักภาษี ณ ที่จ่าย | หนังสือรับรองการหักภาษี ณ ที่จ่าย | ผู้ซื้อ | 600 บาท |
อ่านสองตารางนี้อย่างไร
- ใบกำกับภาษีเลื่อนตามจุดเกิดภาษี ของสินค้าออกพร้อมส่งของ ของบริการออกพร้อมรับเงิน ถ้าออกใบกำกับภาษีค่าบริการตั้งแต่วันวางบิล ภาษีขายจะเกิดตั้งแต่วันนั้นแม้ยังไม่ได้เงิน
- ภาษีขายตกคนละเดือน VAT ค่าแอร์อยู่ในเดือนพฤศจิกายน ส่วน VAT ค่าติดตั้งอยู่ในเดือนธันวาคม ตอนยื่นแบบ ภ.พ.30 (แบบยื่นภาษีมูลค่าเพิ่มรายเดือน)
ขายเงินสด รวมเอกสารเป็นชุดเดียวได้ไหม
ได้ กิจการที่รับเงินทันทีมักรวมใบกำกับภาษีกับใบเสร็จรับเงินไว้ในฉบับเดียว เพราะจุดส่งของ จุดรับเงิน และจุดเกิดภาษีตรงกันในวันเดียว ไม่ต้องออกใบแจ้งหนี้และใบวางบิล
ส่วนการขายที่ให้เครดิตเทอม (Credit Term คือระยะเวลาที่ให้ลูกค้าจ่ายเงินหลังรับสินค้าหรือบริการ เช่น 30 วัน) ต้องแยกเอกสารตามลำดับในตาราง เพราะวันส่งของ วันวางบิล และวันรับเงินห่างกัน
1. เอกสารป้องกันความเสี่ยง
เอกสารกลุ่มแรกช่วยลดข้อพิพาทและความเข้าใจผิดระหว่างทำธุรกิจ ใช้ยืนยันว่าตกลงราคา เงื่อนไข และการส่งมอบกันไว้อย่างไร จึงต้องเก็บให้ดีไม่แพ้เอกสารการเงิน
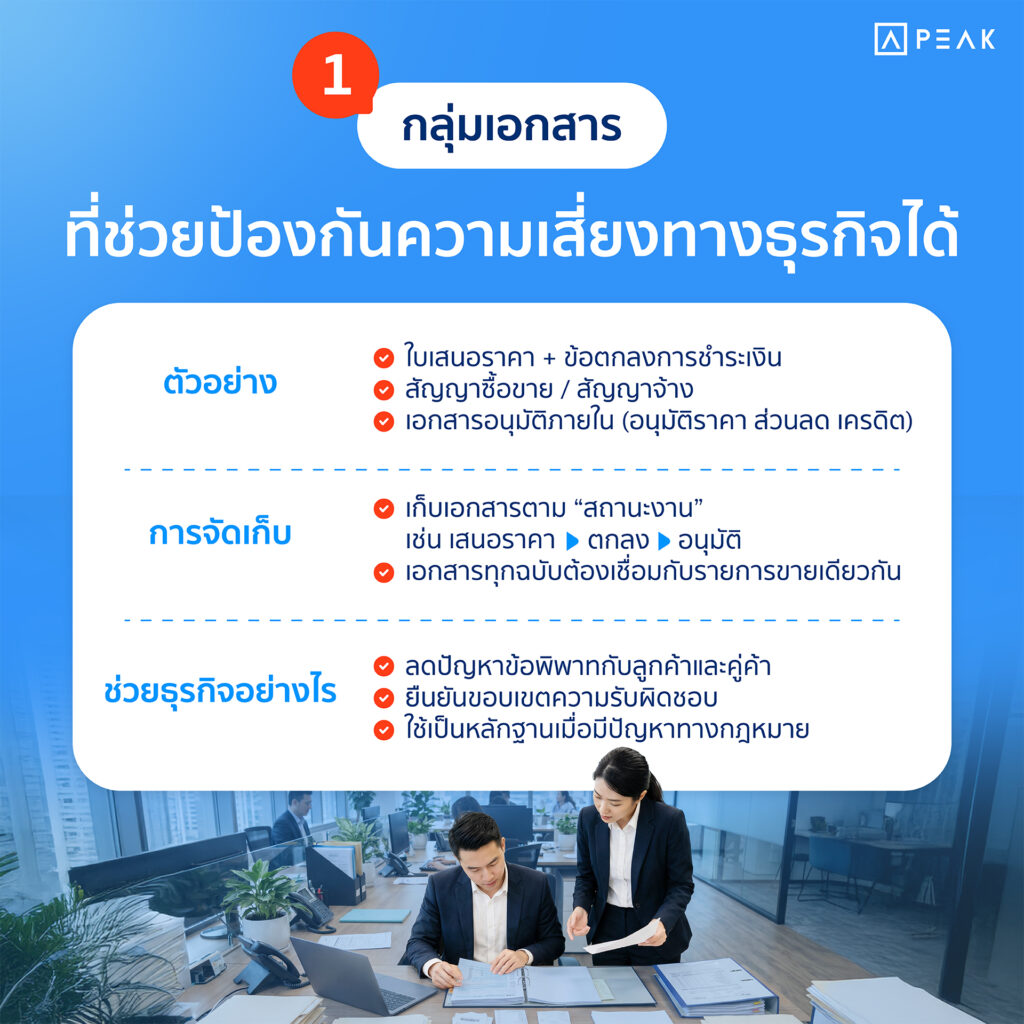
ตารางนี้สรุปเอกสารป้องกันความเสี่ยงที่ใช้บ่อย
| เอกสาร | ใช้ทำอะไร |
|---|---|
| ใบเสนอราคา (Quotation) | แจ้งราคาและเงื่อนไขให้ลูกค้าพิจารณาก่อนตัดสินใจซื้อ |
| ใบสั่งซื้อ (Purchase Order) | ผู้ซื้อยืนยันรายการที่ต้องการซื้อ |
| สัญญาซื้อขาย สัญญาจ้าง | ระบุหน้าที่ ระยะเวลา และความรับผิดชอบของแต่ละฝ่าย |
| ใบส่งสินค้า ใบรับสินค้า | ยืนยันว่าส่งและรับสินค้าครบ ควรให้ผู้รับเซ็นทุกครั้ง |
ใบเสนอราคาควรระบุวันหมดอายุ และบอกชัดว่าราคารวมหรือไม่รวม VAT ดูตัวอย่างฟอร์มและรายละเอียดที่ต้องมีได้ที่ใบเสนอราคา คืออะไร
จุดที่มักเข้าใจผิดคือ ใบเสนอราคาไม่มีผลผูกพันเลย ตามประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.) มาตรา 354 คำเสนอที่กำหนดระยะเวลาให้ตอบรับ ผู้เสนอจะถอนในระหว่างเวลานั้นไม่ได้ ใบเสนอราคาที่ระบุว่ายืนราคา 30 วัน จึงอาจผูกพันผู้ขายตลอด 30 วันนั้น
ไทยคูลแอร์ซิสเต็มจึงเขียนในใบเสนอราคาว่ายืนราคา 15 วัน และแยกราคาแอร์กับค่าติดตั้งเป็นคนละบรรทัด ลูกค้าเห็นชัดว่าส่วนไหนเป็นค่าสินค้า ส่วนไหนเป็นค่าบริการที่ต้องหักภาษี ณ ที่จ่าย
2. เอกสารหลักฐานทางการเงิน
เอกสารทางการเงินคือหลักฐานที่ใช้บันทึกบัญชี ตรวจสอบต้นทุน และกระทบยอดกับบัญชีธนาคาร แบ่งเป็น 3 ส่วน คือเอกสารด้านรายรับ เอกสารด้านรายจ่าย และหลักฐานจากธนาคาร
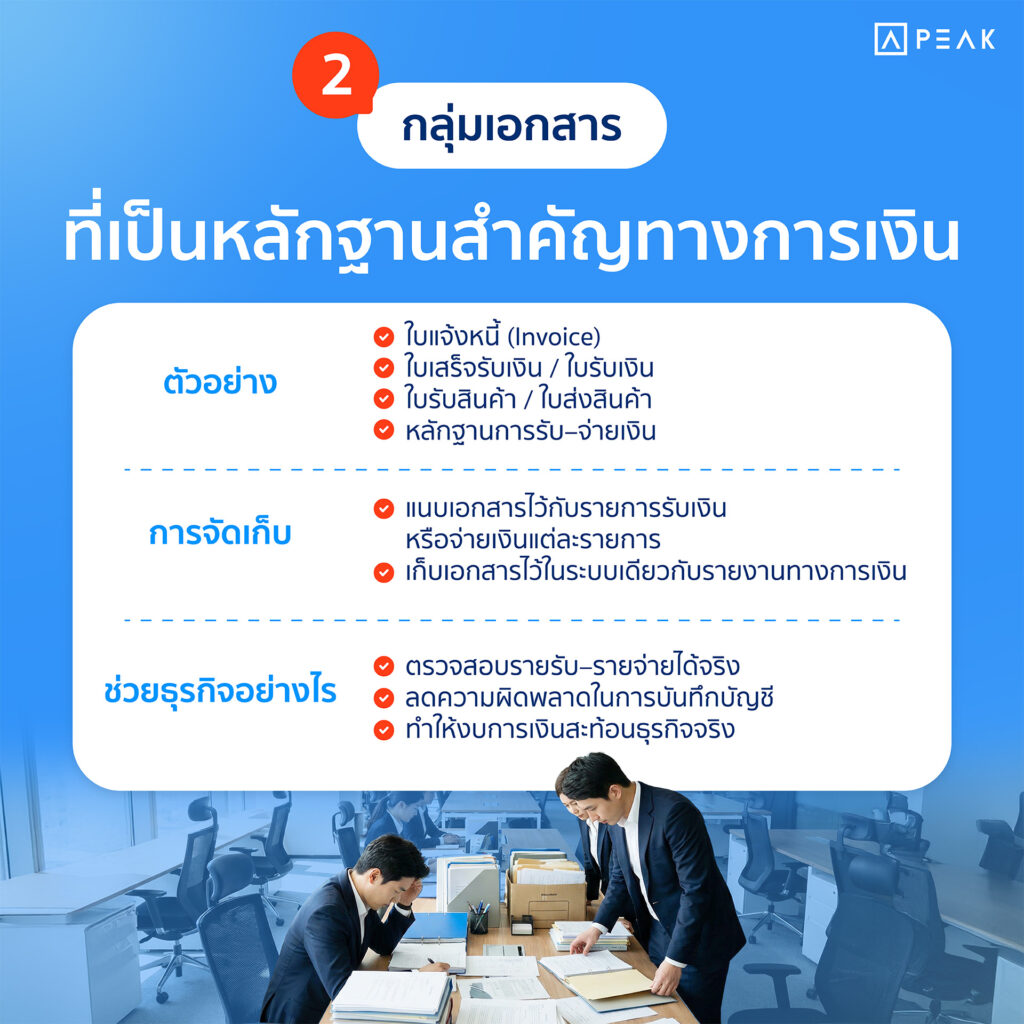
กลุ่มนี้ใช้บ่อยที่สุด และเป็นกลุ่มที่ผู้ทำบัญชีขอจากเจ้าของกิจการมากที่สุดตอนปิดงบ
ใบแจ้งหนี้ หรือใบอินวอย (Invoice)
ใบแจ้งหนี้ คือเอกสารที่ผู้ขายออกหลังส่งสินค้าหรือให้บริการแล้ว เพื่อแจ้งลูกค้าว่าต้องจ่ายค่าอะไร เท่าไร และภายในวันไหน ใบแจ้งหนี้ไม่ใช่หลักฐานว่าได้รับเงินแล้ว และไม่ควรใช้แทนใบเสนอราคาในช่วงที่ยังตกลงราคากันอยู่
ใบแจ้งหนี้ที่ให้เครดิตต้องระบุเครดิตเทอมและวันครบกำหนดให้ชัด เช่น Net 30 ใบแจ้งหนี้ค่าติดตั้งของไทยคูลแอร์ซิสเต็มลงวันที่ 8 พฤศจิกายน 2569 จึงเขียนวันครบกำหนดไว้ที่ 8 ธันวาคม 2569
กิจการที่จด VAT และขายสินค้านิยมออกเป็นชุด ใบแจ้งหนี้ ใบกำกับภาษี ในฉบับเดียว ข้อมูลที่ต้องมีและตัวอย่างดูได้ที่ใบแจ้งหนี้ (Invoice) คืออะไร
ใบวางบิล (Billing Note)
ใบวางบิลใช้รวบรวมใบแจ้งหนี้หลายใบในช่วงเวลาหนึ่ง เพื่อนัดให้ลูกค้าจ่ายครั้งเดียว เหมาะกับลูกค้าประจำที่มีรอบจ่ายเงินชัดเจน เช่น วางบิลทุกสิ้นเดือน
ไทยคูลแอร์ซิสเต็มวางบิลค่าแอร์ 107,000 บาท รวมกับค่าติดตั้ง 21,400 บาท เป็นยอด 128,400 บาทในใบวางบิลใบเดียว ใบวางบิลเป็นเอกสารแจ้งเตือนการชำระเท่านั้น ใช้แทนใบเสร็จรับเงินหรือใบกำกับภาษีไม่ได้
ใบเสร็จรับเงินที่ถูกต้องต้องมีอะไรบ้าง
ใบเสร็จรับเงินคือเอกสารที่ผู้ขายออกเพื่อยืนยันว่าได้รับชำระเงินแล้ว ประมวลรัษฎากร มาตรา 105 กำหนดให้ผู้ขายต้องออกใบรับให้ผู้ซื้อเมื่อรับเงินตั้งแต่จำนวนที่อธิบดีกำหนด และมาตรา 105 ทวิ กำหนดข้อมูลขั้นต่ำที่ต้องมี (ประมวลรัษฎากร มาตรา 103 ถึง 129)
ข้อมูลขั้นต่ำตามมาตรา 105 ทวิ สรุปได้ตามตารางนี้
| ข้อมูลขั้นต่ำตามมาตรา 105 ทวิ | ตัวอย่าง |
|---|---|
| เลขประจำตัวผู้เสียภาษีของผู้ออก | 13 หลักของบริษัท |
| ชื่อผู้ออก หรือชื่อที่ใช้ในการประกอบการ | บริษัท ไทยคูลแอร์ซิสเต็ม จำกัด |
| เลขที่เล่มและเลขที่ใบ | RE2612-0004 |
| วัน เดือน ปี ที่ออก | ตรงกับวันที่รับเงินจริง |
| จำนวนเงินที่รับ | ระบุตัวเลขให้ชัด |
| ชนิด ชื่อ จำนวน และราคาสินค้า | กรณีขายสินค้า |
ในทางปฏิบัติควรใส่ชื่อและที่อยู่ของผู้ซื้อ ช่องทางชำระเงิน และลายเซ็นผู้รับเงินเพิ่ม เพื่อให้ลูกค้าที่เป็นนิติบุคคลใช้เป็นหลักฐานรายจ่ายได้ วิธีออกใบเสร็จแต่ละแบบอ่านต่อที่ใบเสร็จรับเงิน คืออะไร ต้องมีอะไรบ้าง
ใบลดหนี้ และใบเพิ่มหนี้
ใบลดหนี้ออกเมื่อมูลค่าที่เรียกเก็บไปสูงกว่าที่ควร เช่น ลูกค้าคืนสินค้า หรือคำนวณราคาผิด ส่วนใบเพิ่มหนี้ออกเมื่อเรียกเก็บต่ำกว่าที่ควร
ทั้งสองใบออกได้เฉพาะผู้ประกอบการที่จดทะเบียนภาษีมูลค่าเพิ่ม และต้องอ้างอิงใบกำกับภาษีเดิมที่ออกไปแล้ว (ประมวลรัษฎากร มาตรา 86/9 และมาตรา 86/10)
เอกสารด้านรายจ่าย
เอกสารรายจ่ายใช้ยืนยันต้นทุนจริงของกิจการ และใช้หักเป็นรายจ่ายทางภาษีได้ ถ้าเอกสารไม่ครบ รายจ่ายนั้นอาจหักไม่ได้
- บิลเงินสด และใบเสร็จจากผู้ขาย หลักฐานการซื้อสินค้าหรือบริการ
- ใบกำกับภาษีซื้อ ใช้เครดิตภาษีซื้อ (Input Tax คือ VAT ที่เราจ่ายให้ผู้ขาย) สำหรับกิจการที่จด VAT
- ใบรับรองแทนใบเสร็จรับเงิน ใช้เมื่อผู้รับเงินไม่มีใบเสร็จให้ เช่น ค่ารถรับจ้าง ผู้เบิกเป็นคนลงรายละเอียดและรับรอง
- ใบสำคัญจ่าย เอกสารภายในที่แนบหลักฐานการจ่ายเงินแต่ละรายการ และมีผู้อนุมัติลงนาม
หลักฐานจากธนาคาร
Bank Statement หรือรายการเดินบัญชี ใช้เทียบกับรายรับรายจ่ายที่บันทึกไว้ว่าตรงกับเงินเข้าออกจริงหรือไม่ เป็นเอกสารหลักในขั้นตอนกระทบยอดเงินฝากธนาคาร
ยอดโอนค่าติดตั้งของลูกค้าไทยคูลแอร์ซิสเต็มจะเข้าบัญชี 20,800 บาท ไม่ใช่ 21,400 บาท ผู้ทำบัญชีจะจับคู่ส่วนต่าง 600 บาทกับหนังสือรับรองการหักภาษี ณ ที่จ่ายที่ลูกค้าส่งมา
3. เอกสารประกอบข้อมูลภาษี
เอกสารกลุ่มนี้เกี่ยวข้องโดยตรงกับการยื่นแบบภาษีและการตรวจสอบของกรมสรรพากร ถ้าจัดเก็บไม่ครบ อาจเสียสิทธิเครดิตภาษีซื้อ หรือถูกประเมินภาษีย้อนหลังได้
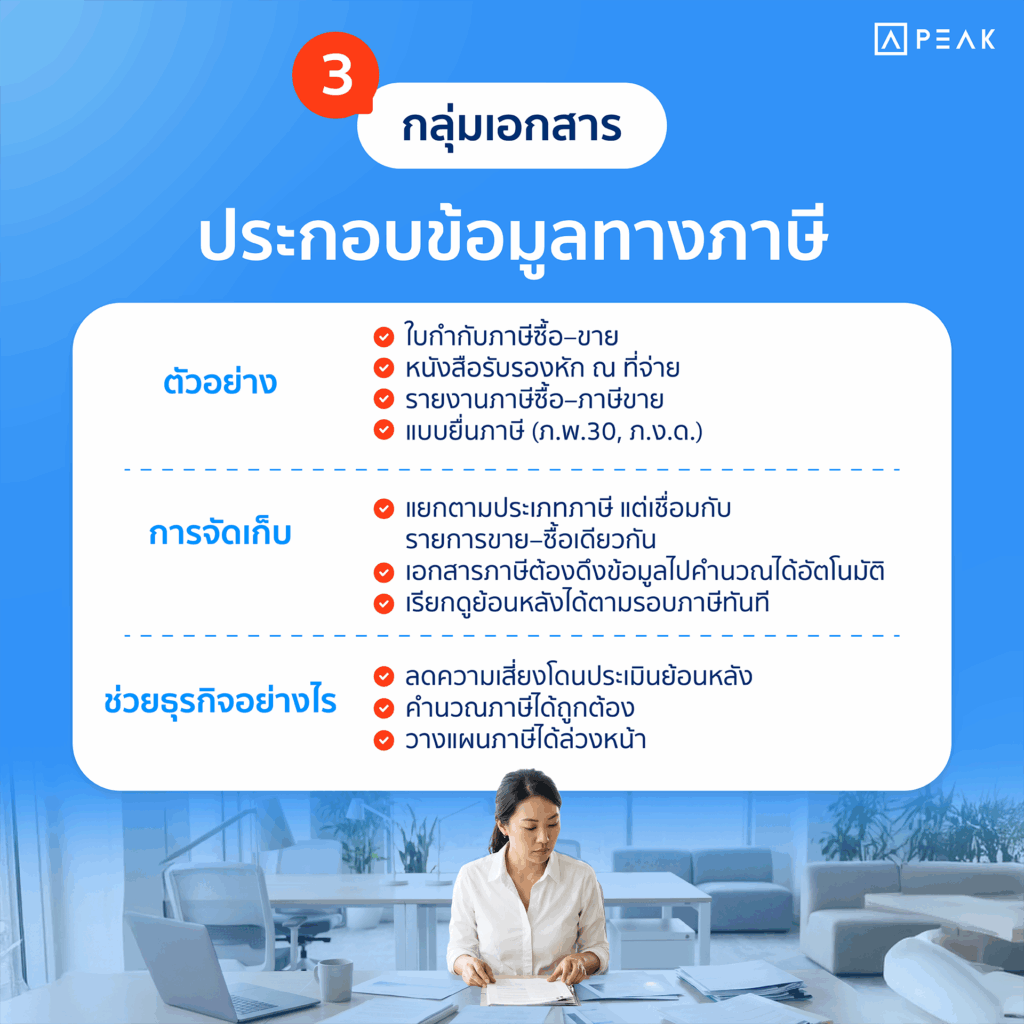
กิจการที่จด VAT จะมีเอกสารกลุ่มนี้มากกว่ากิจการทั่วไป เพราะต้องออกใบกำกับภาษีและทำรายงานภาษีทุกเดือน
| เอกสาร | ใช้ทำอะไร |
|---|---|
| ใบกำกับภาษี | หลักฐานภาษีขาย (Output Tax คือ VAT ที่เราเก็บจากลูกค้า) ของผู้ขาย และภาษีซื้อของผู้ซื้อ |
| รายงานภาษีซื้อ รายงานภาษีขาย | สรุปใบกำกับภาษีทั้งเดือน ใช้ยื่น ภ.พ.30 |
| หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) | ผู้จ่ายเงินออกให้ผู้รับเงินเมื่อหักภาษีไว้ |
| ใบเสร็จรับเงินค่าภาษีจากกรมสรรพากร | หลักฐานว่านำส่งภาษีแล้ว |
จุดที่คนพลาดบ่อยคือ เก็บใบกำกับภาษีขายครบ แต่ไม่ได้ทวงหนังสือรับรองการหักภาษี ณ ที่จ่ายจากลูกค้า ภาษีที่ถูกหักไว้จึงนำไปเครดิตตอนยื่นภาษีเงินได้ปลายปีไม่ได้เต็มจำนวน
ใบกำกับภาษีมีรายการที่กฎหมายกำหนดไว้เฉพาะ อ่านสรุปได้ที่ใบกำกับภาษี คืออะไร
ใบแจ้งหนี้ ใบวางบิล ใบกำกับภาษี ใบเสร็จรับเงิน ต่างกันอย่างไร
ต่างกันที่จังหวะออกและการใช้เป็นหลักฐานภาษี ใบแจ้งหนี้และใบวางบิลออกก่อนรับเงิน ใบเสร็จออกหลังรับเงิน ส่วนใบกำกับภาษีออกเมื่อภาษีเกิด และออกได้เฉพาะกิจการที่จด VAT
4 เอกสารนี้ถูกใช้สลับกันบ่อยที่สุด เพราะออกในช่วงเวลาใกล้กันและบางครั้งรวมอยู่ในฉบับเดียว ตารางเปรียบเทียบด้านล่างใช้แยกได้เร็ว
| เอกสาร | ออกเมื่อไร | ใช้เป็นหลักฐานภาษีได้ไหม |
|---|---|---|
| ใบแจ้งหนี้ | หลังส่งสินค้าหรือบริการ ก่อนรับเงิน | ได้ ถ้าออกคู่กับใบกำกับภาษี |
| ใบวางบิล | ก่อนรับเงิน รวมหลายใบแจ้งหนี้ | ไม่ได้ |
| ใบกำกับภาษี | เมื่อภาษีเกิด (ขายสินค้า: ส่งมอบ / ให้บริการ: รับเงิน) | ได้ เฉพาะกิจการที่จด VAT |
| ใบเสร็จรับเงิน | เมื่อรับเงินแล้ว | ได้ เป็นหลักฐานรายรับรายจ่าย |
หลักจำง่าย ๆ คือ ใบแจ้งหนี้กับใบเสร็จรับเงินเป็นคู่ “ก่อนจ่าย” กับ “หลังจ่าย” ส่วนใบส่งของกับใบแจ้งหนี้เป็นคู่ “ส่งของ” กับ “เรียกเก็บเงิน” ซึ่งมักรวมเป็นใบเดียวในการขายสินค้า
บันทึกบัญชีจากเอกสารหลังปิดการขายอย่างไร
บันทึก 2 จังหวะ คือ ตอนตั้งลูกหนี้จากใบกำกับภาษีหรือใบแจ้งหนี้ และตอนรับเงินจากใบเสร็จรับเงิน งานบริการที่ภาษีเกิดตอนรับเงินมีขั้นเพิ่ม คือย้ายภาษีขายยังไม่ถึงกำหนดชำระไปเป็นภาษีขาย
ตัวเลขทั้งหมดในหัวข้อนี้เป็นของไทยคูลแอร์ซิสเต็ม (ข้อมูลสมมติ) ค่าแอร์และค่าติดตั้งแยกบรรทัดกันตั้งแต่ใบเสนอราคา
ตอนส่งแอร์ บันทึกบัญชีอย่างไร
ตั้งลูกหนี้เต็มยอดรวม VAT และรับรู้ภาษีขายทันที เพราะใบกำกับภาษีออกในวันส่งของ
ค่าแอร์ 100,000 บาท × 7% = VAT 7,000 บาท รวม 107,000 บาท
| รายการ (5 พ.ย. 2569) | เดบิต | เครดิต |
|---|---|---|
| ลูกหนี้การค้า | 107,000 | |
| รายได้จากการขาย | 100,000 | |
| ภาษีขาย | 7,000 |
ตอนวางบิลค่าติดตั้ง บันทึกบัญชีอย่างไร
ตั้งลูกหนี้เต็มยอด แต่ VAT ยังเป็นภาษีขายยังไม่ถึงกำหนดชำระ เพราะยังไม่ได้รับเงินและยังไม่ได้ออกใบกำกับภาษี
ค่าติดตั้ง 20,000 บาท × 7% = VAT 1,400 บาท รวม 21,400 บาท
| รายการ (8 พ.ย. 2569) | เดบิต | เครดิต |
|---|---|---|
| ลูกหนี้การค้า | 21,400 | |
| รายได้ค่าบริการ | 20,000 | |
| ภาษีขายยังไม่ถึงกำหนดชำระ | 1,400 |
ตอนรับเงิน และถูกหักภาษี ณ ที่จ่าย บันทึกบัญชีอย่างไร
ล้างลูกหนี้ทั้งสองก้อน บันทึกภาษีถูกหักเป็นสินทรัพย์ และย้าย VAT ค่าติดตั้งเป็นภาษีขายในเดือนที่รับเงิน
ลูกค้าจ่ายวันที่ 4 ธันวาคม 2569 ค่าแอร์เป็นการซื้อสินค้า จึงโอนเต็ม 107,000 บาท ส่วนค่าติดตั้งเป็นค่าบริการที่จ่ายให้นิติบุคคล ลูกค้าหักภาษี ณ ที่จ่ายร้อยละ 3 ของยอดก่อน VAT ตามคำสั่งกรมสรรพากร ที่ ท.ป.4/2528
- ภาษีถูกหัก: 20,000 × 3% = 600 บาท
- เงินที่ได้รับค่าติดตั้ง: 21,400 − 600 = 20,800 บาท
- เงินเข้าบัญชีรวม: 107,000 + 20,800 = 127,800 บาท
| รายการ (4 ธ.ค. 2569) | เดบิต | เครดิต |
|---|---|---|
| เงินฝากธนาคาร | 127,800 | |
| ภาษีเงินได้ถูกหัก ณ ที่จ่าย | 600 | |
| ลูกหนี้การค้า | 128,400 | |
| ภาษีขายยังไม่ถึงกำหนดชำระ | 1,400 | |
| ภาษีขาย | 1,400 |
ภาษีถูกหัก 600 บาทใช้เครดิตตอนยื่นภาษีเงินได้นิติบุคคลปลายปี โดยมีหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) จากลูกค้าเป็นหลักฐาน ส่วนภาษีขาย 1,400 บาทไปอยู่ในแบบ ภ.พ.30 เดือนธันวาคม 2569
ข้อผิดพลาดเรื่องเอกสารที่ทำให้ได้เงินช้ามีอะไรบ้าง
มี 4 เรื่องหลัก คือ ส่งใบเสนอราคาช้า ข้อมูลในเอกสารไม่ตรงกัน ไม่ระบุเครดิตเทอม และออกใบกำกับภาษีผิดจังหวะ ทุกเรื่องทำให้บิลไม่ผ่านรอบจ่ายของลูกค้า
ลูกค้าองค์กรจ่ายเงินตามรอบ ถ้าเอกสารหลุดรอบไปหนึ่งครั้ง เงินมักเลื่อนไปอีกหนึ่งเดือน
- ส่งใบเสนอราคาช้า ลูกค้าตกลงในห้องประชุม แต่ใบเสนอราคาตามไปหลายวันหลัง ระหว่างนั้นลูกค้าอาจได้ข้อเสนอจากรายอื่นที่ส่งเอกสารเร็วกว่า
- ข้อมูลไม่ตรงกันระหว่างเอกสาร ชื่อบริษัท สาขา เลขประจำตัวผู้เสียภาษี หรือยอดเงินในใบเสนอราคาไม่ตรงกับใบแจ้งหนี้ ฝ่ายจัดซื้อของลูกค้าจะตีกลับให้แก้
- ไม่ระบุเครดิตเทอมและวันครบกำหนด ลูกค้าเข้าใจว่าจ่ายเมื่อไรก็ได้ ลูกหนี้ค้างชำระสะสม และเงินสดหมุนเวียนของกิจการติดขัด
- ออกใบกำกับภาษีค่าบริการก่อนรับเงิน ภาษีขายเกิดทันทีและต้องนำส่งในเดือนนั้น แม้ลูกค้ายังไม่จ่าย กิจการต้องสำรองเงินจ่าย VAT ไปก่อน
สมมติไทยคูลแอร์ซิสเต็มพิมพ์เลขประจำตัวผู้เสียภาษีของลูกค้าผิด 1 หลักในใบกำกับภาษีค่าแอร์ ลูกค้าใช้เป็นภาษีซื้อไม่ได้ ต้องให้ผู้ขายยกเลิกใบเดิมและออกใบใหม่ บิลจึงพลาดรอบจ่ายวันที่ 4 ธันวาคม และเลื่อนไปรอบถัดไป
วิธีจัดเก็บเอกสารให้เป็นระบบ ทำอย่างไร
ทำได้ด้วย 3 ข้อ คือ แยกหมวดหมู่ ใส่เลขที่เอกสารต่อเนื่อง และเก็บไฟล์ในระบบที่ค้นหาได้ ทำครบตั้งแต่วันแรก จะไม่ต้องรื้อเอกสารตอนสิ้นปี และหาเจอได้เร็วเมื่อผู้ทำบัญชีหรือสรรพากรขอดู
ตามพระราชบัญญัติการบัญชี พ.ศ. 2543 มาตรา 14 ต้องเก็บบัญชีและเอกสารประกอบการลงบัญชีไว้ไม่น้อยกว่า 5 ปีนับแต่วันปิดบัญชี ส่วนรายงานภาษีและเอกสาร VAT อธิบดีกรมสรรพากรอาจสั่งให้เก็บถึง 7 ปี (มาตรา 87/3)
- คัดและจัดหมวดหมู่ให้ชัดเจน แยกเอกสารบัญชีออกจากเอกสารฝ่ายอื่น แล้วแยกย่อยตาม 3 ประเภทในบทความนี้ เอกสารที่ไม่จำเป็นต้องเก็บให้ทำลายตามรอบ
- ใช้ระบบเลขที่เอกสาร กำหนดรูปแบบเลขที่ของแต่ละประเภท เช่น QT สำหรับใบเสนอราคา IV สำหรับใบแจ้งหนี้ RE สำหรับใบเสร็จ เรียงตามปีและเดือน
- ใช้โปรแกรมบัญชีที่มีคลังเอกสาร เก็บไฟล์คู่กับรายการบัญชี เรียกดูเอกสารอ้างอิงได้ทันที ลดปัญหาไฟล์กระจายอยู่หลายที่
ไทยคูลแอร์ซิสเต็มใช้เลข IV2611-0012 กับใบแจ้งหนี้ค่าติดตั้ง และ RE2612-0004 กับใบเสร็จ พอลูกค้าโทรถามยอดค้าง ฝ่ายบัญชีค้นจากเลขที่เดียวก็เห็นทั้งใบแจ้งหนี้ ใบเสร็จ และ 50 ทวิ ที่ผูกกันอยู่
ข้อควรรู้เกี่ยวกับเอกสารทางธุรกิจ
- ตรวจ 50 ทวิ ที่ลูกค้าส่งมาทุกใบ ชื่อ เลขประจำตัวผู้เสียภาษีของเรา และยอดเงินได้ต้องตรงกับใบแจ้งหนี้ ถ้าผิดให้ขอใบใหม่ก่อนปิดงบ
- วันที่ในใบกำกับภาษีต้องตรงกับจุดเกิดภาษี ขายสินค้าใช้วันส่งมอบ ให้บริการใช้วันรับเงิน เว้นแต่มีเหตุการณ์ที่มาก่อนตามมาตรา 78 และ 78/1
- ขายของพร้อมติดตั้งควรแยกราคา ถ้าทำสัญญาเดียวแบบรวมค่าของและค่าแรง การหักภาษี ณ ที่จ่ายอาจคิดต่างจากตัวอย่าง ควรให้ผู้ทำบัญชีดูสัญญาก่อน
- ยกเลิกเอกสารแล้วอย่าทิ้ง ใบกำกับภาษีที่ยกเลิกควรเก็บต้นฉบับไว้ครบชุด พร้อมบันทึกเหตุผลที่ยกเลิก
- VAT ในตัวอย่างคิดร้อยละ 7 ตามพระราชกฤษฎีกา ฉบับที่ 807 ใช้ถึง 30 กันยายน 2570 ถ้าอัตราเปลี่ยน ยอดภาษีขายและยอดรวมในใบกำกับภาษีจะเปลี่ยนตาม
- ตัวเลขในบทความเป็นตัวอย่าง ชื่อบริษัทและยอดเงินเป็นข้อมูลสมมติ กรณีเฉพาะของกิจการควรปรึกษาผู้สอบบัญชีหรือสำนักงานบัญชี และยึดตามประกาศล่าสุดของกรมสรรพากรและกรมพัฒนาธุรกิจการค้า
สรุป – ทำเอกสารครบตามลำดับ ปิดการขายง่าย ลูกค้าสบายใจ
- จำ 3 ประเภท เอกสารป้องกันความเสี่ยง เอกสารหลักฐานทางการเงิน และเอกสารประกอบข้อมูลภาษี
- ออกใบกำกับภาษีตามจุดเกิดภาษี ขายสินค้าออกตอนส่งมอบ ให้บริการออกตอนรับเงิน
- บันทึกบัญชีทันทีที่ออกเอกสาร ตั้งลูกหนี้ตอนส่งของหรือวางบิล และล้างลูกหนี้พร้อมภาษีถูกหักตอนรับเงิน
- เก็บเอกสารไม่น้อยกว่า 5 ปี นับแต่วันปิดบัญชี พร้อมเลขที่เอกสารที่ค้นได้
เอกสารทางธุรกิจไม่ได้ซับซ้อนอย่างที่หลายคนกังวล หัวใจอยู่ที่ลำดับและวันที่ เริ่มได้วันนี้ด้วยการเปิดบิลขายเดือนล่าสุด แยกว่ารายการไหนเป็นสินค้า รายการไหนเป็นบริการ แล้วเช็กว่าวันที่ในใบกำกับภาษีตรงกับวันส่งของหรือวันรับเงินหรือไม่
ออกเอกสารขายครบทั้งวงจรด้วย PEAK
PEAK โปรแกรมบัญชีออนไลน์ ช่วยออกใบเสนอราคา ใบแจ้งหนี้ ใบวางบิล ใบเสร็จรับเงิน และใบกำกับภาษีจากระบบเดียว พร้อมคลังเอกสารที่เก็บไฟล์คู่กับรายการบัญชี ให้เจ้าของกิจการและผู้ทำบัญชีเห็นเอกสารชุดเดียวกัน ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน
อ่านเรื่องเอกสารและภาษีจากการขายเพิ่มเติม
- หัก ณ ที่จ่าย 3% สำหรับธุรกิจบริการ ขั้นตอนตั้งแต่รับเงินถึงเก็บ 50 ทวิ
- ใบลดหนี้ คืออะไร กรณีลูกค้าคืนของหรือคิดราคาผิด
- ทวงหนี้ลูกค้า B2B เมื่อลูกค้าจ่ายช้ากว่าเครดิตเทอม
- Bank Statement และงบกระทบยอด วิธีจับคู่เงินเข้ากับเอกสาร
แหล่งอ้างอิงข้อมูล
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 77 ถึง 79
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 85 ถึง 86/9
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 87 ถึง 90
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 87 ถึง 87/3
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 103 ถึง 129
- กรมสรรพากร: คำสั่งกรมสรรพากร ที่ ท.ป.4/2528
- กรมสรรพากร: พระราชกฤษฎีกา ฉบับที่ 807
- กรมพัฒนาธุรกิจการค้า: พระราชบัญญัติการบัญชี พ.ศ. 2543
- ประมวลกฎหมายแพ่งและพาณิชย์: มาตรา 354
คำถามที่พบบ่อยเกี่ยวกับเอกสารทางธุรกิจ
Business Documents หมายถึงอะไร
หมายถึงเอกสารทางธุรกิจ คือเอกสารที่เกิดจากการทำธุรกรรมของกิจการ เช่น ใบเสนอราคา ใบแจ้งหนี้ ใบเสร็จรับเงิน ใบกำกับภาษี ใช้ยืนยันรายการระหว่างคู่ค้าและเป็นหลักฐานทางบัญชี
เอกสารทางบัญชีมีอะไรบ้าง
หลัก ๆ คือใบเสร็จรับเงิน ใบกำกับภาษี ใบแจ้งหนี้ ใบลดหนี้ ใบเพิ่มหนี้ ใบสำคัญจ่าย ใบรับรองแทนใบเสร็จรับเงิน หนังสือรับรองการหักภาษี ณ ที่จ่าย และ Bank Statement ซึ่งเป็นเอกสารที่ผู้ทำบัญชีใช้บันทึกรายการจริง
เอกสารบริษัทมีอะไรบ้าง
มีเอกสารแสดงตัวตนของกิจการ เช่น หนังสือรับรองบริษัท บัญชีรายชื่อผู้ถือหุ้น และใบทะเบียนภาษีมูลค่าเพิ่ม ใช้เปิดบัญชีธนาคารหรือทำสัญญากับคู่ค้า อ่านเพิ่มที่ หนังสือรับรองบริษัท คืออะไร
ออกเอกสารทางธุรกิจเป็นไฟล์อิเล็กทรอนิกส์ได้ไหม
ได้ เอกสารหลายประเภทออกและเก็บเป็นไฟล์ได้ ส่วนใบกำกับภาษีและใบรับแบบอิเล็กทรอนิกส์ต้องทำตามระบบ e-Tax Invoice & e-Receipt ของกรมสรรพากร อ่านภาพรวมได้ที่ E-Document คืออะไร
ไม่จด VAT ออกใบกำกับภาษีได้ไหม
ไม่ได้ ใบกำกับภาษีออกได้เฉพาะผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มตามมาตรา 86/13 ผู้ที่ออกโดยไม่มีสิทธิมีโทษตาม มาตรา 90/4 จำคุก 3 เดือนถึง 7 ปี และปรับ 2,000 ถึง 200,000 บาท กิจการที่ยังไม่จด VAT จึงออกใบเสร็จรับเงินแทน
ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาท
คลิก https://www.peakaccount.com (ไม่มีค่าใช้จ่าย)
PEAK Call Center : 1485
LINE : @peakaccount
สอบถามเพิ่มเติม คลิก https://m.me/peakengine

About Author