
50 ทวิ คืออะไร และสำคัญอย่างไร
50 ทวิ คือ หนังสือรับรองการหักภาษี ณ ที่จ่าย ที่ผู้จ่ายเงินออกให้ผู้รับเงิน เพื่อยืนยันว่าได้หักภาษีเงินได้ไว้เท่าไร และนำส่งกรมสรรพากรแล้ว ชื่อเรียกมาจากประมวลรัษฎากร มาตรา 50 ทวิ ที่กำหนดหน้าที่ออกหนังสือนี้ คนทั่วไปเรียกสั้น ๆ ว่าใบ 50 ทวิ ใบทวิ 50 หรือใบหัก ณ ที่จ่าย
เอกสารใบเดียวมีคนเกี่ยวข้อง 2 ฝั่ง ฝั่งผู้รับเงิน เช่น พนักงาน ฟรีแลนซ์ หรือเจ้าของที่ให้เช่า ใช้หนังสือรับรองเป็นหลักฐานว่าภาษีบางส่วนถูกจ่ายล่วงหน้าไปแล้ว ส่วนฝั่งผู้จ่ายเงิน เช่น บริษัทที่จ้างพนักงานหรือจ้างฟรีแลนซ์ มีหน้าที่ออกให้ครบและตรงเวลา
สำหรับเจ้าของธุรกิจและพนักงาน เรื่องนี้สำคัญอย่างน้อย 3 ด้าน
- ผู้รับเงินใช้ตัวเลขในหนังสือรับรอง กรอกแบบยื่นภาษีเงินได้บุคคลธรรมดาประจำปี และนำภาษีที่ถูกหักไว้ไปหักออกจากภาษีที่ต้องจ่าย ถ้าถูกหักไว้เกินก็ขอคืนได้
- ผู้จ่ายที่ไม่ออกหนังสือรับรองมีโทษปรับไม่เกิน 2,000 บาท (มาตรา 35 ตามหมายเหตุในแบบหนังสือรับรองของกรมสรรพากร) และพนักงานจะตามขอเอกสารจนเสียเวลาทั้งสองฝ่าย
- ตัวเลขในหนังสือรับรองต้องตรงกับแบบ ภ.ง.ด. ที่ผู้จ่ายยื่นไว้ ถ้าไม่ตรง ผู้รับเงินอาจถูกเรียกตรวจตอนขอคืนภาษี
ทำไมได้ 50 ทวิ 2 ฉบับ และต้องเก็บฉบับไหน
ได้ 2 ฉบับเพราะแบบฟอร์มของกรมสรรพากรกำหนดให้มีข้อความตรงกัน 2 ฉบับ แต่ละฉบับใช้ต่างกัน ตามประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 62)
- ฉบับที่ 1 สำหรับผู้ถูกหักภาษี ใช้แนบพร้อมแบบแสดงรายการ
- ฉบับที่ 2 สำหรับผู้ถูกหักภาษี เก็บไว้เป็นหลักฐาน
ทั้งสองฉบับเป็นของผู้รับเงิน ผู้จ่ายไม่ได้เก็บฉบับใดไว้เอง ในทางปฏิบัติ ถ้ายื่นภาษีออนไลน์ระบบไม่ได้ให้แนบตัวกระดาษ ผู้รับเงินจึงเก็บไว้ทั้งสองฉบับ เผื่อกรมสรรพากรขอเอกสารประกอบตอนขอคืนภาษี ถ้าได้มาแค่ฉบับเดียว ให้ขอฉบับที่ขาดจากผู้จ่ายตั้งแต่ตอนรับเอกสาร
ใครต้องออก 50 ทวิ และต้องออกเมื่อไร
ผู้ที่ต้องออกคือผู้จ่ายเงินที่มีหน้าที่หักภาษี ณ ที่จ่าย ไม่ว่าจะเป็นบริษัท ห้างหุ้นส่วน หรือบุคคลธรรมดาที่มีหน้าที่หัก กำหนดเวลาออกขึ้นกับประเภทเงินได้
| ประเภทเงินได้ | ตัวอย่าง | ต้องออก 50 ทวิ เมื่อไร |
|---|---|---|
| เงินเดือน ค่าจ้าง โบนัส (มาตรา 40(1)) | เงินเดือนพนักงานประจำ | ภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป หรือภายใน 1 เดือนนับแต่วันที่พนักงานออกจากงานระหว่างปี |
| ค่าบริการ ค่าจ้างทำของ ค่าเช่า ค่าโฆษณา | จ้างฟรีแลนซ์ เช่าออฟฟิศ จ้างบริษัทอื่น | ออกให้ทุกครั้งที่จ่ายเงินและหักภาษี |
กำหนดของเงินเดือนอ้างอิงจากข้อหารือของกรมสรรพากร ที่ กค 0706/5749 ซึ่งตอบเรื่องการออกหนังสือรับรองให้พนักงานที่ออกระหว่างปี จุดที่ผู้ประกอบการพลาดบ่อยคือรอออกพร้อมพนักงานคนอื่นในเดือนกุมภาพันธ์ ทั้งที่พนักงานลาออกไปตั้งแต่กลางปี และต้องได้เอกสารภายใน 1 เดือน
สมมติคุณฝนเป็นเจ้าของสตูดิโอออกแบบในรูปบริษัท ในปีภาษี 2569 บริษัทของคุณฝนต้องออกหนังสือรับรองอย่างน้อย 3 แบบ
- พนักงานประจำ 3 คน ออกฉบับสรุปทั้งปีภายในวันที่ 15 กุมภาพันธ์ 2570
- ฟรีแลนซ์ช่างภาพที่จ้างถ่ายผลงาน ออกทุกครั้งที่จ่ายค่าจ้าง
- เจ้าของออฟฟิศที่เป็นบุคคลธรรมดา ออกทุกเดือนที่จ่ายค่าเช่า
ตัวอย่าง 50 ทวิ เงินเดือน อ่านทีละช่องอย่างไร
ตัวอย่าง 50 ทวิ เงินเดือนประกอบด้วย 5 ส่วนหลัก คือ ข้อมูลผู้จ่าย ข้อมูลผู้รับ ลำดับที่ในแบบ ภ.ง.ด. ตารางเงินได้กับภาษีที่หัก และเงินที่จ่ายเข้ากองทุน ช่องทั้งหมดอ้างอิงจากแบบฟอร์ม 50 ทวิ ของกรมสรรพากร
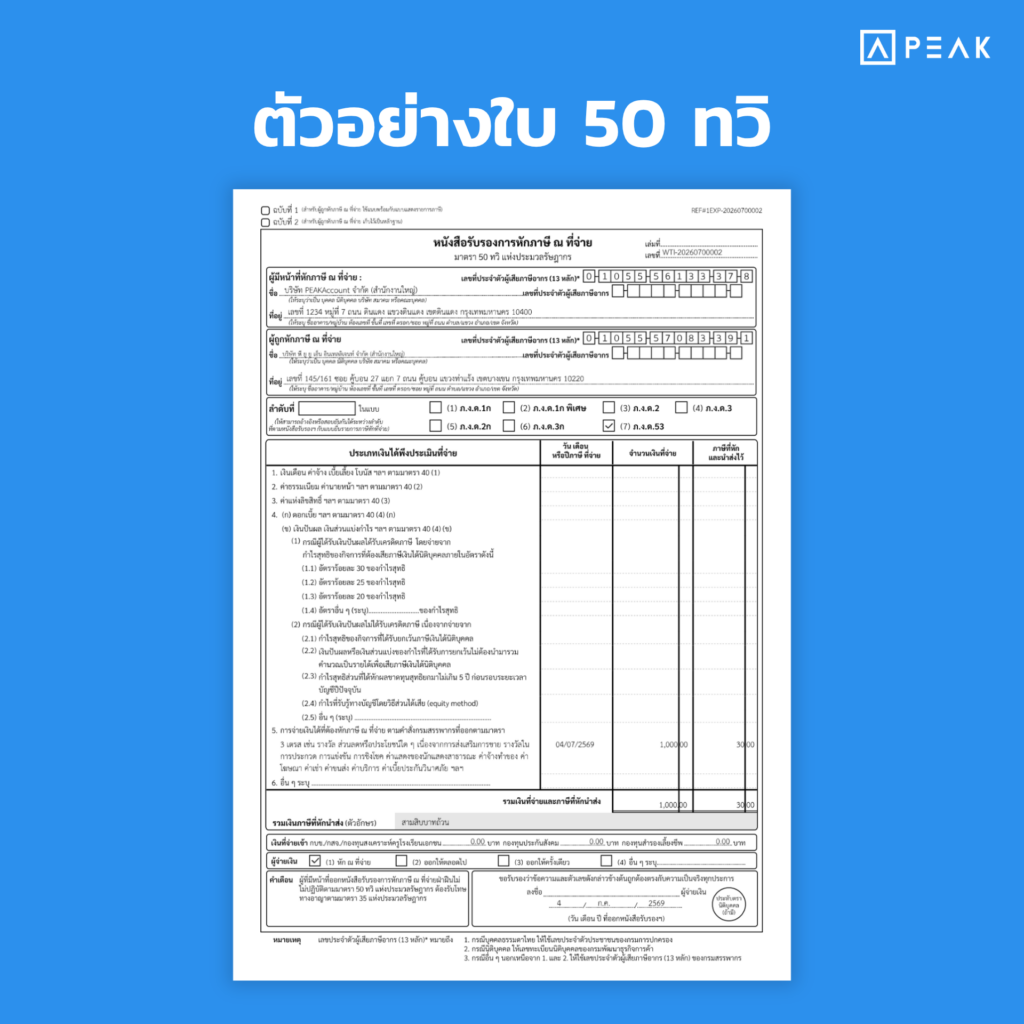
สมมติคุณต้นเป็นพนักงานกราฟิกของคุณฝน ได้เงินเดือน 30,000 บาท ทั้งปี 2569 ไม่มีโบนัส และไม่มีค่าลดหย่อนอื่นนอกจากค่าลดหย่อนส่วนตัวกับเงินสมทบประกันสังคม บริษัทคำนวณภาษีทั้งปีไว้ดังนี้
- เงินได้ทั้งปี: 30,000 × 12 = 360,000 บาท
- หักค่าใช้จ่าย 50% แต่ไม่เกิน 100,000 บาท: 100,000 บาท
- หักค่าลดหย่อนส่วนตัว: 60,000 บาท
- หักเงินสมทบประกันสังคม: 875 × 12 = 10,500 บาท (เพดานค่าจ้าง 17,500 บาท ตั้งแต่ 1 มกราคม 2569)
- เงินได้สุทธิ: 360,000 − 100,000 − 60,000 − 10,500 = 189,500 บาท
- ภาษี: 150,000 บาทแรกได้รับยกเว้น ส่วนที่เหลือ 39,500 × 5% = 1,975 บาท
บริษัทจึงหักภาษีจากเงินเดือนคุณต้นรวมทั้งปี 1,975 บาท และนำส่งผ่านแบบ ภ.ง.ด.1 ทุกเดือน หน้าตาหนังสือรับรองที่คุณต้นได้รับจะเป็นแบบนี้
| ช่องในหนังสือรับรอง | สิ่งที่กรอก | อ่านอย่างไร |
|---|---|---|
| ผู้มีหน้าที่หักภาษี ณ ที่จ่าย | ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษี 13 หลัก ของบริษัทคุณฝน | ต้องตรงกับบริษัทที่จ่ายเงินเดือนจริง |
| ผู้ถูกหักภาษี ณ ที่จ่าย | ชื่อ ที่อยู่ เลขประจำตัวประชาชน ของคุณต้น | ถ้าเลขผิด ข้อมูลจะไม่ผูกกับคุณต้นในระบบของกรมสรรพากร |
| ลำดับที่ในแบบ | ติ๊ก ภ.ง.ด.1ก | บอกว่าบริษัทสรุปเงินได้ของคุณต้นไว้ในแบบ ภ.ง.ด.1ก |
| ประเภทเงินได้ | ข้อ 1. เงินเดือน ค่าจ้าง ฯลฯ ตามมาตรา 40(1) | เงินเดือนทั้งหมดอยู่บรรทัดนี้ |
| วันเดือนหรือปีภาษีที่จ่าย | ปี 2569 | ฉบับเงินเดือนมักใส่เป็นปีภาษี |
| จำนวนเงินที่จ่าย | 360,000.00 | ตัวเลขที่ต้องกรอกเป็นเงินได้ตอนยื่นภาษี |
| ภาษีที่หักและนำส่งไว้ | 1,975.00 | ตัวเลขที่นำไปหักออกจากภาษีที่ต้องจ่าย |
| กองทุนประกันสังคม | 10,500.00 | ใช้กรอกเป็นค่าลดหย่อน |
| ผู้จ่ายเงิน | (1) หัก ณ ที่จ่าย | ภาษีถูกหักจากเงินเดือนของคุณต้นเอง |
จุดที่มักถูกมองข้ามคือช่องกองทุนประกันสังคมและกองทุนสำรองเลี้ยงชีพ หลายคนกรอกแค่เงินได้กับภาษีที่หัก แล้วลืมใส่ค่าลดหย่อนจากสองช่องนี้ ทำให้เสียภาษีมากกว่าที่ควร
ทำไมยอดเงินได้ในหนังสือรับรองไม่เท่ากับเงินเดือนที่คำนวณเอง
สาเหตุที่พบบ่อยมี 3 อย่าง คือ เงินที่จ่ายคร่อมปี เงินได้ที่ไม่ต้องรวมคำนวณภาษี และการเริ่มงานหรือออกงานกลางปี หนังสือรับรองแสดงเงินที่บริษัทจ่ายจริงในปีภาษีนั้น ไม่ใช่เงินเดือนคูณ 12
- เงินเดือนเดือนธันวาคมที่จ่ายต้นเดือนมกราคม จะไปอยู่ในปีภาษีถัดไป
- โบนัสที่จ่ายในปีนี้รวมอยู่ในยอด แม้จะเป็นผลงานของปีที่แล้ว
- พนักงานที่เริ่มงานเดือนเมษายน จะมีเงินได้แค่ 9 เดือนในฉบับของบริษัทนี้
ถ้าตัวเลขต่างจากที่คาดและหาเหตุผลไม่ได้ ให้ถาม HR หรือฝ่ายบัญชีก่อนยื่นภาษี เพราะตัวเลขที่ยื่นต้องตรงกับที่บริษัทนำส่งไว้
ตัวอย่างหนังสือรับรองค่าจ้างฟรีแลนซ์และค่าเช่าเป็นอย่างไร
สองกรณีนี้ใช้แบบฟอร์มเดียวกัน ต่างกันที่บรรทัดประเภทเงินได้และลำดับที่ในแบบ ภ.ง.ด. ซึ่งเป็นแบบ ภ.ง.ด.3 เพราะผู้รับเงินเป็นบุคคลธรรมดา
- ฟรีแลนซ์ช่างภาพ ค่าจ้าง 20,000 บาท × 3% = 600 บาท โอนจริง 19,400 บาท ติ๊ก ภ.ง.ด.3 และกรอกในบรรทัดเงินได้ตามมาตรา 40(2)
- เจ้าของออฟฟิศ ค่าเช่าเดือนละ 25,000 บาท × 5% = 1,250 บาท โอนจริง 23,750 บาท ติ๊ก ภ.ง.ด.3 และกรอกในบรรทัดค่าเช่า (ข้อ 5 ของแบบฟอร์ม)
ค่าเช่าที่ต้องออกทุกเดือนรวมแล้ว 12 ใบต่อปี ถ้าเจ้าของออฟฟิศต้องใช้ยื่นภาษี เขาต้องรวมจากทั้ง 12 ใบเอง การบันทึกเลขที่เล่มและเลขที่ใบเรียงกันตั้งแต่ต้นปีช่วยให้ตามเอกสารย้อนหลังได้ง่าย
ใบ 50 ทวิ (ใบหัก ณ ที่จ่าย) ขอได้ที่ไหน ถ้าหายหรือบริษัทไม่ออกให้ทำอย่างไร
ขอได้จากผู้จ่ายเงินเท่านั้น คือบริษัทนายจ้างหรือผู้ว่าจ้างที่หักภาษีไว้ เพราะหนังสือรับรองเป็นเอกสารที่ผู้จ่ายออก ไม่ใช่เอกสารที่กรมสรรพากรออกให้
| สถานการณ์ | ควรทำอย่างไร |
|---|---|
| ยังไม่ได้รับ | ติดต่อ HR หรือฝ่ายบัญชีของผู้จ่าย หลายบริษัทส่งเป็นไฟล์ PDF ทางอีเมลหรือแอป HR |
| ได้รับแล้วแต่ทำหาย | ขอให้ผู้จ่ายออกใบแทน ผู้จ่ายมีข้อมูลเดิมอยู่เพราะต้องยื่นแบบ ภ.ง.ด. ไว้แล้ว |
| บริษัทไม่ยอมออกให้ | แจ้งผู้จ่ายเป็นลายลักษณ์อักษรว่าเป็นหน้าที่ตามมาตรา 50 ทวิ ถ้ายังไม่ได้ ติดต่อสำนักงานสรรพากรพื้นที่ |
| บริษัทปิดกิจการแล้ว | ติดต่อสำนักงานสรรพากรพื้นที่เพื่อสอบถามข้อมูลการหักภาษีที่บริษัทเคยนำส่ง |
คำว่า “ขอใบทวิ 50 ออนไลน์” ในทางปฏิบัติจึงหมายถึงขอไฟล์จากบริษัท ไม่ใช่ดาวน์โหลดจากเว็บกรมสรรพากร ส่วนแบบฟอร์มเปล่าที่เห็นบนเว็บกรมสรรพากรเป็นแบบให้ผู้จ่ายกรอก ผู้รับเงินกรอกเองไม่ได้
ผู้รับเงินใช้ 50 ทวิ ยื่นภาษีอย่างไร
ใช้ตัวเลขในหนังสือรับรอง กรอกแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาประจำปี ผู้รับเงินไม่ได้ “ยื่น 50 ทวิ” ให้กรมสรรพากร
หนังสือรับรองเป็นข้อมูลสำหรับยื่นแบบ ภ.ง.ด.91 (แบบยื่นภาษีสำหรับผู้มีเงินเดือนอย่างเดียว) หรือ ภ.ง.ด.90 (ผู้มีเงินได้หลายประเภท) ซึ่งกำหนดยื่นภายในวันที่ 31 มีนาคมของปีถัดไป และการยื่นออนไลน์มักได้ขยายเวลาตามประกาศของกรมสรรพากรแต่ละปี
- กรอกจำนวนเงินที่จ่ายจากหนังสือรับรองทุกใบเป็นเงินได้ ถ้าเปลี่ยนงานกลางปีต้องรวมทุกบริษัท
- กรอกภาษีที่หักและนำส่งไว้จากหนังสือรับรองทุกใบ เพื่อหักออกจากภาษีที่คำนวณได้
- กรอกเงินสมทบประกันสังคมและกองทุนสำรองเลี้ยงชีพเป็นค่าลดหย่อน
- ถ้าภาษีที่ถูกหักไว้มากกว่าภาษีที่ต้องจ่าย ให้ขอคืนในแบบเดียวกัน ดูขั้นตอนการขอคืนภาษีและตัวอย่างคำนวณเพิ่มเติมได้
กลับมาที่คุณต้น ถ้าไม่มีค่าลดหย่อนอื่นเพิ่ม ภาษีทั้งปีเท่ากับ 1,975 บาท ตรงกับที่บริษัทหักไว้พอดี จึงไม่ต้องจ่ายเพิ่มและไม่มีเงินคืน แต่ถ้าคุณต้นมีค่าลดหย่อนอื่น เช่น เบี้ยประกันชีวิต ภาษีที่คำนวณได้จะต่ำกว่า 1,975 บาท และได้เงินคืนส่วนต่าง
SME ที่ออก 50 ทวิ ต้องนำส่งแบบไหน ภายในวันไหน
ผู้จ่ายต้องนำส่งภาษีที่หักไว้ด้วยแบบ ภ.ง.ด. ตามประเภทผู้รับเงิน ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน ตามประกาศกระทรวงการคลัง ลงวันที่ 24 กรกฎาคม 2544 และถ้ายื่นผ่านอินเทอร์เน็ต ขยายเวลาได้อีก 8 วัน ตัวเลขในหนังสือรับรองที่ออกให้ผู้รับเงินต้องตรงกับแบบที่นำส่งทุกบาท
| แบบ | ใช้กับ | กำหนดยื่น |
|---|---|---|
| ภ.ง.ด.1 | ภาษีที่หักจากเงินเดือนพนักงาน | ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) |
| ภ.ง.ด.1ก | สรุปเงินเดือนและภาษีของพนักงานทั้งปี | ภายในเดือนกุมภาพันธ์ของปีถัดไป (มาตรา 58) |
| ภ.ง.ด.3 | ภาษีที่หักจากเงินที่จ่ายให้บุคคลธรรมดา เช่น ฟรีแลนซ์ เจ้าของที่ให้เช่า | ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) |
| ภ.ง.ด.53 | ภาษีที่หักจากเงินที่จ่ายให้นิติบุคคล | ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) |
อ่านตารางนี้อย่างไร
- งานของบริษัทคุณฝนทุกเดือนคือ ภ.ง.ด.1 สำหรับพนักงาน และ ภ.ง.ด.3 สำหรับฟรีแลนซ์กับค่าเช่า ส่วนต้นปีมีงานเพิ่ม 2 อย่างที่มักชนกัน คือออกหนังสือรับรองให้พนักงานภายใน 15 กุมภาพันธ์ และยื่น ภ.ง.ด.1ก ภายในเดือนกุมภาพันธ์
- ถ้านำส่งช้า มีเงินเพิ่มร้อยละ 1.5 ต่อเดือนของภาษีที่ต้องนำส่ง (มาตรา 27) ส่วนการไม่ออกหนังสือรับรองมีโทษปรับไม่เกิน 2,000 บาท (มาตรา 35) ทางที่ดีที่สุดคือออกหนังสือรับรอง พร้อมกับวันที่จ่ายเงินและหักภาษี จะได้ไม่ต้องตามทำย้อนหลัง
อัตราที่ต้องหักขึ้นกับประเภทการจ่าย อัตราที่ใช้บ่อย เช่น ค่าบริการและค่าจ้างทำของร้อยละ 3 ค่าเช่าร้อยละ 5 และค่าโฆษณาร้อยละ 2
รายละเอียดการกรอกแบบสำหรับผู้รับเงินที่เป็นบุคคลธรรมดาอ่านต่อได้ที่บทความ ภ.ง.ด.3 คืออะไร และความต่างของแบบนำส่งภาษีเงินเดือนอยู่ในบทความ ภ.ง.ด.1 และ ภ.ง.ด.1ก ต่างกันอย่างไร
SME บันทึกบัญชีตอนหักภาษี ณ ที่จ่ายอย่างไร
บันทึกภาษีที่หักไว้เป็นหนี้สินในบัญชีภาษีหัก ณ ที่จ่ายค้างจ่าย จนกว่าจะนำส่งกรมสรรพากร เพราะเงินส่วนนี้ไม่ใช่เงินของบริษัท แต่เป็นภาษีของผู้รับเงินที่บริษัทถือไว้แทน
ตัวอย่าง: บริษัทคุณฝนจ่ายค่าเช่าออฟฟิศเดือนพฤศจิกายน 2569 จำนวน 25,000 บาท หักภาษีไว้ 1,250 บาท
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| ค่าเช่า | 25,000 | |
| เงินฝากธนาคาร | 23,750 | |
| ภาษีหัก ณ ที่จ่ายค้างจ่าย | 1,250 |
เมื่อยื่น ภ.ง.ด.3 และนำส่งภาษีในเดือนธันวาคม ให้บันทึกเดบิตภาษีหัก ณ ที่จ่ายค้างจ่าย 1,250 บาท และเครดิตเงินฝากธนาคาร 1,250 บาท ยอดค้างจ่ายจะกลับเป็นศูนย์ ถ้าสิ้นเดือนไหนบัญชีนี้ยังมียอดค้าง แปลว่ามีภาษีที่ยังไม่ได้นำส่ง ควรเช็กก่อนครบกำหนดยื่นแบบ
ส่วนกรณีบริษัทเป็นฝ่ายถูกหัก เช่น ลูกค้าหักค่าบริการของบริษัทไว้ 3% ให้บันทึกยอดที่ถูกหักเป็นสินทรัพย์ในบัญชีภาษีเงินได้ถูกหัก ณ ที่จ่าย แล้วนำไปใช้เครดิตตอนยื่นภาษีเงินได้นิติบุคคลหนังสือรับรองที่ลูกค้าออกให้คือหลักฐานของยอดนี้
ข้อควรรู้เพิ่มเติมเกี่ยวกับ 50 ทวิ
จากประสบการณ์ ปัญหาเรื่องหนังสือรับรองส่วนใหญ่ไม่ได้มาจากการคำนวณภาษีผิด แต่มาจากข้อมูลผู้รับเงินไม่ครบตั้งแต่วันที่จ่ายเงิน
- เก็บเลขประจำตัวผู้เสียภาษีและที่อยู่ของฟรีแลนซ์ตั้งแต่วันแรกที่จ้าง ถ้ารอตอนต้องออก 50 ทวิ มักติดต่อไม่ได้
- ผู้จ่ายที่จ่ายผ่านระบบ e-Withholding Tax (ระบบที่ธนาคารหักภาษีและส่งข้อมูลให้กรมสรรพากรแทน) ไม่ต้องออก 50 ทวิ แบบกระดาษเอง และได้อัตราหักลดเหลือร้อยละ 1 ตามมาตรการที่ขยายถึง 31 ธันวาคม 2570 ควรตรวจประกาศฉบับล่าสุดของกรมสรรพากรก่อนใช้ อ่านรายละเอียดได้ที่บทความ e-Withholding Tax คืออะไร
- หนังสือรับรองนี้ต่างจากใบกำกับภาษี เพราะยืนยันภาษีเงินได้ที่ถูกหัก ส่วนใบกำกับภาษียืนยันภาษีมูลค่าเพิ่ม อ่านต่อได้ที่บทความ ใบกำกับภาษีคืออะไร
- ธนาคารหลายแห่งขอหนังสือรับรองประกอบการขอสินเชื่อ เพราะเป็นหลักฐานรายได้ที่ผู้จ่ายรับรอง การเก็บไฟล์ของทุกปีไว้ช่วยได้ทั้งตอนยื่นภาษีและตอนขอกู้
สรุป – 50 ทวิ ต้องรู้จักอะไรบ้าง
50 ทวิ เป็นเอกสารที่ผู้จ่ายออกให้ตรงเวลาและตรงกับแบบ ภ.ง.ด. ส่วนผู้รับใช้ตัวเลขในนั้นยื่นภาษีและขอคืนเงิน
- หนังสือรับรองการหักภาษี ณ ที่จ่ายตามมาตรา 50 ทวิ มี 2 ฉบับ ฉบับที่ 1 ใช้แนบแบบ ฉบับที่ 2 เก็บเป็นหลักฐาน
- เงินเดือนออกภายใน 15 กุมภาพันธ์ของปีถัดไป หรือภายใน 1 เดือนหลังพนักงานออก ส่วนเงินได้อื่นออกทุกครั้งที่หัก
- ผู้รับใช้ยอดเงินได้ ภาษีที่หัก และเงินสมทบกองทุนในหนังสือรับรอง กรอก ภ.ง.ด.90/91 ไม่ได้ยื่นตัวเอกสารเอง
- ผู้จ่ายนำส่ง ภ.ง.ด.1/3/53 ภายใน 7 วันนับแต่สิ้นเดือน (ออนไลน์ +8 วัน) และไม่ออกหนังสือรับรองมีโทษปรับไม่เกิน 2,000 บาท
ถ้าเริ่มจากวันนี้ ฝั่งผู้จ่ายลองเช็กรายชื่อพนักงานที่ลาออกระหว่างปี 2569 ว่าได้หนังสือรับรองครบทุกคนหรือยัง ส่วนฝั่งผู้รับ ลองถาม HR ตั้งแต่เดือนมกราคมว่าจะส่งหนังสือรับรองทางช่องทางไหน
ช่วงต้นปีเป็นช่วงที่ต้องออกหนังสือรับรองให้พนักงานทุกคนพร้อมกัน ถ้าทำทีละใบด้วยมือมักใช้เวลาหลายวัน PEAK Payroll ส่งหนังสือรับรองการหักภาษี ณ ที่จ่ายให้พนักงานทางอีเมลได้จากหน้าสรุปจ่ายเงินเดือน ดูขั้นตอนได้ที่คู่มือส่งหนังสือรับรองใน PEAK – ทดลองใช้ PEAK ฟรี 30 วัน
ติดตามความรู้เพิ่มเติมได้ที่บทความด้านบัญชี บทความด้านภาษี และบทความด้านธุรกิจ ของ PEAK
แหล่งอ้างอิงข้อมูล
- กรมสรรพากร – แบบหนังสือรับรองการหักภาษี ณ ที่จ่าย ตามมาตรา 50 ทวิ
- กรมสรรพากร – ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 62)
- กรมสรรพากร – ข้อหารือ กค 0706/5749 การออกหนังสือรับรองการหักภาษี ณ ที่จ่ายให้พนักงานที่ออกระหว่างปี
- กรมสรรพากร – การยื่นแบบ ภ.ง.ด.1 ทางอินเทอร์เน็ต
- กรมสรรพากร – ประกาศกระทรวงการคลัง ลงวันที่ 24 กรกฎาคม 2544 (กำหนดเวลานำส่งภาษีหัก ณ ที่จ่าย)
- กรมสรรพากร – ประมวลรัษฎากร มาตรา 38–64
คำถามที่พบบ่อยเกี่ยวกับ 50 ทวิ
เปลี่ยนงานกลางปี ได้ 50 ทวิ 2 บริษัท ต้องทำอย่างไร
ต้องรวมทั้งสองใบตอนยื่นภาษี กรอกเงินได้และภาษีที่หักไว้ของทั้งสองบริษัทรวมกัน ถ้ายื่นแค่ใบเดียว เงินได้จะต่ำกว่าความจริง และอาจถูกเรียกเก็บภาษีเพิ่มภายหลัง
ไม่มี 50 ทวิ ยื่นภาษีได้ไหม
ยื่นได้ แต่ต้องรู้ยอดเงินได้และภาษีที่ถูกหักไว้ให้ตรงกับที่ผู้จ่ายนำส่ง ถ้ากรอกจากการเดา ข้อมูลอาจไม่ตรงกับแบบ ภ.ง.ด. ของผู้จ่าย และทำให้การขอคืนภาษีล่าช้า ทางที่ดีคือขอเอกสารจากผู้จ่ายก่อนยื่น
ได้รับหนังสือรับรองเป็นไฟล์ PDF ใช้ได้ไหม
ใช้ได้ในการกรอกตัวเลขยื่นภาษี เพราะข้อมูลที่ต้องใช้คือยอดเงินได้ ภาษีที่หัก และเงินสมทบกองทุน ไม่ว่าเอกสารจะเป็นกระดาษหรือไฟล์ ควรเก็บไฟล์ต้นฉบับไว้ในโฟลเดอร์แยกตามปีภาษี เพราะถ้ากรมสรรพากรขอเอกสารประกอบตอนขอคืนภาษี จะหาเจอได้ทันที
ดอกเบี้ยเงินฝากกับเงินปันผลได้ 50 ทวิ ไหม
ได้ ถ้าผู้จ่ายหักภาษีไว้ แบบฟอร์มหนังสือรับรองมีบรรทัดสำหรับดอกเบี้ยตามมาตรา 40(4)(ก) และเงินปันผลตามมาตรา 40(4)(ข) แยกไว้ ผู้รับขอจากธนาคารหรือบริษัทที่จ่ายได้
ผู้จ่ายเป็นบุคคลธรรมดา ต้องออก 50 ทวิ ไหม
ต้องออกเมื่อมีหน้าที่หักภาษี ณ ที่จ่าย หน้าที่ออกหนังสือรับรองผูกกับการหักภาษี ไม่ได้ผูกกับว่าผู้จ่ายเป็นบริษัทหรือบุคคลธรรมดา ถ้าการจ่ายนั้นไม่มีหน้าที่หักภาษี ก็ไม่ต้องออก
ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาท
คลิก https://www.peakaccount.com (ไม่มีค่าใช้จ่าย)
PEAK Call Center : 1485
LINE : @peakaccount
สอบถามเพิ่มเติม คลิก https://m.me/peakengine
About Author
