
ใบส่งของ คือ เอกสารที่ผู้ขายออกให้ผู้ซื้อพร้อมกับสินค้า เพื่อบอกว่าส่งอะไรไปบ้าง จำนวนเท่าไร และให้ผู้ซื้อเซ็นยืนยันว่าได้รับครบ ซึ่งแตกต่างจากใบแจ้งหนี้ ตรงที่ไม่ได้ใช้เพื่อเรียกเก็บเงิน แต่มีหน้าที่หลักแค่ยืนยันว่าสินค้ามาถึงแล้ว
ใบส่งของ ภาษาอังกฤษ และชื่อเรียกอื่น
ในภาษาอังกฤษเรียกว่า Delivery Note ส่วนคนไทยเรียกได้หลายแบบ ทั้งใบส่งสินค้า บิลส่งของ หรือใบรับของ ซึ่งส่วนใหญ่หมายถึงเอกสารเดียวกัน
| ชื่อเรียก | ใช้ในบริบทไหน |
|---|---|
| ใบส่งสินค้า | หัวเอกสารที่พบบ่อยที่สุด |
| บิลส่งของ | ร้านค้าส่ง ร้านวัสดุ |
| ใบรับของ | ชื่อที่ฝั่งผู้ซื้อใช้เรียก บางกิจการใช้เป็นเอกสารรับสินค้าของตัวเอง |
| Delivery Note | เอกสารสองภาษา ลูกค้าต่างชาติ |
| Delivery Order | คำสั่งจัดส่งจากคลังสินค้า |
Delivery Note คือ เอกสารที่เน้นรายการสินค้าที่ส่งถึงมือผู้รับ ส่วน Delivery Order มักใช้ในความหมายคำสั่งให้คลังจ่ายสินค้าออก
ธุรกิจไหนควรออกใบส่งสินค้า
ร้านค้าปลีกที่ขายหน้าร้านแล้วรับเงินทันทีมักไม่จำเป็นต้องออก ธุรกิจที่ควรออกทุกครั้ง ได้แก่
- ธุรกิจขายส่งที่ให้เครดิตเทอม
- ธุรกิจ B2B ที่ส่งของก่อน เก็บเงินทีหลัง
- ธุรกิจที่ขนส่งสินค้าไปยังสาขาหรือหน้างานของลูกค้า
ใบส่งของสำคัญต่อธุรกิจอย่างไร
เอกสารนี้สำคัญเพราะเป็นหลักฐานยืนยันว่าลูกค้ารับสินค้าอะไร จำนวนเท่าไร ในวันไหน ช่วยป้องกันข้อพิพาทเรื่องของขาดหรือเกิน
นอกจากนั้นยังใช้เป็นข้อมูลตั้งต้นในการออกใบแจ้งหนี้และใบกำกับภาษี และช่วยฝ่ายคลังเทียบยอดสินค้าที่จ่ายออกจริงกับที่บันทึกในระบบได้ตลอด
ตัวอย่างเช่น บริษัท ก จำกัด (ชื่อสมมุติ) ส่งน้ำดื่ม 100 แพ็กให้ลูกค้า แต่ไม่ได้ให้เซ็นรับ
พอถึงวันวางบิล ลูกค้าบอกว่าได้รับแค่ 90 แพ็ก บริษัทไม่มีหลักฐานโต้แย้งเลย
ถ้ามีเอกสารที่ลูกค้าเซ็นรับ 100 แพ็กไว้ เรื่องนี้จบได้ในไม่กี่นาที
ใบส่งของต้องมีข้อมูลอะไรบ้าง
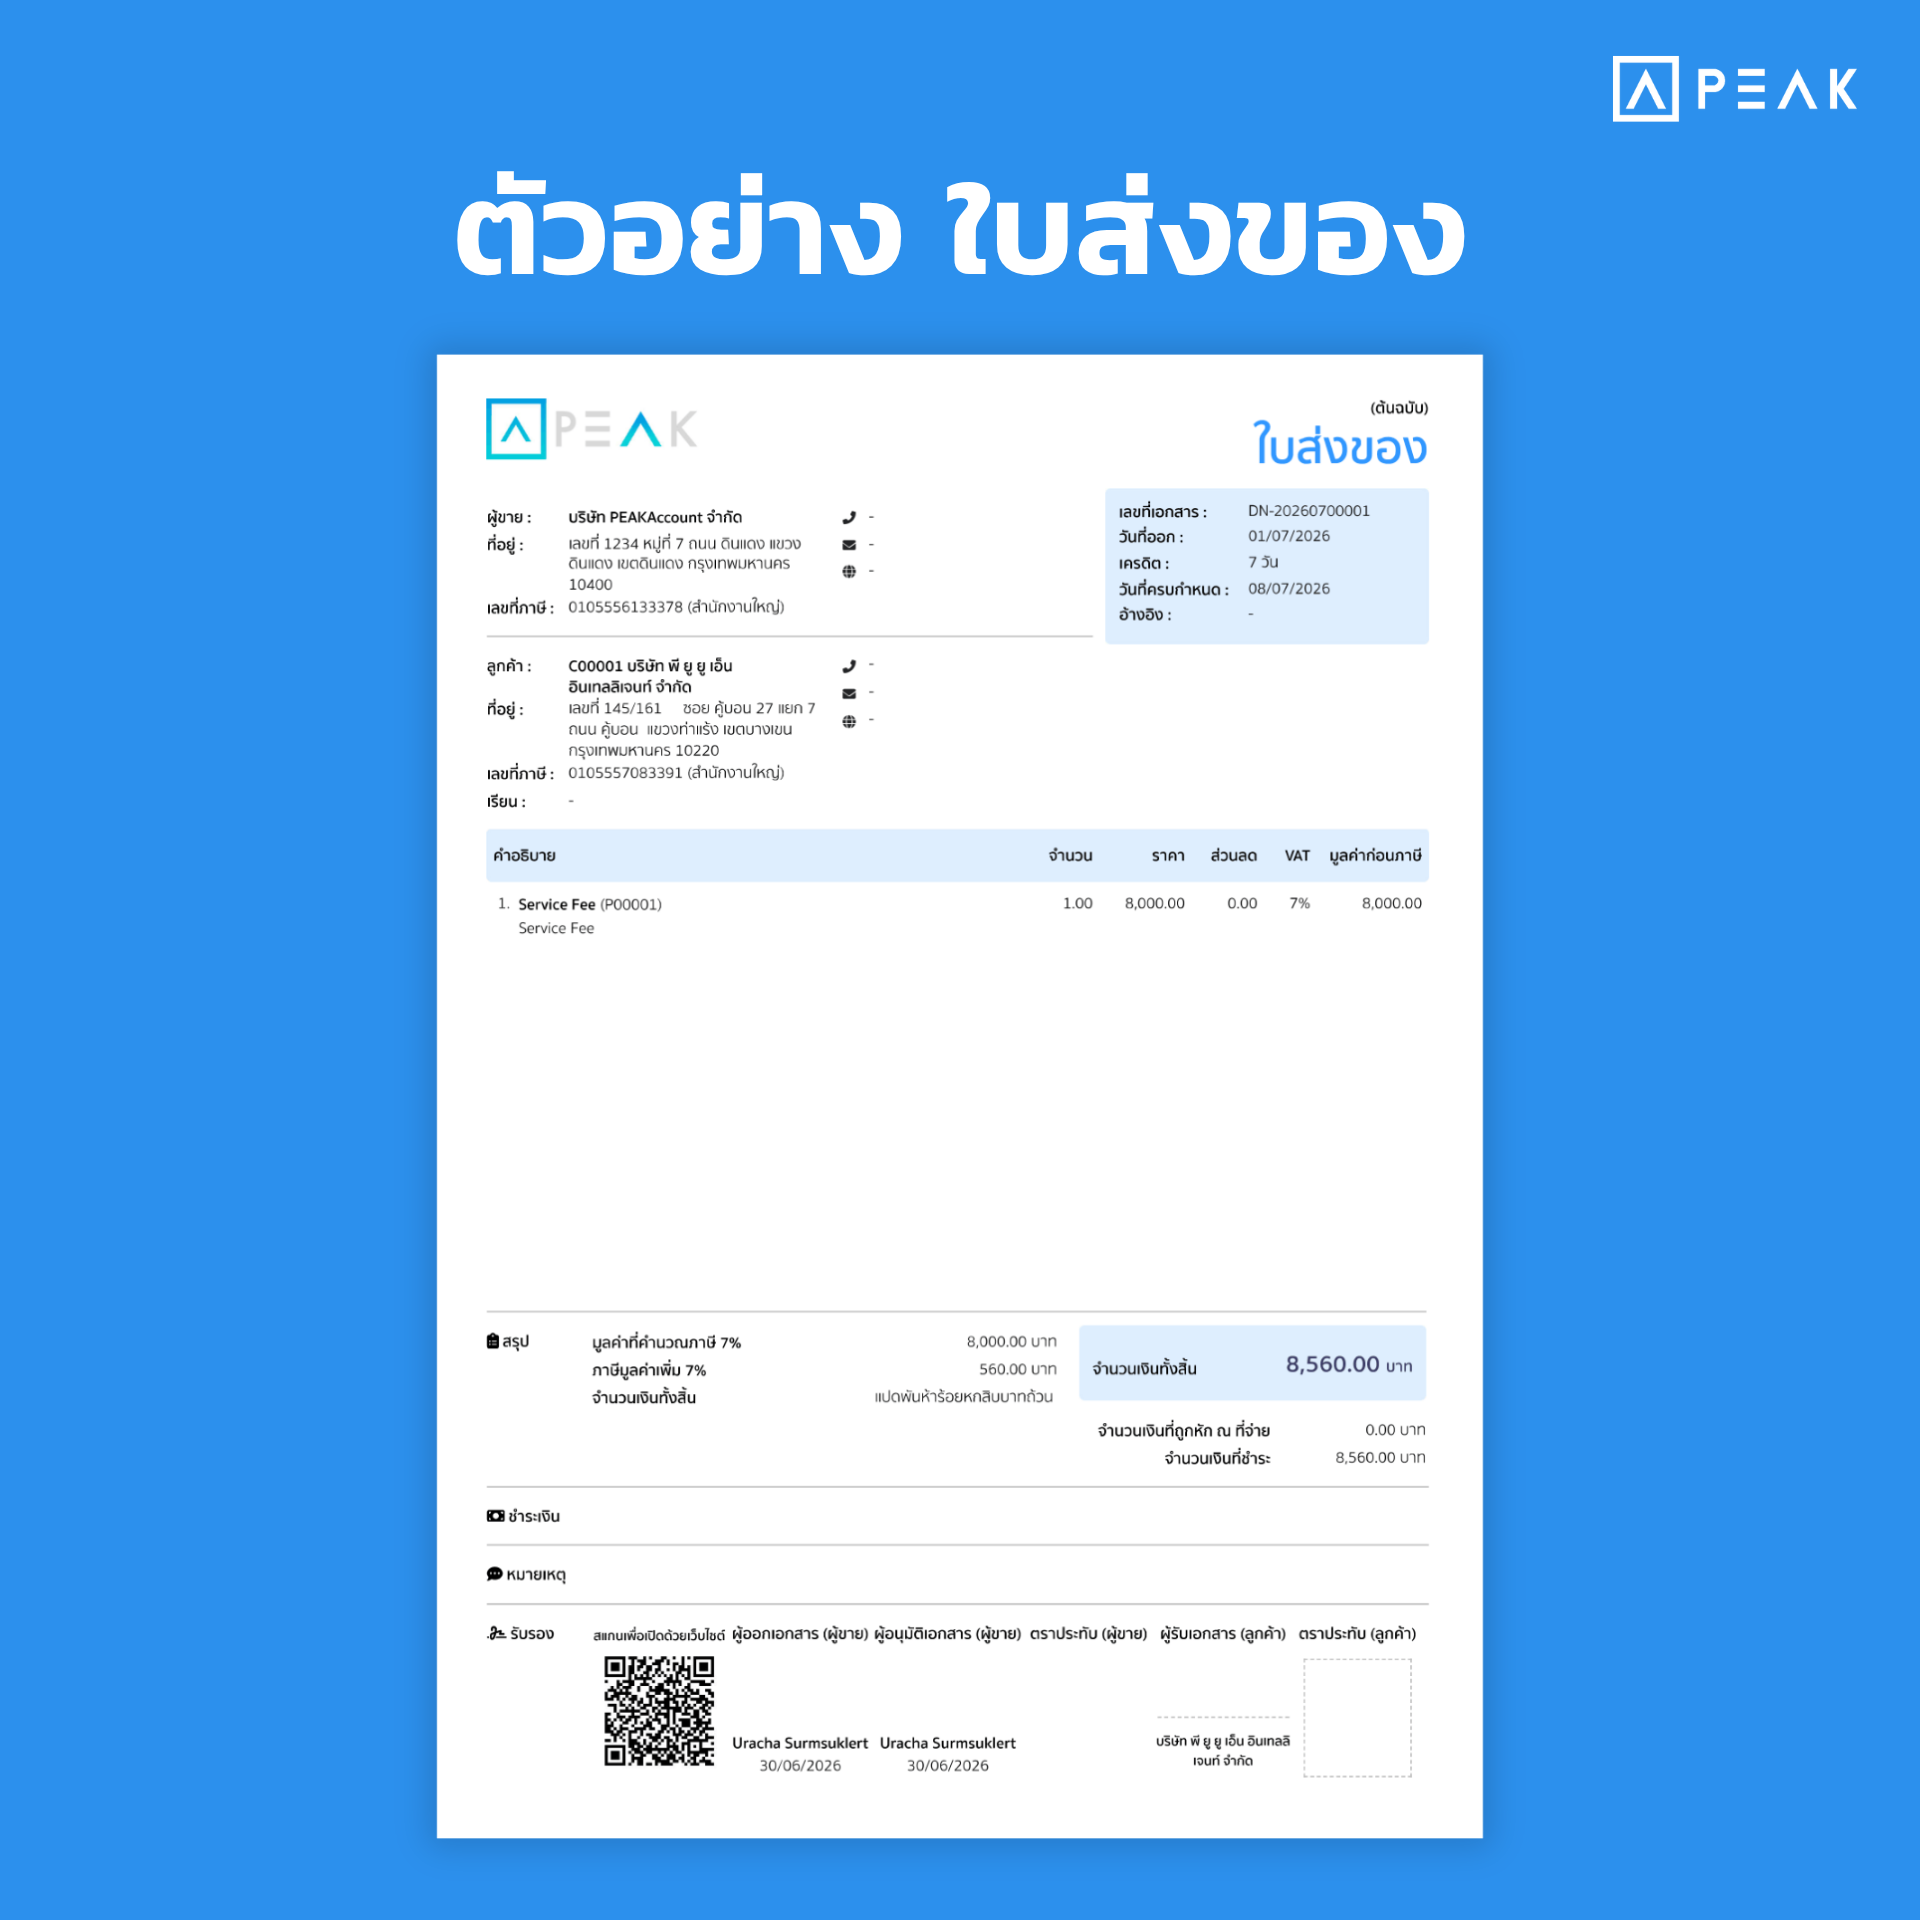
เอกสารนี้ไม่มีรูปแบบบังคับตามกฎหมาย แต่ควรมีข้อมูลพอให้ใช้อ้างอิงได้จริง แบ่งเป็น 3 ส่วน คือ ข้อมูลผู้ส่งและผู้รับ รายการสินค้าแยกทีละรายการ และช่องลงนามของทั้งสองฝ่าย ถ้าออกรวมกับใบกำกับภาษี ต้องเพิ่มรายการตามกฎหมายภาษีด้วย
ข้อมูลผู้ส่งและผู้รับสินค้า
ส่วนหัวเอกสารระบุชื่อ ที่อยู่ เบอร์โทรของผู้ส่ง เลขที่เอกสาร และวันที่ส่ง พร้อมชื่อและที่อยู่ผู้รับ
ถ้าลูกค้ามีหลายสาขา ให้ระบุสาขาหรือสถานที่ส่งให้ชัด และใส่เลขที่ใบสั่งซื้อของลูกค้าไว้อ้างอิง
รายละเอียดสินค้า
ระบุรหัสสินค้า ชื่อสินค้า จำนวน และหน่วยนับแยกทีละรายการ ไม่รวมเป็นยอดเดียว
ใบส่งสินค้าทั่วไปไม่จำเป็นต้องใส่ราคา เพราะหน้าที่คือยืนยันจำนวน ถ้าใส่ยอดเงินที่ต้องชำระ ลูกค้าอาจสับสนกับใบแจ้งหนี้
ลายเซ็นผู้ส่งและผู้รับ
มีช่องลงนามผู้ส่ง ผู้รับ และวันที่รับสินค้า ส่วนนี้คือหลักฐานที่หนักแน่นที่สุดในเอกสาร
ถ้าสินค้าชำรุดหรือขาดจำนวน ให้ผู้รับเขียนไว้ในช่องหมายเหตุตั้งแต่วันส่ง ก่อนเซ็นรับ
ใบส่งของ/ใบกำกับภาษี ใช้รวมกันได้ไหม
ใช้รวมกันได้ ถ้าผู้ขายจด VAT และเอกสารมีรายการครบตามมาตรา 86/4 แห่งประมวลรัษฎากร โดยสาเหตุที่ธุรกิจส่วนใหญ่ชอบรวมเอกสาร เช่น รวมใบส่งของและใบกำกับภาษีไว้ในแผ่นเดียวกัน เป็นเพราะกฎหมายสรรพากรกำหนดไว้ว่า ภาระภาษีจะเกิดขึ้นทันทีที่เราส่งมอบสินค้าให้ลูกค้า
ดังนั้น การพิมพ์เอกสารรวมกันแค่ใบเดียวแล้วยื่นให้ลูกค้าตอนที่ไปส่งของเลย จึงตรงกับจังหวะเวลาที่กฎหมายบังคับให้เราต้องออกใบกำกับภาษีพอดี ทำให้ทำงานสะดวก ถูกต้องตามกฎหมาย และจบในขั้นตอนเดียว
รายการที่ต้องมีเมื่อรวมเป็นใบกำกับภาษีเต็มรูป ตามมาตรา 86/4 ได้แก่
| ลำดับ | รายการที่ต้องมี |
|---|---|
| 1 | คำว่า ใบกำกับภาษี ในที่เห็นได้เด่นชัด |
| 2 | ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของผู้ขาย |
| 3 | ชื่อและที่อยู่ของผู้ซื้อ |
| 4 | เลขที่ใบกำกับภาษี และเลขที่เล่ม (ถ้ามี) |
| 5 | ชื่อ ชนิด ประเภท ปริมาณ และมูลค่าสินค้า |
| 6 | ภาษีมูลค่าเพิ่มแยกออกจากมูลค่าสินค้าให้ชัด |
| 7 | วันเดือนปีที่ออก |
| 8 | ข้อความอื่นที่อธิบดีกำหนด |
เอกสารแบบรวมจึงต้องแสดงราคาและ VAT ต่างจากใบส่งสินค้าทั่วไป ธุรกิจที่ยังไม่จด VAT ออกได้แค่ใบส่งสินค้า ห้ามใช้คำว่าใบกำกับภาษีในหัวเอกสาร
ใบส่งของชั่วคราว คืออะไร ต่างจากใบกำกับภาษีอย่างไร
ใบส่งของชั่วคราว คือ เอกสารที่ใช้ส่งมอบไปก่อน ในกรณีที่ยังออกเอกสารฉบับจริงไม่ได้ เช่น ราคายังไม่สรุป หรือส่งของแบบทยอยหลายรอบ โดยเอกสารนี้ยืนยันได้แค่การรับสินค้า ไม่ใช่ใบกำกับภาษี ผู้ซื้อจึงนำไปใช้เป็นหลักฐานขอเครดิตภาษีซื้อไม่ได้
จุดที่ผู้ขายที่จด VAT ต้องระวัง คือ ความรับผิดภาษีเกิดเมื่อส่งมอบสินค้า แม้จะออกแค่เอกสารชั่วคราว
สรรพากรถือหลักว่า สินค้าส่งวันไหน ภาระภาษีเกิดวันนั้น หมายความว่า ต่อให้คุณจะแปะใบส่งของชั่วคราวไปกับสินค้า คุณก็ต้องออกใบกำกับภาษีฉบับจริงในวันที่ส่งของด้วยเสมอ
| ประเด็น | ใบส่งของชั่วคราว | ใบกำกับภาษี |
|---|---|---|
| หน้าที่ | ยืนยันการรับสินค้า | หลักฐานภาษีขายและภาษีซื้อ |
| ผู้ออก | ผู้ขายทุกราย | เฉพาะผู้จด VAT |
| แสดง VAT | ไม่แสดง | ต้องแยก VAT ให้ชัด |
| ใช้เครดิตภาษีซื้อ | ไม่ได้ | ได้ |
ใบส่งของต่างจากใบกำกับภาษี ใบแจ้งหนี้ และใบวางบิลอย่างไร
เอกสารส่งมอบใช้ยืนยันการรับสินค้า ส่วนใบกำกับภาษีเป็นหลักฐานภาษี ใบแจ้งหนี้ใช้แจ้งยอดที่ต้องชำระ และใบวางบิลใช้รวบรวมหลายใบแจ้งหนี้ไปเรียกเก็บตามรอบ เอกสาร 4 ใบนี้มักใช้ต่อเนื่องกันในการขายหนึ่งครั้ง จึงต้องแยกหน้าที่ให้ชัด
| เอกสาร | ใช้เมื่อไร |
|---|---|
| ใบส่งของ | ตอนส่งมอบสินค้า ลูกค้าเซ็นรับ |
| ใบกำกับภาษี | เมื่อความรับผิดภาษีเกิด (เฉพาะผู้จด VAT) |
| ใบแจ้งหนี้ | หลังส่งมอบ แจ้งยอดและวันครบกำหนด |
| ใบวางบิล | ถึงรอบเรียกเก็บ รวมหลายใบแจ้งหนี้ |
| เอกสาร | แสดงยอดเงินไหม |
|---|---|
| ใบส่งของ | ไม่แสดง |
| ใบกำกับภาษี | แสดง และแยก VAT |
| ใบแจ้งหนี้ | แสดง พร้อมกำหนดชำระ |
| ใบวางบิล | ยอดรวมจากหลายใบแจ้งหนี้ |
ลำดับเอกสารทั้งชุดตั้งแต่ใบเสนอราคาถึงใบเสร็จ อ่านต่อได้ที่เอกสารทางธุรกิจ มีอะไรบ้าง
ใบกำกับสินค้า ใบส่งของ และใบวางบิล ต่างกันอย่างไร
ใบกำกับสินค้า เป็นคำที่หลายธุรกิจใช้เรียกเอกสารที่แนบไปกับสินค้า เพื่อบอกรายการและราคาสินค้าในล็อตนั้น ในงานส่งออก คำนี้มักใช้กับ Commercial Invoice
| เอกสาร | หน้าที่หลัก |
|---|---|
| ใบกำกับสินค้า | บอกรายการและราคาสินค้าที่แนบไปกับของ |
| ใบส่งของ | ยืนยันจำนวนที่ส่ง มีลายเซ็นผู้รับ |
| ใบวางบิล | เรียกเก็บเงินตามรอบ |
ถ้าเอกสารมีทั้งรายการ ราคา และช่องเซ็นรับ ให้ดูที่หัวเอกสารและเนื้อหาจริงว่าทำหน้าที่อะไร อย่ายึดแค่ชื่อเรียก
ใบแจ้งหนี้ใช้แทนใบส่งของได้ไหม
ได้ในบางธุรกิจ ถ้าเอกสารมีช่องให้ลูกค้าเซ็นรับสินค้า หลายกิจการจึงออกเป็นใบแจ้งหนี้/ใบส่งของในฟอร์มเดียว
แต่ถ้าส่งของทยอยหลายรอบแล้วเรียกเก็บครั้งเดียว ควรแยกใบส่งสินค้าทุกรอบ แล้วค่อยรวมยอดในใบแจ้งหนี้ใบเดียว
ข้อผิดพลาดที่พบบ่อยเมื่อออกใบส่งของ
ข้อผิดพลาดที่พบบ่อยมี 4 เรื่อง คือ ไม่มีเลขที่เอกสาร ไม่ให้ลูกค้าเซ็นรับ ใส่ยอดเงินที่ต้องชำระลงในเอกสาร และรายการสินค้าไม่ตรงกับใบสั่งซื้อ ทั้งหมดทำให้ตรวจสอบย้อนหลังยาก และเสี่ยงเกิดข้อพิพาทตอนเรียกเก็บเงิน
แก้ได้ด้วยการวางฟอร์มมาตรฐานตั้งแต่แรก
| ข้อผิดพลาด | ผลที่ตามมา |
|---|---|
| ไม่มีเลขที่เอกสาร | ค้นหาย้อนหลังยาก จับคู่กับใบแจ้งหนี้ไม่ได้ |
| ไม่ให้ลูกค้าเซ็นรับ | เสียหลักฐานสำคัญที่สุดในเอกสาร |
| ใส่ยอดเงินที่ต้องชำระ | ลูกค้าเข้าใจผิดว่าเป็นใบแจ้งหนี้ |
| รายการไม่ตรงกับใบสั่งซื้อ | เกิดข้อพิพาทเรื่องจำนวน |
ผู้ขายที่จด VAT ยังมีอีกข้อที่พบบ่อย คือ ส่งของไปก่อนแล้วค่อยออกใบกำกับภาษีเดือนถัดไป ทำให้ยื่นภาษีขายผิดเดือน
สรุป – ใบส่งของคืออีกหนึ่งเอกสารสำคัญ
ใบส่งของ คือ หลักฐานยืนยันการส่งมอบสินค้า ไม่ใช่เอกสารเรียกเก็บเงิน ออกทุกครั้งที่ส่งของ ให้ลูกค้าเซ็นรับ และเก็บต้นฉบับไว้ ถ้าหากมีการจด VAT การออกใบส่งสินค้าและใบกำกับภาษีในฉบับเดียวตอนส่งของช่วยให้ภาษีขายตรงเดือน ส่วนเอกสารชั่วคราวใช้ยืนยันการรับของได้อย่างเดียว
ออกใบส่งของ ใบกำกับภาษี และใบแจ้งหนี้ต่อกันในระบบเดียว
PEAK โปรแกรมบัญชีออนไลน์ ช่วยให้ SME จัดการเอกสาร รายรับรายจ่าย และรายงานการเงินได้ครบในที่เดียว ออกเอกสารส่งมอบต่อจากใบเสนอราคาได้โดยไม่ต้องพิมพ์ซ้ำ – ทดลองใช้ PEAK ฟรี แล้วมาเรียนรู้ วิธีพิมพ์ใบส่งของใน PEAK
คำถามที่พบบ่อยเกี่ยวกับใบส่งของ
ใบส่งของ ภาษาอังกฤษเรียกว่าอะไร
Delivery Note หรือ Delivery Order ใช้แทนกันได้ในทางปฏิบัติ Delivery Note เน้นรายการสินค้าที่ส่ง ส่วน Delivery Order มักหมายถึงคำสั่งจ่ายสินค้าจากคลัง
ใบส่งของกับใบส่งสินค้า เป็นเอกสารเดียวกันไหม
เป็นเอกสารเดียวกัน ใช้ชื่อไหนก็ได้ ไม่มีผลต่อการบันทึกบัญชี
ใบส่งของกับใบเสร็จรับเงิน ใช้แทนกันได้ไหม
ใช้แทนกันไม่ได้ ใบเสร็จรับเงินออกเมื่อได้รับเงินแล้ว ส่วนเอกสารส่งมอบออกตอนส่งสินค้า ซึ่งมักเกิดก่อนลูกค้าจ่ายเงิน
ใบส่งของต้องเก็บไว้กี่ปี
เป็นเอกสารประกอบการลงบัญชี ต้องเก็บไม่น้อยกว่า 5 ปีนับแต่วันปิดบัญชี ตามพ.ร.บ.การบัญชี พ.ศ. 2543 มาตรา 14 (อ่านรายละเอียดได้ที่ เอกสารบัญชีต้องเก็บกี่ปี)
ออกใบส่งของเป็นไฟล์ดิจิทัลได้ไหม
ได้ ถ้าออกจากโปรแกรมบัญชีออนไลน์ จะส่งเป็นไฟล์ PDF ให้ลูกค้าเซ็นรับผ่านมือถือ หรือพิมพ์ให้พนักงานขนส่งถือไปด้วยก็ได้
ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาท
คลิก https://peakaccount.com (ไม่มีค่าใช้จ่าย)
PEAK Call Center : 1485
LINE : @peakaccount
สอบถามเพิ่มเติม คลิก https://m.me/peakengine
About Author
