ภาษี

ทั้งหมด

บัญชี

ภาษี

ธุรกิจ

การใช้งานโปรแกรม

ข่าวสาร

27 ต.ค. 2026

PEAK Account

16 min

IMF แนะนำไทยขึ้น VAT 10% สรุปเสียงจากทุกฝ่าย ผลกระทบ SME และวิธีเตรียมตัว

ถ้าคุณเป็นเจ้าของธุรกิจ SME หรือนักบัญชีที่เห็นข่าว VAT 10% แล้วเริ่มกังวลว่าต้นทุนจะเพิ่มขึ้นอีกเท่าไร คุณไม่ได้กังวลคนเดียว เรื่องนี้เป็นประเด็นที่ถูกพูดถึงจากหลายฝ่ายตั้งแต่ระดับสากลอย่าง IMF ไปจนถึงภาคเอกชนไทย บทความนี้สรุปให้ครบว่าใครพูดอะไรบ้าง ผลกระทบต่อ SME จริง ๆ เป็นยังไง และถ้า VAT ขึ้นเป็น 10% จริง ธุรกิจของคุณต้องเตรียมตัวอย่างไร IMF แนะนำไทยขึ้น VAT 10% จากการประชุมที่กรุงเทพ ในการประชุมประจำปี IMF-World Bank 2026 ที่กรุงเทพฯ ระหว่างวันที่ 12-18 ตุลาคม 2569 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์ กองทุนการเงินระหว่างประเทศ (IMF) ได้เสนอให้ไทยพิจารณาปรับขึ้นอัตราภาษีมูลค่าเพิ่ม (VAT) กลับไปที่ 10% ตามอัตราจริงในกฎหมาย ข้อเสนอนี้เป็นส่วนหนึ่งของรายงาน Article IV Consultation ซึ่ง IMF จัดทำให้กับประเทศสมาชิกเป็นประจำทุกปี ช่องว่างรายได้รัฐ กับรายจ่ายที่เพิ่มขึ้น เหตุผลหลักที่ IMF แนะนำคือ ไทยกำลังเผชิญกับปัญหา รายได้ภาครัฐไม่เพียงพอกับรายจ่ายที่เพิ่มขึ้น ทั้งจากนโยบายกระตุ้นเศรษฐกิจ สวัสดิการผู้สูงอายุ และโครงสร้างพื้นฐาน สัดส่วนรายได้ภาษีต่อ GDP ของไทยอยู่ที่ประมาณ 14-15% ซึ่งต่ำกว่าค่าเฉลี่ยของประเทศรายได้ปานกลาง-สูง ที่อยู่ราว 20-25% การเพิ่ม VAT จึงเป็นเครื่องมือหนึ่งที่ IMF มองว่าช่วยลดช่องว่างนี้ได้อย่างมีประสิทธิภาพ (ข้อมูลจาก IMF Article IV Consultation) อัตรา VAT ไทย 7% เป็นอัตราพิเศษมาตลอด หลายคนอาจไม่รู้ว่าอัตรา ภาษีมูลค่าเพิ่ม ตาม พ.ร.บ.ภาษีมูลค่าเพิ่ม กำหนดไว้ที่ 10% มาตั้งแต่แรก ตั้งแต่ปี 2535 ที่เริ่มใช้ แต่รัฐบาลได้ออก พ.ร.ฎ. ลดอัตราลงเหลือ 7% เป็นมาตรการชั่วคราว แล้วต่ออายุมาเรื่อย ๆ รวมแล้วมากกว่า 20 ครั้ง พูดง่าย ๆ คือ VAT 7% ที่เราคุ้นเคย ไม่ใช่อัตราถาวร แต่เป็นอัตราที่รัฐบาลลดให้ และต่ออายุทุก 1-2 ปีมาตลอด สรุปเสียงเรื่อง VAT 10% จากทุกฝ่าย ประเด็นการขึ้น VAT 10% ไม่ได้มีแค่ IMF ที่พูดถึง แต่มีหลายฝ่ายแสดงความเห็นทั้งสนับสนุนและกังวล คุณปีเตอร์ บรอยเออร์ (Peter Breuer) หัวหน้าคณะผู้แทน IMF ประจำไทย ในฐานะ IMF Mission Chief for Thailand คุณ Breuer ได้ระบุในงานประชุมสภาผู้ว่าการ IMF-World Bank ที่กรุงเทพฯ ว่า อัตรา VAT 7% ของไทยในปัจจุบันเป็นหนึ่งในอัตราที่ต่ำที่สุดของโลก และไทยควรเพิ่มรายได้ภาครัฐผ่านการปฏิรูปภาษี โดย VAT เป็นหนึ่งในเครื่องมือที่มีประสิทธิภาพสูง เพราะฐานภาษีกว้างและต้นทุนจัดเก็บต่ำ สว. ปิยพัฒน์ สมานคติวัฒน์ เสนอขึ้น VAT 10% แบบค่อยเป็นค่อยไป ในฝั่งสภาไทย สว. ปิยพัฒน์ สมานคติวัฒน์ รองประธานอนุกรรมาธิการปฏิรูปการคลัง (วุฒิสภา) ได้เสนอแผนปรับ VAT จาก 7% เป็น 10% แบบทยอยขึ้นภายใน 3 ปี โดยประเมินว่าจะสร้างรายได้เพิ่มให้รัฐราว 3 แสนล้านบาทต่อปี ข้อเสนอนี้เป็นส่วนหนึ่งของแผนปฏิรูปภาษีทั้งระบบ ไม่ใช่แค่ขึ้น VAT อย่างเดียว แต่รวมถึงการขยายฐานภาษีเงินได้และลดการยกเว้นภาษีที่ไม่จำเป็น กระทรวงการคลัง และ ครม. ยังไม่พร้อมขึ้นตอนนี้ ฝ่ายรัฐบาลมีท่าทีระมัดระวัง ครม. มีมติต่ออายุ พ.ร.ฎ. ลดอัตรา VAT เหลือ 7% ออกไปอีก โดยให้เหตุผลว่ายังไม่ใช่จังหวะที่เหมาะสม เพราะเศรษฐกิจยังฟื้นตัวไม่เต็มที่ และการขึ้น VAT ในช่วงนี้จะกระทบค่าครองชีพของประชาชน ภาคเอกชน กังวลผลกระทบต่อ SME โดยตรง สภาอุตสาหกรรมแห่งประเทศไทย และสภาหอการค้าไทย แสดงความกังวลว่า การขึ้น VAT 3% จะทำให้ต้นทุนสินค้าเพิ่มขึ้นทันที โดยเฉพาะธุรกิจ SME ที่มี margin ต่ำ เช่น ร้านค้าปลีก ร้านอาหาร และธุรกิจบริการ ภาคเอกชนเสนอว่า ถ้าจะขึ้น VAT ต้องมีมาตรการเยียวยาคู่กัน เช่น การยกเว้น VAT สำหรับสินค้าจำเป็น หรือมาตรการช่วย SME ช่วงเปลี่ยนผ่าน World Bank และนักเศรษฐศาสตร์ มองในมุมระยะยาว ไม่ใช่แค่ IMF เท่านั้น ธนาคารโลก (World Bank) ก็เคยแนะนำให้ไทยขยายฐานภาษีเพื่อรองรับสังคมผู้สูงอายุที่กำลังมาถึง รายจ่ายด้านสวัสดิการและสาธารณสุขจะเพิ่มขึ้นอย่างมากในอีก 10-20 ปีข้างหน้า การเพิ่มรายได้ภาครัฐตั้งแต่วันนี้จึงเป็นเรื่องจำเป็น VAT 10% เริ่มเมื่อไหร่ สถานะล่าสุดและ Timeline ณ ตอนนี้ ยังไม่มีกำหนดแน่ชัดว่า VAT จะขึ้นเป็น 10% เมื่อไร สิ่งที่เกิดขึ้นจริงคือ สถานะล่าสุด พ.ร.ฎ. ต่ออายุ VAT 7% เมื่อวันที่ 27 กรกฎาคม 2569 ครม. มีมติอนุมัติขยายเวลาลดอัตราภาษีมูลค่าเพิ่มเหลือ 7% ออกไปอีก 1 ปี ตั้งแต่ 1 ตุลาคม 2569 ถึง 30 กันยายน 2570 เพื่อพยุงค่าครองชีพและรักษาเสถียรภาพเศรษฐกิจ (ข้อมูลจาก กรมสรรพากร) ปัจจัยที่จะทำให้ขึ้นจริง หรือเลื่อนออกไปอีก การตัดสินใจขึ้น VAT ขึ้นอยู่กับหลายปัจจัย ทั้งสถานการณ์เศรษฐกิจ ความพร้อมของมาตรการเยียวยา และสถานการณ์ทางการเมือง ในอดีตเคยมีการเสนอขึ้น VAT หลายครั้ง แต่สุดท้ายก็ต่ออายุอัตราเดิมมาตลอดกว่า 30 ปี ผลกระทบ VAT 10% ต่อ SME ต้นทุนเพิ่มเท่าไร สำหรับ SME สิ่งที่ต้องเข้าใจคือ VAT ที่เพิ่มขึ้น 3% (จาก 7% เป็น 10%) จะส่งผลกระทบต่อทั้งต้นทุนสินค้าและราคาขาย ตัวอย่างคำนวณ ต้นทุนเพิ่มเท่าไรเมื่อ VAT ขึ้น 3% สมมติร้านค้าออนไลน์ (ชื่อสมมุติ) ขายสินค้าราคา 1,000 บาท รายการ VAT 7% (ปัจจุบัน) VAT 10% (ถ้าขึ้น) ราคาสินค้าก่อน VAT 1,000 บาท 1,000 บาท VAT ที่เรียกเก็บ 70 บาท 100 บาท ราคาขายรวม VAT 1,070 บาท 1,100 บาท ส่วนต่างที่ลูกค้าจ่ายเพิ่ม – 30 บาท ต่อชิ้น ตัวเลข 30 บาทอาจดูไม่มาก แต่ถ้ายอดขาย 10,000 ชิ้นต่อเดือน ลูกค้าจะจ่ายเพิ่ม 300,000 บาทต่อเดือน ซึ่งอาจทำให้ลูกค้าตัดสินใจซื้อน้อยลง หรือหันไปหาทางเลือกที่ถูกกว่า สำหรับธุรกิจที่จดทะเบียนภาษีมูลค่าเพิ่ม แม้จะเรียกเก็บ VAT จากลูกค้าแล้วนำส่งสรรพากร แต่ผลกระทบอยู่ที่ราคาขายที่สูงขึ้นจะกระทบยอดขาย ธุรกิจที่ได้รับผลกระทบมากที่สุด ธุรกิจที่มี margin ต่ำจะรู้สึกมากที่สุด เช่น ร้านค้าปลีก ร้านอาหาร ธุรกิจบริการรายย่อย และฟรีแลนซ์ เพราะการปรับราคาขึ้น 3% อาจทำให้สูญเสียลูกค้า ในขณะที่การรับภาระเองก็กินเข้าไปในกำไร ธุรกิจที่รับผลกระทบน้อยกว่าคือธุรกิจที่มี margin สูง หรือสินค้าที่ไม่มีทางเลือกอื่น (สินค้าจำเป็น) ผลกระทบต่อราคาสินค้าและค่าครองชีพ ในมุมผู้บริโภค VAT ที่เพิ่มขึ้น 3% จะส่งผ่านมาในราคาสินค้าและบริการแทบทุกชนิด ตั้งแต่อาหาร เสื้อผ้า อุปกรณ์อิเล็กทรอนิกส์ ไปจนถึงค่าบริการต่าง ๆ ผู้ประกอบการ SME จึงอยู่ในสถานการณ์ที่ต้องตัดสินใจว่าจะปรับราคาขายขึ้น (เสี่ยงเสียลูกค้า) หรือรับภาระต้นทุนเพิ่มเอง (กำไรลดลง) เปรียบเทียบอัตรา VAT ไทย กับประเทศในอาเซียน เพื่อให้เห็นภาพว่าอัตรา VAT 10% อยู่ตรงไหนเมื่อเทียบกับเพื่อนบ้าน ประเทศ อัตรา VAT/GST ฟิลิปปินส์ 12% อินโดนีเซีย 12% (สินค้าทั่วไปยังใช้ 11%) กัมพูชา 10% เวียดนาม 10% (อัตราทั่วไป) ไทย (ถ้าขึ้น) 10% สิงคโปร์ 9% (GST) มาเลเซีย 8% (Sales Tax) ไทย (ปัจจุบัน) 7% จะเห็นว่าแม้ VAT 10% จะสูงกว่าอัตราปัจจุบัน แต่ยังอยู่ในระดับเดียวกับเพื่อนบ้านอย่างเวียดนามและกัมพูชา และต่ำกว่าฟิลิปปินส์และอินโดนีเซีย SME ต้องเตรียมตัวอย่างไร 5 แนวทางรับมือ VAT 10% แม้ว่า VAT จะยังไม่ขึ้นในตอนนี้ แต่การเตรียมตัวล่วงหน้าจะช่วยให้ธุรกิจปรับตัวได้เร็วกว่าคู่แข่ง 1. ทบทวนโครงสร้างราคาตั้งแต่วันนี้ ลองคำนวณว่าถ้า VAT ขึ้นเป็น 10% กำไรของสินค้าแต่ละตัวจะเปลี่ยนไปเท่าไร เพราะถ้ารอจนวันที่ประกาศขึ้นจริง การปรับราคาอาจทำได้ยากกว่า โดยเฉพาะสินค้าที่ลูกค้าจำราคาได้ดี ลองใช้วิธีคำนวณ VAT ที่ถูกต้องเพื่อวางแผนราคาล่วงหน้า 2. เตรียมระบบบัญชีให้พร้อมรับอัตราใหม่ ระบบออกใบกำกับภาษีและระบบบัญชีต้องสามารถเปลี่ยนอัตรา VAT ได้ทันทีเมื่อมีประกาศ โปรแกรมบัญชีออนไลน์ช่วยให้ทำเรื่องนี้ได้ง่ายกว่าทำด้วยมือ 3. วางแผนกระแสเงินสดรับช่วงเปลี่ยนผ่าน ช่วงเปลี่ยนอัตราภาษี ต้องระวังเรื่องใบกำกับภาษีที่ออกก่อนและหลังวันเปลี่ยน เพราะ VAT ขาเข้า (ซื้อ) และ VAT ขาออก (ขาย) อาจไม่ตรงกัน ทำให้เงินสดหมุนเวียนติดขัดได้ 4. ติดตามข่าวมาตรการเยียวยาจากรัฐ ถ้ารัฐบาลตัดสินใจขึ้น VAT จริง มักจะมีมาตรการเยียวยาควบคู่ เช่น ยกเว้น VAT สำหรับสินค้าจำเป็น หรือสิทธิลดหย่อนพิเศษสำหรับ SME การติดตามข่าวอย่างใกล้ชิดจะช่วยให้ไม่พลาดสิทธิประโยชน์ 5. ใช้เทคโนโลยีช่วยจัดการภาษีอัตโนมัติ การจัดการ VAT ด้วยมือจะยิ่งซับซ้อนขึ้นเมื่ออัตราเปลี่ยน โปรแกรมบัญชีออนไลน์อย่าง PEAK ช่วยคำนวณ VAT, ออกใบกำกับภาษี และยื่นแบบ ภ.พ.30 ได้อัตโนมัติ ลดความเสี่ยงที่จะคำนวณผิดในช่วงเปลี่ยนผ่าน สรุป การเตรียมตัวคือสิ่งที่ SME ทำได้ตั้งแต่วันนี้ ไม่ว่า VAT จะขึ้นเป็น 10% เมื่อไร สิ่งที่แน่นอนคือเรื่องนี้จะกลับมาเป็นข่าวอีกแน่นอน เพราะทั้ง IMF, World Bank และภาคการเมืองไทยต่างเห็นตรงกันว่าไทยจำเป็นต้องเพิ่มรายได้ภาครัฐ ส่วนจะขึ้นเมื่อไรขึ้นอยู่กับจังหวะเศรษฐกิจและการเมือง สำหรับ SME การเตรียมตัวล่วงหน้าไม่มีข้อเสีย ทบทวนโครงสร้างราคา เตรียมระบบบัญชีให้พร้อม และใช้เครื่องมือที่ช่วยจัดการภาษีได้อัตโนมัติ PEAK ช่วยจัดการภาษีมูลค่าเพิ่มให้ง่ายขึ้น PEAK โปรแกรมบัญชีออนไลน์สำหรับ SME ช่วยคำนวณ VAT, ออกใบกำกับภาษี และจัดทำรายงานภาษีได้ครบในที่เดียว ไม่ว่าอัตรา VAT จะเป็น 7% หรือ 10% ก็ปรับได้ทันที ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อยเกี่ยวกับ VAT 10% VAT 10% คืออะไร ต่างจาก VAT 7% ที่ใช้อยู่ตรงไหน VAT 10% คืออัตราภาษีมูลค่าเพิ่มตามกฎหมายจริง ที่ระบุไว้ใน พ.ร.บ.ภาษีมูลค่าเพิ่ม ส่วน 7% ที่ใช้อยู่ปัจจุบันเป็นอัตราลดพิเศษที่รัฐบาลออก พ.ร.ฎ. ลดให้ชั่วคราว และต่ออายุมาตลอดกว่า 30 ปี อ่านรายละเอียดเพิ่มเติมเรื่องภาษีมูลค่าเพิ่มคืออะไร ขึ้น VAT 10% จะเริ่มเมื่อไร ยังไม่มีกำหนดแน่ชัด ปัจจุบัน ครม. ได้ต่ออายุ พ.ร.ฎ. ลดอัตรา VAT 7% ออกไปอีก การขึ้นจริงขึ้นอยู่กับสถานการณ์เศรษฐกิจ ความพร้อมของมาตรการเยียวยา และสถานการณ์ทางการเมือง VAT 10% กระทบ SME อย่างไร VAT ที่เพิ่มขึ้น 3% จะทำให้ต้นทุนสินค้าสูงขึ้น โดยสินค้าราคา 1,000 บาทจะมี VAT เพิ่มจาก 70 บาทเป็น 100 บาท ธุรกิจ SME ต้องตัดสินใจว่าจะปรับราคาขายขึ้น หรือรับภาระต้นทุนเพิ่มเอง ธุรกิจ margin ต่ำจะได้รับผลกระทบมากที่สุด ถ้า VAT ขึ้นเป็น 10% ต้องจดทะเบียนภาษีมูลค่าเพิ่มใหม่หรือไม่ ไม่ต้องจดใหม่ ธุรกิจที่จด VAT อยู่แล้วจะใช้อัตราใหม่อัตโนมัติตามประกาศของกรมสรรพากร เกณฑ์รายได้ 1.8 ล้านบาทต่อปีที่ต้องจด VAT ยังคงเท่าเดิม เว้นแต่รัฐบาลจะประกาศเปลี่ยนแปลง หมายเหตุ: ข้อมูลในบทความนี้รวบรวม ณ วันที่เผยแพร่ นโยบายภาษีอาจเปลี่ยนแปลงได้ ควรตรวจสอบข้อมูลล่าสุดจากกรมสรรพากร ก่อนตัดสินใจทางธุรกิจ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

26 ต.ค. 2026

PEAK Account

17 min

ของขวัญลูกค้า หักภาษีได้ไหม มาดูกฎหมาย VAT และวิธีบันทึกบัญชี

ของขวัญลูกค้า คืออะไรในทางภาษี และสำคัญอย่างไร ของขวัญลูกค้า คือ สิ่งของที่กิจการให้ลูกค้าหรือคู่ค้าเพื่อรักษาความสัมพันธ์ทางธุรกิจ เช่น กระเช้าปีใหม่ ปฏิทิน หรือของที่ระลึก ในทางภาษีจัดเป็นค่ารับรอง จึงหักเป็นรายจ่ายได้เมื่อเข้าหลักเกณฑ์ในกฎกระทรวง ฉบับที่ 143 หลักเกณฑ์ปัจจุบันแก้ไขโดยกฎกระทรวง ฉบับที่ 222 (พ.ศ. 2542) ส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้ามตามประมวลรัษฎากรมาตรา 65 ตรี (4) เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท ชลบุรีอะไหล่ยนต์ จำกัด (ชื่อสมมุติ) ขายส่งอะไหล่ให้อู่ซ่อมรถ จดภาษีมูลค่าเพิ่มแล้ว รายได้ปี 2569 รวม 25 ล้านบาท ทุนชำระแล้ว 5 ล้านบาท และวางแผนแจกกระเช้าปีใหม่ให้ลูกค้า 40 ราย ของขวัญลูกค้าหักภาษีได้ภายใต้เงื่อนไขอะไรบ้าง หักได้เมื่อครบ 7 เงื่อนไขตามกฎกระทรวง ฉบับที่ 143 และที่แก้ไขโดยฉบับที่ 222 ขาดข้อใดข้อหนึ่ง รายจ่ายส่วนนั้นจะไม่เป็นค่ารับรองที่หักได้ เงื่อนไข รายละเอียด ลักษณะรายจ่าย จำเป็นตามธรรมเนียมทางการค้าทั่วไป และให้เพื่อประโยชน์ของกิจการ ผู้รับ ต้องไม่ใช่ลูกจ้างของกิจการ เว้นแต่ลูกจ้างที่มีหน้าที่เข้าร่วมรับรอง ผู้อนุมัติ กรรมการ หุ้นส่วน ผู้จัดการ หรือผู้ที่ได้รับมอบหมาย ต้องอนุมัติหรือสั่งจ่าย มูลค่าสิ่งของ ไม่เกินคนละ 2,000 บาทในแต่ละคราว เพดานทั้งปี ไม่เกินร้อยละ 0.3 ของยอดรายได้หรือยอดขาย หรือทุนที่ชำระแล้ว ณ วันสุดท้ายของรอบบัญชี แล้วแต่อย่างใดมากกว่า เพดานสูงสุด ไม่เกิน 10 ล้านบาท หลักฐาน มีใบรับหรือหลักฐานของผู้รับเงิน เว้นแต่ผู้รับไม่ต้องออกใบรับตามประมวลรัษฎากร ของที่มูลค่าเกิน 2,000 บาทต่อคนต่อคราวไม่เข้าหลักเกณฑ์ค่ารับรอง และส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้าม ส่วนวิธีบวกกลับให้ตรวจกับผู้ทำบัญชีของกิจการ ตัวอย่าง ชลบุรีอะไหล่ยนต์ตั้งใจให้ไวน์ราคา 3,210 บาทแก่เจ้าของอู่รายใหญ่ 1 ราย ของชิ้นนี้เกิน 2,000 บาท จึงต้องแยกพิจารณาจากกระเช้าที่ให้ลูกค้ารายอื่น เพดานร้อยละ 0.3 คิดอย่างไร คิดจากฐานที่มากกว่าระหว่างยอดรายได้หรือยอดขาย กับทุนที่ชำระแล้ว แล้วคูณร้อยละ 0.3 ยอดนี้เป็นวงเงินรวมของค่ารับรองทั้งปี ทั้งค่าเลี้ยง ค่าที่พัก และของขวัญ ไม่ใช่วงเงินของขวัญอย่างเดียว รายการของชลบุรีอะไหล่ยนต์ การคำนวณ จำนวนเงิน (บาท) เพดานจากยอดรายได้ 25,000,000 × 0.3% 75,000 เพดานจากทุนชำระแล้ว 5,000,000 × 0.3% 15,000 เพดานที่ใช้ (ฐานที่มากกว่า) 75,000 กระเช้าลูกค้า 40 ชุด 40 × 1,605 64,200 เลี้ยงรับรองลูกค้าปีใหม่ 18,000 ค่ารับรองรวม 64,200 + 18,000 82,200 ส่วนที่เกินเพดาน 82,200 − 75,000 7,200 ส่วนเกิน 7,200 บาทยังบันทึกเป็นค่าใช้จ่ายทางบัญชีได้ แต่ต้องบวกกลับตอนคำนวณกำไรสุทธิทางภาษี เหมือนค่าใช้จ่ายต้องห้ามรายการอื่น หลักเกณฑ์ค่ารับรองแบบครบทุกรายการ เช่น ค่าเลี้ยงและค่าที่พัก อ่านต่อได้ที่ค่ารับรอง ภาษีซื้อของขวัญลูกค้า นำมาเครดิตได้ไหม ไม่ได้ ภาษีซื้อที่เกิดจากรายจ่ายเพื่อการรับรอง รวมถึงค่าสิ่งของที่ให้ผู้ได้รับการรับรอง เป็นภาษีซื้อต้องห้ามตามมาตรา 82/5 (4) ประกอบประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม ฉบับที่ 17 ข้อ 5 ข่าวดีคือภาษีซื้อต้องห้ามกลุ่มนี้นำไปรวมเป็นรายจ่ายได้ ประมวลรัษฎากรมาตรา 65 ตรี (6 ทวิ) ยกเว้นให้ภาษีซื้อต้องห้ามตามมาตรา 82/5 (4) ไม่ต้องห้ามในการคำนวณกำไรสุทธิ กระเช้าของชลบุรีอะไหล่ยนต์ราคาชุดละ 1,500 บาท บวก VAT 105 บาท รวม 1,605 บาท ภาษีซื้อทั้ง 40 ชุดคือ 4,200 บาท บริษัทบันทึกยอด 64,200 บาททั้งก้อนเป็นค่ารับรอง ไม่แยก 4,200 บาทไปเครดิต ดูประเภทอื่นได้ที่ภาษีซื้อต้องห้าม ซื้อของขวัญให้ลูกค้า บันทึกบัญชีอย่างไร บันทึกเป็นค่ารับรองในหมวดค่าใช้จ่าย ด้วยยอดที่รวม VAT แล้ว แยกตามวิธีจ่ายเงิน และตอนปิดงบให้เทียบยอดรวมกับเพดานร้อยละ 0.3 เพื่อหาส่วนที่ต้องบวกกลับ จ่ายเงินสดหรือโอนทันที บัญชี เดบิต เครดิต ค่ารับรอง 64,200 เงินสด / เงินฝากธนาคาร 64,200 ซื้อเชื่อจากร้านค้า บัญชี เดบิต เครดิต ค่ารับรอง 64,200 เจ้าหนี้การค้า 64,200 ตอนยื่น ภ.ง.ด.50 (แบบแสดงรายการภาษีเงินได้นิติบุคคลประจำปี) ชลบุรีอะไหล่ยนต์บวกกลับ 7,200 บาทในรายการรายจ่ายที่ไม่ให้ถือเป็นรายจ่าย ตัวเลขทางบัญชีไม่ต้องแก้ ต้องเก็บเอกสารอะไรไว้รับรองค่าใช้จ่าย เก็บเอกสาร 3 อย่าง และหลักฐานเสริมอีก 1 อย่าง ให้พิสูจน์ได้ว่าซื้อจริง ให้ใคร มูลค่าต่อคนเท่าไร และใครอนุมัติ การอนุมัติหรือสั่งจ่ายโดยผู้มีอำนาจเป็นเงื่อนไขในกฎกระทรวงโดยตรง เอกสารลงนามจึงเป็นหลักฐานที่ดีที่สุด ชลบุรีอะไหล่ยนต์ให้ฝ่ายขายจัดทำรายชื่อลูกค้า 40 รายพร้อมลายมือชื่อผู้รับ แล้วให้กรรมการผู้จัดการลงนามอนุมัติก่อนสั่งซื้อ ของขวัญปีใหม่ให้พนักงาน ต่างจากให้ลูกค้าอย่างไร ต่างกันตั้งแต่ประเภทรายจ่าย ของขวัญที่ให้พนักงานไม่ใช่ค่ารับรอง เพราะผู้รับเป็นลูกจ้าง บริษัทบันทึกเป็นค่าสวัสดิการ ซึ่งไม่อยู่ในเพดานร้อยละ 0.3 ฝั่งพนักงาน กรมสรรพากรเคยตอบข้อหารือว่าค่าเลี้ยงงานปีใหม่เป็นการให้ตามโอกาสแห่งขนบธรรมเนียมประเพณี ได้รับยกเว้นภาษีตามมาตรา 42 (10) แต่เงินสวัสดิการที่จ่ายเป็นเงินเป็นเงินได้ตามมาตรา 40 (1) ส่วนบริษัทหักเป็นรายจ่ายได้ เรื่อง ของขวัญลูกค้า ของขวัญพนักงาน ประเภทรายจ่าย ค่ารับรอง ค่าสวัสดิการ วงเงิน คนละไม่เกิน 2,000 บาทต่อคราว และเพดานร้อยละ 0.3 ไม่อยู่ในเพดานค่ารับรอง ฝั่งผู้รับ ไม่เกี่ยวกับภาษีของกิจการ ต้องดูว่าเป็นเงินได้หรือได้รับยกเว้น ของขวัญที่เป็นสิ่งของมูลค่าสูงหรือให้เฉพาะบางคน ให้ปรึกษาผู้ทำบัญชีว่าต้องรวมเป็นเงินได้ของพนักงานหรือไม่ รายการสวัสดิการอื่นอ่านได้ที่สวัสดิการพนักงาน ชลบุรีอะไหล่ยนต์แจกกระเช้าให้พนักงาน 25 คน คนละ 800 บาท รวม 20,000 บาท บันทึกเป็นค่าสวัสดิการแยกจากค่ารับรอง ยอดนี้จึงไม่ทำให้เพดาน 75,000 บาทเต็มเร็วขึ้น เลือกของขวัญปีใหม่ให้ลูกค้าอย่างไรให้หักภาษีได้ เลือกจากงบต่อคนไม่เกิน 2,000 บาท ทำรายชื่อผู้รับตั้งแต่ก่อนซื้อ และแยกของลูกค้าออกจากของพนักงาน จากนั้นค่อยเลือกประเภทของที่ลูกค้าใช้ได้จริง ชลบุรีอะไหล่ยนต์ตัดสินใจลดงบเลี้ยงรับรองปีหน้าลง เพราะปีนี้ค่ารับรองรวมเกินเพดาน 7,200 บาท ส่วนไวน์ 3,210 บาทเปลี่ยนเป็นกระเช้าราคาไม่เกิน 2,000 บาท ข้อควรรู้เกี่ยวกับของขวัญลูกค้า สรุป – ของขวัญลูกค้าต้องจำอะไรบ้าง ก่อนสั่งซื้อของขวัญปีใหม่ เริ่มวันนี้ด้วยการเปิดยอดค่ารับรองที่ใช้ไปแล้วทั้งปี คำนวณเพดานร้อยละ 0.3 แล้วทำรายชื่อลูกค้าพร้อมงบต่อคนไม่เกิน 2,000 บาท ส่งให้ผู้มีอำนาจอนุมัติก่อนสั่งซื้อ บันทึกค่ารับรองและแนบเอกสารด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ บันทึกค่าใช้จ่ายและแนบไฟล์เอกสาร ทั้งใบกำกับภาษี รายชื่อผู้รับ และเอกสารอนุมัติไว้กับรายการเดียวกัน ผู้ทำบัญชีจึงหยิบยอดค่ารับรองทั้งปีมาเทียบเพดานได้จากรายงานแยกประเภทตอนปิดงบ ให้เอกสารของขวัญปีใหม่ครบตั้งแต่วันซื้อ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีนิติบุคคลเพิ่มเติม แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับของขวัญลูกค้า ของขวัญต้องมีโลโก้บริษัทถึงจะหักค่าใช้จ่ายได้ไหม ไม่ต้อง กฎกระทรวงไม่ได้กำหนดเรื่องโลโก้ เงื่อนไขอยู่ที่ผู้รับ ผู้อนุมัติ มูลค่าต่อคน เพดานทั้งปี และหลักฐาน โลโก้ช่วยให้เห็นว่าเป็นของเพื่อธุรกิจ แต่ไม่ใช่เงื่อนไขทางภาษี จัดงานเลี้ยงปีใหม่ที่มีทั้งลูกค้าและพนักงาน บันทึกอย่างไร แยกยอดตามผู้เข้าร่วม ส่วนของลูกค้าบันทึกเป็นค่ารับรองและอยู่ในเพดานร้อยละ 0.3 ส่วนของพนักงานบันทึกเป็นค่าสวัสดิการ พนักงานที่มีหน้าที่ต้อนรับลูกค้าในงานนับรวมในค่ารับรองได้ ซื้อเหล้าให้ลูกค้า บันทึกบัญชีอย่างไร บันทึกเป็นค่ารับรองเหมือนของขวัญอื่น ทั้งเหล้าและไวน์ต้องมีมูลค่าไม่เกินคนละ 2,000 บาทต่อคราว และนับรวมในเพดานร้อยละ 0.3 ภาษีซื้อเครดิตไม่ได้ แต่รวมเป็นค่าใช้จ่ายได้ ถ้าราคาใกล้ 2,000 บาท ให้ตรวจกับผู้ทำบัญชีว่านับมูลค่าก่อนหรือหลัง VAT ของขวัญเกิน 2,000 บาทต่อคน ต้องทำอย่างไร ของชิ้นนั้นไม่เข้าหลักเกณฑ์ค่ารับรอง และส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้าม ถ้ายังต้องการให้ ให้แจ้งผู้ทำบัญชีตั้งแต่ตอนบันทึก เพื่อบวกกลับตอนยื่น ภ.ง.ด.50 ให้ถูกต้อง ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
26 ต.ค. 2026

PEAK Account

24 min

ที่ปรึกษาภาษี คืออะไร หน้าที่ วิธีเลือก ค่าบริการ และช่องทางปรึกษาฟรี

ที่ปรึกษาภาษี คืออะไร และสำคัญอย่างไร ที่ปรึกษาภาษี (Tax Consultant หรือ Tax Advisor) คือ บุคคลหรือบริษัทที่มีความรู้เฉพาะทางด้านกฎหมายภาษี ทำหน้าที่ให้คำแนะนำ วางแผน และจัดการเรื่องภาษีให้กับธุรกิจหรือบุคคลธรรมดา ช่วยให้เสียภาษีถูกต้องและไม่เกินกว่าที่กฎหมายกำหนด กฎหมายภาษีหลักของไทยคือประมวลรัษฎากร ผู้ที่ทำงานด้านนี้มักเป็นผู้สอบบัญชีรับอนุญาต (CPA) ผู้สอบบัญชีภาษีอากร (TA) นักบัญชีที่ชำนาญภาษี หรือทนายความด้านภาษี แต่ละกลุ่มมีใบอนุญาตและขอบเขตงานต่างกัน สำหรับเจ้าของกิจการ การมีคนช่วยดูเรื่องภาษีสำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท สยามแพ็คซัพพลาย จำกัด (ชื่อสมมุติ) จัดจำหน่ายบรรจุภัณฑ์ให้โรงงาน จดภาษีมูลค่าเพิ่มแล้ว รายได้ปีละ 38 ล้านบาท และเพิ่งเริ่มจ่ายค่าซอฟต์แวร์ให้ผู้ให้บริการต่างประเทศ หน้าที่ของที่ปรึกษาภาษี มีอะไรบ้าง งานหลักมี 3 ด้าน คือ วางแผนภาษีล่วงหน้า ตอบคำถามและเตรียมยื่นแบบ และช่วยแก้ปัญหาเมื่อมีข้อพิพาทกับกรมสรรพากร บางรายรับครบทั้ง 3 ด้าน บางรายรับเฉพาะเรื่อง จึงควรถามขอบเขตก่อนจ้าง วางแผนภาษี (Tax Planning) ช่วยธุรกิจอย่างไร ช่วยให้เห็นภาระภาษีก่อนตัดสินใจ การวางแผนภาษีคือการดูโครงสร้างรายได้ รายจ่าย และธุรกรรมที่กำลังจะเกิด แล้วเลือกทางที่ถูกกฎหมายและภาระภาษีเหมาะสม เช่น จังหวะการซื้อสินทรัพย์ หรือรายจ่ายที่หักได้เพิ่ม ดูตัวอย่างเทคนิคที่ใช้ได้จริงในวิธีประหยัดภาษีนิติบุคคล ถ้าธุรกิจกำลังลงทุนขยายกิจการ ที่ปรึกษาอาจช่วยดูว่าเข้าเงื่อนไขสิทธิประโยชน์ BOI หรือไม่ สิทธิแบบนี้เป็นการยกเว้นหรือลดภาษีตามเงื่อนไขการส่งเสริม ไม่ใช่การลดหย่อนทั่วไป ให้คำปรึกษาและเตรียมยื่นแบบทำอะไรบ้าง ตอบคำถามที่ผู้ประกอบการไม่แน่ใจ เช่น ต้องจด VAT หรือยัง จ่ายเงินแบบนี้ต้องหักภาษี ณ ที่จ่ายเท่าไร หรือรายจ่ายนี้หักได้ไหม บางรายช่วยตรวจเอกสารและเตรียมแบบภาษีก่อนยื่น กรณีสยามแพ็คซัพพลาย คำถามแรกคือค่าซอฟต์แวร์ที่จ่ายไปต่างประเทศต้องดูเรื่องภาษีอะไรบ้าง ที่ปรึกษาจะดูทั้งภาษีที่ผู้จ่ายต้องนำส่งและอนุสัญญาภาษีซ้อนของประเทศผู้รับเงิน ตรวจสอบและแก้ปัญหาเมื่อสรรพากรเรียกตรวจอย่างไร ทบทวนแบบที่ยื่นไปแล้ว หาจุดที่ผิด และเตรียมคำชี้แจงพร้อมเอกสาร ถ้าเจอข้อผิดพลาดจริง จะแนะนำให้ยื่นแบบเพิ่มเติมโดยเร็ว เพราะภาษีที่ชำระขาดมีเงินเพิ่มร้อยละ 1.5 ต่อเดือนตามมาตรา 27 ยิ่งช้ายิ่งสะสม จ้างสำนักงานบัญชี ผู้สอบบัญชี หรือผู้เชี่ยวชาญภาษี ต่างกันอย่างไร ต่างกันที่งานหลัก ผู้เชี่ยวชาญภาษีเน้นการตัดสินใจและปัญหาเฉพาะเรื่อง สำนักงานบัญชีดูแลการบันทึกบัญชีและยื่นแบบประจำ ผู้สอบบัญชีตรวจและรับรองงบการเงิน ส่วนโปรแกรมบัญชีเป็นเครื่องมือเก็บข้อมูล เกณฑ์ ที่ปรึกษาภาษี สำนักงานบัญชี ผู้สอบบัญชี (CPA / TA) โปรแกรมบัญชี งานหลัก วางแผนภาษี ตอบคำถามเฉพาะเรื่อง ช่วยเมื่อถูกตรวจ บันทึกบัญชี ปิดงบ ยื่นแบบรายเดือนและรายปี ตรวจสอบและแสดงความเห็นต่องบการเงิน บันทึกรายการ ออกเอกสาร ดูรายงาน ช่วงที่ใช้ ก่อนตัดสินใจ หรือเมื่อมีปัญหา ทุกเดือน ปีละครั้งหลังปิดงบ ทุกวัน รูปแบบค่าบริการ รายครั้ง รายเดือน หรือรายโปรเจกต์ รายเดือน ต่องานตรวจสอบ ค่าใช้งานตามแพ็กเกจ สามบทบาทนี้ทำงานร่วมกันได้ หลายกิจการจ้างสำนักงานบัญชีดูงานประจำ แล้วจ้างผู้เชี่ยวชาญภาษีเฉพาะเรื่องที่ซับซ้อน ส่วนผู้สอบบัญชีเข้ามาตรวจและแสดงความเห็นต่องบปีละครั้ง เมื่อไรธุรกิจควรปรึกษาภาษีกับผู้เชี่ยวชาญ เมื่อการตัดสินใจครั้งนั้นมีผลภาษีมากหรือผิดแล้วแก้ยาก ไม่ใช่ทุกกิจการต้องจ้างประจำ สัญญาณที่ควรเริ่มปรึกษาภาษีมี 5 แบบ สยามแพ็คซัพพลายเข้าข่าย 2 ข้อพร้อมกัน คือจ่ายเงินไปต่างประเทศ และได้รับหนังสือเชิญพบจากสรรพากรพื้นที่ จึงตัดสินใจหาผู้เชี่ยวชาญช่วยดูเอกสารก่อนวันนัด ถ้าปล่อยไว้จนถูกประเมิน ภาระจะย้อนไปหลายปี ดูความเสี่ยงได้ที่ภาษีย้อนหลัง วิธีเลือกที่ปรึกษาภาษีที่ดี ควรดูอะไรบ้าง ดู 3 เรื่อง ได้แก่ ใบอนุญาตที่ตรวจสอบได้ ประสบการณ์ในธุรกิจแบบเดียวกัน และขอบเขตงานที่เขียนไว้ชัด เลือกผิดคนอาจเสียทั้งค่าบริการและเวลา โดยปัญหาเดิมยังไม่จบ ใบอนุญาตและคุณสมบัติที่ต้องเช็ก มีอะไรบ้าง ให้ขอดูใบอนุญาตที่ตรวจสอบได้ ตำแหน่งที่ปรึกษาเป็นชื่อเรียกงาน ส่วนใบอนุญาตที่ใช้ยืนยันความรู้มีหลายแบบ แต่ละแบบออกโดยหน่วยงานต่างกัน ความต่างของ CPA และ TA อ่านเพิ่มได้ที่ผู้สอบบัญชีภาษีอากร (TA) ประสบการณ์ในอุตสาหกรรมสำคัญแค่ไหน สำคัญมาก เพราะแต่ละธุรกิจมีจุดเสี่ยงทางภาษีต่างกัน ร้านค้าออนไลน์มีเรื่องค่าธรรมเนียมแพลตฟอร์มและ VAT ธุรกิจก่อสร้างมีเรื่องภาษีหัก ณ ที่จ่ายหลายขั้น ส่วนธุรกิจนำเข้ามีเรื่องภาษีศุลกากร ให้ถามตรง ๆ ว่าเคยดูแลธุรกิจแบบเดียวกันกี่ราย และเคยช่วยลูกค้าตอบหนังสือจากกรมสรรพากรหรือไม่ สยามแพ็คซัพพลายเลือกผู้เชี่ยวชาญที่มีใบอนุญาต CPA และเคยดูแลธุรกิจจัดจำหน่าย ต้องตกลงขอบเขตงานอะไรก่อนจ้าง ต้องเขียนให้ชัดว่าที่ปรึกษาทำอะไร และกิจการต้องทำอะไรเอง เช่น ใครเป็นคนยื่นแบบ ใครลงนาม คำแนะนำส่งเป็นลายลักษณ์อักษรหรือไม่ และถ้าต้องไปพบเจ้าหน้าที่ คิดค่าบริการเพิ่มอย่างไร เก็บใบเสนอราคาและสัญญาไว้กับเอกสารบัญชี ภาระภาษียังเป็นของกิจการ คำแนะนำที่เป็นลายลักษณ์อักษรจึงช่วยให้ย้อนดูได้ว่าตัดสินใจจากข้อมูลอะไร ก่อนเริ่มปรึกษาภาษี ต้องเตรียมเอกสารอะไรบ้าง เตรียมเอกสาร 4 กลุ่ม จะช่วยให้การคุยครั้งแรกตรงประเด็นและไม่ต้องนัดซ้ำ ยิ่งเอกสารครบ ผู้เชี่ยวชาญยิ่งประเมินงานและค่าบริการได้แม่นขึ้น สยามแพ็คซัพพลายเตรียมงบการเงิน 2 ปี แบบ ภ.พ.30 ครบ 12 เดือน แบบ ภ.ง.ด.50 ปีล่าสุด สัญญาซอฟต์แวร์ และหนังสือเชิญพบฉบับจริงไปในวันแรก ค่าบริการที่ปรึกษาภาษีคิดอย่างไร คิดได้ 3 แบบ คือ รายครั้งหรือรายชั่วโมง รายเดือน และรายโปรเจกต์ ราคาขึ้นกับความซับซ้อน ปริมาณเอกสาร ความเร่งด่วน และต้องไปพบเจ้าหน้าที่หรือไม่ จึงควรขอใบเสนอราคาจาก 2 ถึง 3 รายด้วยขอบเขตงานเดียวกัน รูปแบบ เหมาะกับ สิ่งที่ควรระบุในใบเสนอราคา รายครั้งหรือรายชั่วโมง คำถามเฉพาะเรื่อง ต้องการความเห็นเร็ว จำนวนชั่วโมง คำตอบเป็นลายลักษณ์อักษรหรือไม่ รายเดือน กิจการที่มีคำถามภาษีต่อเนื่อง จำนวนครั้งที่ปรึกษาได้ งานที่รวมและไม่รวม รายโปรเจกต์ ถูกเรียกตรวจ ปรับโครงสร้าง ธุรกรรมต่างประเทศ ขอบเขต ระยะเวลา ค่าใช้จ่ายเพิ่มเมื่องานเกินขอบเขต สำหรับงานตรวจบัญชีของ TA กรมสรรพากรกำหนดว่าตกลงค่าธรรมเนียมกันได้ แต่ห้ามคิดเป็นอัตราจากยอดรายได้หรือมูลค่าสินทรัพย์ของกิจการ สยามแพ็คซัพพลายได้รับใบเสนอราคาแบบโปรเจกต์ 40,000 บาท ครอบคลุมการตรวจเอกสาร เตรียมคำชี้แจง และไปพบเจ้าหน้าที่ 1 ครั้ง จ่ายค่าที่ปรึกษาภาษี ต้องหัก ณ ที่จ่ายและลงบัญชีอย่างไร ขึ้นกับผู้รับเงิน ถ้าจ่ายให้บุคคลธรรมดา กรมสรรพากรตอบข้อหารือว่าค่าที่ปรึกษาภาษีและบัญชีเป็นเงินได้ตามมาตรา 40(2) ผู้จ่ายต้องหักภาษีตามมาตรา 50(1) ถ้าจ่ายให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล ให้หักร้อยละ 3 ตามคำสั่ง ท.ป.4/2528 ข้อ 12/1 หลักการหักและนำส่งทั่วไปอ่านได้ที่ภาษีหัก ณ ที่จ่าย ตัวอย่าง สยามแพ็คซัพพลายจ่ายค่าที่ปรึกษาให้บริษัทที่ปรึกษาที่จด VAT ยอดโอนจริงคำนวณได้ดังนี้ รายการ จำนวนเงิน (บาท) ค่าที่ปรึกษาตามใบเสนอราคา 40,000 ภาษีมูลค่าเพิ่ม 7% (40,000 × 7%) 2,800 หักภาษี ณ ที่จ่าย 3% (40,000 × 3%) (1,200) ยอดโอนจริง (40,000 + 2,800 − 1,200) 41,600 ค่าที่ปรึกษาที่เกี่ยวกับกิจการและมีหลักฐานครบเป็นรายจ่ายที่หักได้ ส่วนรายจ่ายที่ไม่เกี่ยวกับกิจการเป็นค่าใช้จ่ายต้องห้าม บริษัทนี้รายได้เกินเกณฑ์ SME จึงเสียภาษีร้อยละ 20 รายจ่าย 40,000 บาทลดภาษีได้ประมาณ 8,000 บาท ภาษีซื้อ 2,800 บาทนำไปเครดิตใน ภ.พ.30 ได้เมื่อได้รับใบกำกับภาษีที่ถูกต้อง และบริษัทต้องออกหนังสือรับรอง 50 ทวิ พร้อมยื่น ภ.ง.ด.53 สำหรับเงินที่หักไว้ ปรึกษาเรื่องภาษีฟรีได้ที่ไหนบ้าง ปรึกษาเรื่องภาษีฟรีได้ผ่านช่องทางของกรมสรรพากร 2 ช่องทางหลัก คือระบบนัดหมาย e-Appointment และศูนย์ RD Intelligence Center 1161 เหมาะกับคำถามข้อกฎหมายเบื้องต้นก่อนตัดสินใจจ้างผู้เชี่ยวชาญ นัดหมายผ่าน e-Appointment กรมสรรพากร ทำอย่างไร กรอกข้อมูลในระบบให้ครบ แล้วรอเจ้าหน้าที่ติดต่อตามวันและรอบเวลาที่นัด ระบบนี้ให้ความเห็นข้อกฎหมายภาษีอากรเบื้องต้นแก่บุคคลธรรมดาและนิติบุคคล ตามข้อเท็จจริงที่ผู้ขอแจ้งเท่านั้น ข้อมูลที่ต้องกรอกตามหน้าe-Appointment ของกรมสรรพากร มีดังนี้ ถ้าเจ้าหน้าที่ติดต่อไม่ได้ตามนัด ระบบถือว่าไม่ประสงค์รับความเห็น และห้ามบันทึกเสียงหรือภาพระหว่างรับบริการ สยามแพ็คซัพพลายใช้ช่องทางนี้ถามเรื่องภาษีของค่าซอฟต์แวร์ต่างประเทศก่อนวันพบที่ปรึกษา โทรถาม RD Intelligence Center 1161 ได้ไหม ได้ หมายเลข 1161 คือศูนย์ RD Intelligence Center ของกรมสรรพากร เหมาะกับคำถามสั้น ๆ เช่น กำหนดยื่นแบบ หรือขั้นตอนการยื่นออนไลน์ ระวังสายแอบอ้าง กรมสรรพากรเตือนว่าไม่มีเจ้าหน้าที่โทรติดตามชำระภาษีหรือแจ้งคืนเงิน คำตอบจากทั้งสองช่องทางเป็นความเห็นเบื้องต้นจากข้อเท็จจริงที่แจ้ง ถ้าเรื่องซับซ้อนหรือมีเงินภาษีจำนวนมาก ควรให้ผู้ทำบัญชีหรือผู้เชี่ยวชาญดูเอกสารจริงอีกครั้ง ข้อควรรู้ก่อนจ้างผู้เชี่ยวชาญภาษี สรุป – ที่ปรึกษาภาษีต้องจำอะไรบ้าง ถ้ามีเรื่องภาษีค้างใจอยู่ เริ่มวันนี้ด้วยการเขียนคำถาม 3 ข้อที่สำคัญที่สุด รวบรวมงบการเงินและแบบภาษีปีล่าสุด แล้วจองคิว e-Appointment ก่อน ถ้าคำตอบยังไม่พอ ค่อยนำชุดเอกสารนี้ไปขอใบเสนอราคาจากผู้เชี่ยวชาญ ส่งข้อมูลบัญชีให้ผู้เชี่ยวชาญได้ครบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ออกรายงานบัญชีและงบการเงินจากรายการที่บันทึกตลอดปี ผู้ทำบัญชีและที่ปรึกษาจึงดูข้อมูลชุดเดียวกัน ไม่ต้องรวบรวมไฟล์ใหม่ทุกครั้งที่มีคำถาม ส่วนภาษีหัก ณ ที่จ่ายของค่าบริการที่จ่ายออก PEAK Tax สร้างแบบ ภ.ง.ด.3 ภ.ง.ด.53 และหนังสือรับรอง 50 ทวิ และนำออกไฟล์เพื่อยื่นออนไลน์ได้ เตรียมข้อมูลให้พร้อมก่อนนัดปรึกษาครั้งถัดไป ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีธุรกิจเพิ่มเติม แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับที่ปรึกษาภาษี ค่าที่ปรึกษาเป็นเงินได้มาตราไหน ส่วนใหญ่เป็นเงินได้ตามมาตรา 40(2) กรมสรรพากรตอบข้อหารือว่าค่าที่ปรึกษาภาษีและบัญชีที่บุคคลธรรมดาได้รับเป็นเงินได้จากการรับทำงานให้ และศาลฎีกาเคยวินิจฉัยว่าค่าที่ปรึกษารายเดือนไม่ใช่ 40(6) ถ้าลักษณะงานต่างไป ให้ตรวจกับกรมสรรพากร ดูประเภทเงินได้ทั้งหมดที่เงินได้พึงประเมิน 8 ประเภท ที่ปรึกษาภาษีกับนักบัญชีทำงานต่างกันอย่างไร นักบัญชีบันทึกรายการ ปิดงบ และยื่นแบบตามกำหนด ส่วนผู้เชี่ยวชาญภาษีดูการตัดสินใจและปัญหาเฉพาะเรื่อง เช่น วางแผนก่อนลงทุน หรือตอบหนังสือจากสรรพากร กิจการส่วนใหญ่ใช้นักบัญชีเป็นหลัก แล้วจ้างผู้เชี่ยวชาญเป็นครั้งคราว ธุรกิจขนาดเล็กต้องจ้างผู้เชี่ยวชาญภาษีไหม ไม่จำเป็นเสมอไป ถ้าธุรกิจไม่ซับซ้อนและมีผู้ทำบัญชีดูแลอยู่แล้ว เริ่มจากช่องทางฟรีของกรมสรรพากรได้ แต่เมื่อมีธุรกรรมต่างประเทศ ได้รับหนังสือจากสรรพากร หรือกำลังเปลี่ยนโครงสร้างธุรกิจ ควรปรึกษาผู้เชี่ยวชาญอย่างน้อยหนึ่งครั้ง ค่าที่ปรึกษาภาษีหักเป็นค่าใช้จ่ายได้ไหม ได้ ถ้าเป็นรายจ่ายเพื่อกิจการและมีหลักฐานครบ เช่น ใบเสนอราคา ใบกำกับภาษีหรือใบเสร็จ และหลักฐานการหักภาษี ณ ที่จ่าย ค่าที่ปรึกษาเรื่องส่วนตัวของกรรมการไม่เกี่ยวกับกิจการ จึงหักไม่ได้ ปรึกษาภาษีกับกรมสรรพากรฟรีได้จริงไหม ได้ ผ่านระบบ e-Appointment และศูนย์ RD Intelligence Center 1161 คำตอบเป็นความเห็นเบื้องต้นตามข้อเท็จจริงที่แจ้ง เหมาะกับคำถามข้อกฎหมายทั่วไป ถ้าต้องการให้ดูเอกสารจริงหรือวางแผนหลายปี ควรใช้ผู้เชี่ยวชาญเพิ่ม ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
26 ต.ค. 2026

PEAK Account

19 min

ซื้อทรัพย์สินปลายปี ลดหย่อนภาษีนิติบุคคลได้อย่างไร วิธีคิดค่าเสื่อมราคา

ซื้อทรัพย์สินปลายปี ลดหย่อนภาษีนิติบุคคลได้จริงไหม และสำคัญอย่างไร ซื้อทรัพย์สินปลายปี (Year-end Asset Purchase) คือ การซื้อเครื่องจักร คอมพิวเตอร์ ยานพาหนะ หรืออาคารเข้ากิจการก่อนวันปิดรอบบัญชี เพื่อให้เริ่มหักค่าเสื่อมราคาได้ในรอบนั้น ลดภาษีได้จริงแต่ลดผ่านค่าเสื่อมราคา ไม่ใช่หักราคาซื้อทั้งก้อน หลายคนเข้าใจว่าซื้อของ 1 ล้านบาทเดือนธันวาคม กำไรจะลดลง 1 ล้านบาททันที ความจริงคือค่าเสื่อมราคาทางภาษีคิดตามจำนวนวันที่ได้ทรัพย์สินมาในรอบบัญชี เว้นแต่กิจการเข้าเกณฑ์ค่าเสื่อมเบื้องต้นของ SME เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท ไทยเมทัลพาร์ท จำกัด (ชื่อสมมุติ) รับจ้างกลึงชิ้นส่วนโลหะให้โรงงาน รอบบัญชี 1 มกราคม ถึง 31 ธันวาคม 2569 มีสินทรัพย์ถาวรไม่รวมที่ดิน 45 ล้านบาท ลูกจ้าง 80 คน และวางแผนซื้อเครื่องกลึงใหม่วันที่ 20 ธันวาคม 2569 ทำไมซื้อทรัพย์สินแล้วหักเป็นค่าใช้จ่ายทั้งก้อนไม่ได้ เพราะเป็นรายจ่ายลงทุน ประมวลรัษฎากรมาตรา 65 ตรี (5) ห้ามนำรายจ่ายอันมีลักษณะเป็นการลงทุนมาหักเป็นรายจ่ายในปีที่จ่าย ทรัพย์สินที่ใช้ได้หลายปีจึงต้องทยอยหักผ่านค่าสึกหรอและค่าเสื่อมราคาตามพระราชกฤษฎีกา ฉบับที่ 145 ถ้าบันทึกราคาซื้อเครื่องจักรเป็นค่าใช้จ่ายทั้งก้อน ต้องบวกกลับเมื่อคำนวณกำไรสุทธิทางภาษี เหมือนค่าใช้จ่ายต้องห้ามรายการอื่น กิจการเลือกวิธีและอัตราค่าเสื่อมได้ตามวิธีการทางบัญชีที่รับรองทั่วไป แต่เมื่อเลือกแล้วต้องใช้ต่อเนื่อง จะเปลี่ยนได้เมื่ออธิบดีอนุมัติ ตามมาตรา 3 ของพระราชกฤษฎีกาฉบับนี้ ค่าเสื่อมราคาทางภาษีของทรัพย์สินที่ซื้อปลายปีคิดอย่างไร คิดตามระยะเวลาที่ได้ทรัพย์สินมาในรอบบัญชี และต้องไม่เกินอัตราสูงสุดตามประเภททรัพย์สินในมาตรา 4 ของพระราชกฤษฎีกาฉบับที่ 145 ทรัพย์สินที่ได้มาปลายปีจึงได้ค่าเสื่อมรอบแรกเพียงไม่กี่วัน ประเภททรัพย์สิน อัตราสูงสุดต่อปี อาคารถาวร ร้อยละ 5 อาคารชั่วคราว ร้อยละ 100 ทรัพย์สินอื่นที่สึกหรอได้ เช่น เครื่องจักร ยานพาหนะ (นอกจากที่ดินและสินค้า) ร้อยละ 20 ที่ดิน หักค่าเสื่อมไม่ได้ ตัวอย่าง ไทยเมทัลพาร์ทซื้อเครื่องกลึง CNC ราคา 1,000,000 บาท ได้มาวันที่ 20 ธันวาคม 2569 ถือครองในรอบบัญชี 12 วัน ถ้าใช้อัตราปกติ ร้อยละ 20 ต่อปี รายการ การคำนวณ จำนวนเงิน (บาท) ค่าเสื่อมรอบบัญชี 2569 1,000,000 × 20% × 12 ÷ 365 6,575.34 ภาษีที่ลดได้ (อัตรา 20%) 6,575.34 × 20% 1,315.07 จ่ายเงิน 1 ล้านบาทเพื่อลดภาษีปีนี้ราว 1,315 บาท ส่วนที่เหลือของต้นทุนหักต่อในรอบถัดไป วิธีคำนวณแบบอื่นอ่านได้ที่วิธีคิดค่าเสื่อมราคา SME หักค่าเสื่อมเบื้องต้นในวันที่ได้มาได้เท่าไร บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีสินทรัพย์ถาวรไม่รวมที่ดินไม่เกิน 200 ล้านบาท และจ้างลูกจ้างไม่เกิน 200 คน หักค่าเสื่อมเบื้องต้นในวันที่ได้ทรัพย์สินมาได้ 3 ประเภท ส่วนที่เหลือของต้นทุนหักตามเงื่อนไขและอัตราปกติ ทรัพย์สิน หักเบื้องต้นในวันที่ได้มา มาตรา (พ.ร.ฎ. 145) คอมพิวเตอร์และอุปกรณ์ ร้อยละ 40 ของต้นทุน มาตรา 4 จัตวา อาคารโรงงาน ร้อยละ 25 ของต้นทุน มาตรา 4 เบญจ เครื่องจักรและอุปกรณ์ของเครื่องจักร ร้อยละ 40 ของต้นทุน มาตรา 4 ฉ ไทยเมทัลพาร์ทเข้าเกณฑ์ เครื่องกลึง 1,000,000 บาทจึงหักเบื้องต้น 1,000,000 × 40% = 400,000 บาทในวันที่ 20 ธันวาคม ลดภาษีได้ 400,000 × 20% = 80,000 บาท ส่วนที่เหลือ 600,000 บาทหักตามมาตรา 4 ในรอบต่อไป เกณฑ์ SME ด้านค่าเสื่อมต่างจากเกณฑ์อัตราภาษี SME อย่างไร เป็นคนละเกณฑ์ เกณฑ์ค่าเสื่อมเบื้องต้นดูสินทรัพย์ถาวรและจำนวนลูกจ้าง ส่วนเกณฑ์อัตราภาษีขั้นบันไดดูทุนจดทะเบียนไม่เกิน 5 ล้านบาทและรายได้ไม่เกิน 30 ล้านบาท กิจการหนึ่งอาจเข้าเกณฑ์เดียวและไม่เข้าอีกเกณฑ์ ไทยเมทัลพาร์ทมีทุน 10 ล้านบาท รายได้ 60 ล้านบาท จึงเสียภาษีอัตราปกติร้อยละ 20 แต่ยังใช้ค่าเสื่อมเบื้องต้นได้ สิทธิอื่นของกิจการขนาดเล็กดูได้ที่ลดหย่อนภาษีนิติบุคคลครบทุกรายการ ทรัพย์สินแต่ละประเภทหักได้ต่างกันอย่างไร ต่างกันที่อัตรา ระยะเวลา และเพดานต้นทุน เครื่องจักรและคอมพิวเตอร์มีสิทธิเบื้องต้นสำหรับ SME รถยนต์นั่งมีเพดานต้นทุน ส่วนอาคารหักได้ช้ากว่าและที่ดินหักไม่ได้ เครื่องจักรและอุปกรณ์หักได้อย่างไร หักตามอัตราปกติไม่เกินร้อยละ 20 ต่อปีตามระยะเวลาที่ได้มา ถ้าเป็น SME ตามเกณฑ์ข้างต้น หักเบื้องต้นร้อยละ 40 ในวันที่ได้มา สิทธินี้ใช้กับเครื่องจักรที่ได้มาตั้งแต่วันที่ 31 มกราคม 2545 เป็นต้นไป คอมพิวเตอร์และโปรแกรมหักได้เร็วแค่ไหน หักได้ภายในสามรอบระยะเวลาบัญชีนับแต่วันที่ได้มา และต้องเป็นทรัพย์สินที่ได้มาและอยู่ในสภาพพร้อมใช้ได้ตามประสงค์ ถ้าเป็น SME หักเบื้องต้นร้อยละ 40 ในวันที่ได้มา ไทยเมทัลพาร์ทซื้อคอมพิวเตอร์และโปรแกรม CAD 300,000 บาท ติดตั้งพร้อมใช้วันที่ 20 ธันวาคม จึงหักเบื้องต้น 120,000 บาท ลดภาษีได้ 24,000 บาท รถยนต์นั่งมีข้อจำกัดอะไร รถยนต์นั่งหรือรถโดยสารที่มีที่นั่งไม่เกิน 10 คน หักค่าเสื่อมจากต้นทุนเฉพาะส่วนที่ไม่เกิน 1 ล้านบาท เว้นแต่กิจการให้เช่ารถยนต์ รถราคา 1.5 ล้านบาทจึงใช้ฐานค่าเสื่อมเพียง 1 ล้านบาท และไม่มีสิทธิค่าเสื่อมเบื้องต้นแบบ SME ภาษีมูลค่าเพิ่มของรถยนต์นั่งยังเป็นภาษีซื้อต้องห้าม นำไปหักภาษีขายไม่ได้ เว้นแต่กิจการขายหรือให้เช่ารถ อาคารและที่ดินหักได้หรือไม่ อาคารถาวรหักได้ไม่เกินร้อยละ 5 ต่อปี ถ้าเป็นอาคารโรงงานของ SME หักเบื้องต้นร้อยละ 25 ในวันที่ได้มา ส่วนที่ดินไม่เสื่อมสภาพ จึงหักค่าเสื่อมราคาไม่ได้ ซื้อที่ดินพร้อมอาคารต้องแยกราคาที่ดินออกก่อนคำนวณ ซื้อทรัพย์สินปลายปีคุ้มไหม เทียบเงินสดกับภาษีที่ลด คุ้มเมื่อเป็นของที่กิจการต้องซื้ออยู่แล้ว และซื้อให้ทันก่อนปิดรอบเพื่อเริ่มหักค่าเสื่อม ไม่คุ้มถ้าซื้อเพียงเพื่อลดภาษี เพราะเงินสดที่จ่ายออกไปมากกว่าภาษีที่ลดได้หลายเท่า ทรัพย์สินของไทยเมทัลพาร์ท (ซื้อ 20 ธ.ค. 2569) ราคา (บาท) ค่าเสื่อมรอบ 2569 ที่ใช้ในตัวอย่าง (บาท) ภาษีที่ลดได้ 20% (บาท) เครื่องกลึง CNC (ใช้สิทธิ SME) 1,000,000 400,000 80,000 เครื่องกลึง CNC (ถ้าไม่เข้าเกณฑ์ SME) 1,000,000 6,575.34 1,315.07 คอมพิวเตอร์และโปรแกรม CAD (ใช้สิทธิ SME) 300,000 120,000 24,000 รถยนต์นั่ง 5 ที่นั่ง 1,500,000 1,000,000 × 20% × 12 ÷ 365 = 6,575.34 1,315.07 ตารางนี้นับเฉพาะส่วนเบื้องต้นหรือค่าเสื่อม 12 วัน ไม่รวมส่วนที่เหลือที่หักในรอบต่อไป แม้ใช้สิทธิ SME ครบ เงินที่จ่าย 1 ล้านบาทก็ลดภาษีปีนี้ได้ 80,000 บาท ต้องเตรียมเอกสารอะไรให้หักค่าเสื่อมได้ เตรียมหลักฐาน 3 อย่าง และบันทึกเหตุผลทางธุรกิจไว้ด้วย ให้พิสูจน์ได้ว่ากิจการได้ทรัพย์สินมาเมื่อไร ราคาทุนเท่าไร และใช้ในกิจการ วันที่ในเอกสารคือตัวกำหนดว่าค่าเสื่อมเริ่มในรอบไหน การบริหารสินทรัพย์ถาวรให้ครบวงจรอ่านต่อได้ในบทความนี้ ไทยเมทัลพาร์ทนัดผู้ขายส่งมอบและติดตั้งเครื่องกลึงวันที่ 20 ธันวาคม และให้ผู้ขายออกใบกำกับภาษีวันเดียวกัน เพื่อให้วันที่ได้มาอยู่ในรอบบัญชี 2569 ชัดเจน วางแผนภาษีนิติบุคคลก่อนปิดงบปลายปีควรทำอะไร เริ่มจากประมาณกำไรทั้งปี แล้วดูว่าทรัพย์สินที่จำเป็นต้องซื้ออยู่แล้วควรซื้อก่อนหรือหลังปิดรอบ จากนั้นคุยกับผู้ทำบัญชีเรื่องวิธีค่าเสื่อม สิทธิ SME และเอกสาร ควรทำตั้งแต่เดือนตุลาคมหรือพฤศจิกายน ไม่ใช่วันสุดท้ายของปี เทคนิคประหยัดภาษีอื่นที่ใช้ร่วมกันได้อ่านที่วิธีประหยัดภาษีนิติบุคคล ไทยเมทัลพาร์ทตัดสินใจซื้อเครื่องกลึงและคอมพิวเตอร์ก่อนปิดงบ เพราะต้องใช้กับงานใหม่ต้นปี 2570 อยู่แล้ว ส่วนรถยนต์นั่งเลื่อนไปปีหน้า เพราะภาษีที่ลดได้น้อยและภาษีซื้อขอคืนไม่ได้ ข้อควรรู้เกี่ยวกับการซื้อทรัพย์สินก่อนปิดงบ สรุป – ซื้อทรัพย์สินปลายปีต้องจำอะไรบ้าง ถ้าเหลือเวลาก่อนปิดงบปีนี้ เริ่มวันนี้ด้วยการเขียนรายการทรัพย์สินที่ต้องซื้อจริง ใส่ราคาและวันส่งมอบที่ผู้ขายทำได้ แล้วส่งให้ผู้ทำบัญชีประเมินค่าเสื่อมและภาษีที่ลดได้ก่อนตัดสินใจ ติดตามทรัพย์สินและค่าเสื่อมราคาด้วย PEAK PEAK Asset ช่วยเก็บทะเบียนและติดตามสินทรัพย์ขององค์กร ผู้ทำบัญชีจึงเห็นราคาทุน วันที่ได้มา และค่าเสื่อมของทรัพย์สินที่ซื้อปลายปีในระบบเดียว ดูวิธีเรียกรายงานค่าเสื่อมราคาได้ที่ดูข้อมูลและพิมพ์รายงานค่าเสื่อมราคาแบบรายเดือนใน PEAK เริ่มบันทึกทรัพย์สินให้พร้อมก่อนปิดงบ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีนิติบุคคลเพิ่มเติม แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับการซื้อทรัพย์สินก่อนปิดงบ ซื้อทรัพย์สินวันที่ 31 ธันวาคม ได้ค่าเสื่อมไหม ได้ ถ้าได้ทรัพย์สินมาในวันนั้นจริงและรอบบัญชีสิ้นสุด 31 ธันวาคม อัตราปกติจะได้ค่าเสื่อมเพียง 1 วัน ส่วน SME ที่เข้าเกณฑ์ได้ค่าเสื่อมเบื้องต้นเต็มจำนวนในวันที่ได้มา สั่งซื้อแล้วแต่ยังไม่ได้รับของภายในสิ้นปี หักค่าเสื่อมได้หรือไม่ ยังไม่ได้ ค่าเสื่อมคิดตามระยะเวลาที่ได้ทรัพย์สินมา และคอมพิวเตอร์ต้องอยู่ในสภาพพร้อมใช้ เงินมัดจำที่จ่ายก่อนส่งมอบจึงยังไม่ใช่ค่าเสื่อม ให้เริ่มหักในรอบที่ได้รับทรัพย์สิน บริษัทไม่ใช่ SME ใช้ค่าเสื่อมเบื้องต้น 40% ได้ไหม ไม่ได้ ถ้าสินทรัพย์ถาวรไม่รวมที่ดินเกิน 200 ล้านบาทหรือจ้างลูกจ้างเกิน 200 คน ต้องหักตามอัตราปกติตามจำนวนวัน ส่วนคอมพิวเตอร์ยังหักได้ภายในสามรอบบัญชีตามมาตรา 4 จัตวา ซื้อปลายปีแล้วต้องใช้วิธีค่าเสื่อมเดิมตลอดไหม ต้องใช้ต่อเนื่อง เมื่อเลือกวิธีการทางบัญชีและอัตราสำหรับทรัพย์สินแล้ว จะเปลี่ยนได้เมื่อได้รับอนุมัติจากอธิบดีกรมสรรพากร ควรตกลงวิธีกับผู้ทำบัญชีก่อนบันทึกรายการแรก ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
26 ต.ค. 2026

PEAK Account

23 min

วิธียื่นภาษีนิติบุคคล ครบทุกขั้นตอน เอกสาร และกำหนดเวลา

ยื่นภาษีนิติบุคคล คืออะไร และสำคัญอย่างไร ยื่นภาษีนิติบุคคล (Corporate Income Tax Filing) คือ การยื่นแบบแสดงรายการภาษีเงินได้ของบริษัทหรือห้างหุ้นส่วนนิติบุคคลต่อกรมสรรพากรปีละ 2 ครั้ง คือแบบ ภ.ง.ด.51 สำหรับครึ่งรอบบัญชี และแบบ ภ.ง.ด.50 สำหรับทั้งรอบบัญชี พร้อมชำระภาษีจากกำไรสุทธิ บทความนี้เน้นวิธียื่นตั้งแต่ปิดงบจนชำระภาษี ส่วนนิยามและอัตราภาษีแบบละเอียดดูได้ที่บทความภาษีเงินได้นิติบุคคล สำหรับเจ้าของกิจการ การยื่นให้ถูกและทันสำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท สยามพาร์ทเทค จำกัด (ชื่อสมมุติ) ขายส่งอะไหล่เครื่องจักรให้โรงงาน ทุนชำระแล้ว 2 ล้านบาท รายได้ปีละ 18 ล้านบาท รอบบัญชี 1 มกราคม ถึง 31 ธันวาคม 2569 และปีนี้เจ้าของรับหน้าที่ประสานการยื่นภาษีเอง ใครต้องยื่น และขาดทุนต้องยื่นไหม ผู้ที่ต้องยื่นคือบริษัทจำกัด บริษัทมหาชนจำกัด และห้างหุ้นส่วนที่จดทะเบียนเป็นนิติบุคคล รวมถึงนิติบุคคลอื่นที่กฎหมายกำหนดให้เสียภาษีเงินได้นิติบุคคล ถ้าขาดทุนก็ยังต้องยื่น เพียงแต่ไม่มีภาษีต้องชำระ ปีแรกที่ตั้งบริษัท สยามพาร์ทเทคขาดทุน บริษัทยังยื่น ภ.ง.ด.50 แจ้งผลขาดทุนตามปกติ ส่วนกิจการที่รอบบัญชีแรกสั้นกว่า 12 เดือน ไม่ต้องยื่น ภ.ง.ด.51 ในรอบนั้น ตามมาตรา 67 ทวิ นิติบุคคลยื่นภาษีปีละกี่ครั้ง ใช้แบบอะไร ภาษีเงินได้นิติบุคคลยื่นปีละ 2 ครั้ง ด้วยแบบ 2 แบบ ภ.ง.ด.51 คือการจ่ายภาษีล่วงหน้าจากประมาณการกำไร และ ภ.ง.ด.50 คือการสรุปภาษีจากกำไรจริงทั้งปี เรื่อง ภ.ง.ด.51 (ครึ่งปี) ภ.ง.ด.50 (ทั้งปี) คำนวณจาก กึ่งหนึ่งของประมาณการกำไรสุทธิทั้งปี (กิจการทั่วไป) กำไรสุทธิจริงทั้งรอบบัญชี ใช้งบการเงิน ไม่ต้องใช้งบที่ผู้สอบบัญชีรับรอง ใช้งบที่ผู้สอบบัญชีรับรองแล้ว ภาษีที่จ่าย นำไปหักจากภาษีใน ภ.ง.ด.50 ภาษีทั้งปีหักเครดิตที่จ่ายไปแล้ว รายละเอียดของแบบประจำปีอ่านต่อได้ที่แบบ ภ.ง.ด.50 วิธีประมาณการกำไรและกรอกแบบครึ่งปีดูได้ที่ภาษีครึ่งปี ภ.ง.ด.51 ส่วนที่หลายคนถามว่านิติบุคคลยื่นภาษีรายเดือนอย่างไร นั่นคือภาษีหัก ณ ที่จ่ายเมื่อบริษัทจ่ายเงินให้ผู้อื่น (ภ.ง.ด.3 และ ภ.ง.ด.53) หรือภาษีมูลค่าเพิ่ม (ภ.พ.30) ซึ่งเป็นคนละแบบกับภาษีเงินได้นิติบุคคล ต้องยื่นภาษีนิติบุคคลภายในวันไหน ภ.ง.ด.51 ยื่นภายใน 2 เดือนนับแต่วันสุดท้ายของ 6 เดือนแรกของรอบบัญชี และ ภ.ง.ด.50 ยื่นภายใน 150 วันนับแต่วันสุดท้ายของรอบบัญชี ตามมาตรา 67 ทวิ และมาตรา 68 แห่งประมวลรัษฎากร นับจากวันสุดท้ายของรอบบัญชี ไม่ใช่ปีปฏิทิน บริษัทที่ปิดบัญชี 31 ธันวาคม เมื่อนับ 150 วันจะครบวันที่ 30 พฤษภาคมของปีถัดไป ไม่ใช่ 31 พฤษภาคมอย่างที่หลายคนจำ แบบ ยื่นกระดาษ ยื่นผ่านอินเทอร์เน็ต สยามพาร์ทเทค (รอบปี 2569) ภ.ง.ด.51 2 เดือนหลังครบ 6 เดือนแรก 2 เดือน 8 วัน กระดาษ 31 ส.ค. 2569 · ออนไลน์ 8 ก.ย. 2569 ภ.ง.ด.50 150 วันหลังสิ้นรอบบัญชี 158 วัน (ถ้าประกาศขยายเวลายังใช้) กระดาษ 30 พ.ค. 2570 · ออนไลน์ 7 มิ.ย. 2570 ยื่นออนไลน์ได้เพิ่มกี่วัน และใช้ถึงเมื่อไร ได้เพิ่ม 8 วัน ตามประกาศกระทรวงการคลัง ลงวันที่ 12 มกราคม 2567 ซึ่งใช้กับแบบที่ครบกำหนดยื่นระหว่าง 1 กุมภาพันธ์ 2567 ถึง 31 มกราคม 2570 แบบที่ครบกำหนดหลังจากนั้นต้องรอประกาศต่ออายุ ภ.ง.ด.51 รอบปี 2569 ของสยามพาร์ทเทคอยู่ในช่วงประกาศ จึงยื่นออนไลน์ได้ถึง 8 กันยายน 2569 แต่ ภ.ง.ด.50 ครบกำหนด 30 พฤษภาคม 2570 ซึ่งเลยช่วงประกาศ ถ้าไม่มีประกาศใหม่ วันสุดท้ายคือ 30 พฤษภาคม 2570 ทั้งกระดาษและออนไลน์ Timeline ยื่นภาษีและส่งงบทั้งปี มีอะไรบ้าง ภาษีนิติบุคคลเป็นเพียงส่วนหนึ่งของงานปลายปี ก่อนยื่น ภ.ง.ด.50 ต้องมีงบที่ผู้สอบบัญชีรับรองและที่ประชุมผู้ถือหุ้นอนุมัติ หลังยื่นยังมีงานส่งงบและรายชื่อผู้ถือหุ้นต่อกรมพัฒนาธุรกิจการค้า ลำดับ งาน กำหนด ฐานกฎหมาย สยามพาร์ทเทค 1 ยื่น ภ.ง.ด.51 2 เดือนหลังครบครึ่งรอบบัญชี ประมวลรัษฎากร ม.67 ทวิ ยื่นออนไลน์ 5 ก.ย. 2569 2 ปิดงบและให้ผู้สอบบัญชีตรวจ ก่อนประชุมผู้ถือหุ้น ป.พ.พ. ม.1197 ส่งข้อมูลให้ผู้สอบบัญชี ก.พ. 2570 3 ประชุมสามัญผู้ถือหุ้นอนุมัติงบ ภายใน 4 เดือนนับแต่วันที่ในงบดุล ป.พ.พ. ม.1197 ประชุม 20 เม.ย. 2570 4 ส่งบัญชีรายชื่อผู้ถือหุ้น (บอจ.5) ภายใน 14 วันนับแต่วันประชุมสามัญ ป.พ.พ. ม.1139 ภายใน 4 พ.ค. 2570 5 ส่งงบการเงินต่อกรมพัฒนาธุรกิจการค้า ภายใน 1 เดือนนับแต่วันที่ประชุมอนุมัติ พ.ร.บ.การบัญชี พ.ศ. 2543 ม.11 ภายใน 20 พ.ค. 2570 6 ยื่น ภ.ง.ด.50 และชำระภาษี 150 วันหลังสิ้นรอบบัญชี ประมวลรัษฎากร ม.68 และ 69 ภายใน 30 พ.ค. 2570 ตารางนี้ทำให้เห็นว่ากำหนดที่แน่นที่สุดไม่ใช่ ภ.ง.ด.50 แต่เป็นการปิดงบ ถ้าผู้สอบบัญชีได้ข้อมูลช้า งานทุกแถวที่เหลือจะเลื่อนตามกันทั้งหมด ขั้นตอนการยื่นภาษีนิติบุคคล มีกี่ขั้น ยื่นภาษี บริษัท มี 5 ขั้นตอนหลัก คือเตรียมงบและเอกสาร เลือกแบบ คำนวณภาษีที่ต้องชำระ ยื่นแบบ และชำระภาษี ขั้นที่ใช้เวลามากที่สุดคือขั้นแรก เพราะต้องรอผู้สอบบัญชีรับรองงบ ขั้นตอนที่ 1: เตรียมงบการเงินและเอกสาร เริ่มจากปิดบัญชีและจัดทำงบการเงิน ตามขั้นตอนวิธีจัดทำงบการเงิน แล้วส่งให้ผู้สอบบัญชีตรวจและรับรอง จากนั้นเตรียมเอกสารที่ใช้กรอกแบบให้ครบ ขั้นตอนที่ 2: เลือกแบบฟอร์มที่ถูกต้อง ภาษีครึ่งปีใช้แบบ ภ.ง.ด.51 และภาษีทั้งปีใช้แบบ ภ.ง.ด.50 กรอกผ่านระบบ e-Filing ได้โดยตรง หรือดาวน์โหลดแบบจากเว็บไซต์กรมสรรพากรเพื่อยื่นที่สำนักงานสรรพากรพื้นที่ ขั้นตอนที่ 3: กรอกแบบฟอร์มและคำนวณภาษี นำกำไรทางบัญชีมาบวกรายจ่ายที่กฎหมายไม่ให้หัก เพื่อได้กำไรสุทธิทางภาษี คำนวณภาษีตามอัตรา แล้วหักภาษีที่จ่ายล่วงหน้าใน ภ.ง.ด.51 และภาษีที่ถูกหัก ณ ที่จ่าย ส่วนที่เหลือคือภาษีที่ต้องชำระเพิ่ม รายการ วิธีคำนวณ จำนวนเงิน (บาท) กำไรทางบัญชี ตามงบที่รับรองแล้ว 1,600,000 บวก ค่ารับรองส่วนที่เกินเกณฑ์ รายจ่ายต้องห้ามทางภาษี 40,000 บวก ค่าปรับ รายจ่ายต้องห้ามทางภาษี 10,000 กำไรสุทธิทางภาษี 1,650,000 ภาษีตามอัตรา SME (1,650,000 − 300,000) × 15% 202,500 หัก ภาษีที่จ่ายใน ภ.ง.ด.51 90,000 หัก ภาษีที่ถูกหัก ณ ที่จ่ายทั้งปี 30,000 ภาษีที่ต้องชำระเพิ่มตอนยื่น ภ.ง.ด.50 202,500 − 90,000 − 30,000 82,500 สยามพาร์ทเทคเข้าเกณฑ์อัตรา SME เพราะทุนชำระแล้วไม่เกิน 5 ล้านบาท และรายได้ไม่เกิน 30 ล้านบาท กำไร 300,000 บาทแรกจึงได้รับยกเว้น ส่วนที่เกินถึง 3 ล้านบาทเสียร้อยละ 15 ขั้นตอนที่ 4: ยื่นแบบภาษี ยื่นได้ 2 ช่องทาง คือยื่นแบบกระดาษที่สำนักงานสรรพากรพื้นที่ หรือยื่นผ่านระบบ e-Filing ตรวจตัวเลขในแบบกับงบที่รับรองแล้วอีกครั้งก่อนกดยืนยัน เพราะตัวเลขทั้งสองชุดต้องตรงกัน ขั้นตอนที่ 5: ชำระภาษี เมื่อยื่นแบบผ่าน e-Filing และมีภาษีต้องชำระ เลือกชำระได้หลายช่องทาง เช่น บัตรเครดิตทางอินเทอร์เน็ตของธนาคารที่ร่วมโครงการ บัตรภาษีอิเล็กทรอนิกส์ หรือนำรหัสควบคุม (Control Code) ไปชำระที่หน่วยรับชำระ ถ้าไม่มีภาษีต้องชำระ ระบบยืนยันการรับแบบพร้อมหมายเลขอ้างอิงทันที วิธียื่นภาษีนิติบุคคลออนไลน์ผ่าน e-Filing ทำอย่างไร ยื่นภาษีนิติบุคคล ออนไลน์ผ่านระบบ New e-Filing ของกรมสรรพากรได้ หลังจากลงทะเบียนและได้รับอนุมัติแล้ว ขั้นที่ใช้เวลานานคือการลงทะเบียนครั้งแรก จึงควรทำล่วงหน้าหลายสัปดาห์ก่อนครบกำหนด สมัครสมาชิก e-Filing (กรณียื่นครั้งแรก) นิติบุคคลลงทะเบียนด้วยเลขประจำตัวผู้เสียภาษี ซึ่งคือเลขนิติบุคคล 13 หลัก เลือกวัตถุประสงค์ยื่นแบบภาษีจากการประกอบกิจการ แล้วยืนยันตัวตนด้วยรหัส OTP ทางอีเมล หลังลงทะเบียน ต้องส่งแบบ ภ.อ.01 ที่ลงลายมือชื่อ พร้อมบัตรประชาชนของกรรมการผู้มีอำนาจทุกคน ภายใน 30 วัน ส่งได้ 3 ช่องทาง คือยื่นด้วยตนเอง ส่งทางอีเมล หรืออัปโหลดพร้อมลายมือชื่อดิจิทัลจากผู้ให้บริการออกใบรับรองที่ได้รับการรับรอง เมื่อได้รับอนุมัติ ระบบส่งชื่อผู้ใช้งานและลิงก์ตั้งรหัสผ่านทางอีเมล การส่งเอกสารทางอีเมลให้สิทธิเฉพาะการยื่นแบบ ส่วนการอัปโหลดพร้อมลายมือชื่อดิจิทัลให้สิทธิใช้บริการอิเล็กทรอนิกส์ทุกประเภท ขั้นตอนกรอกแบบฟอร์มออนไลน์ หลังเข้าสู่ระบบ ทำตาม 4 ขั้นนี้ สยามพาร์ทเทคลงทะเบียน New e-Filing ตั้งแต่เดือนกรกฎาคม 2569 ก่อนยื่น ภ.ง.ด.51 ของปีนี้ เมื่อถึงรอบ ภ.ง.ด.50 จึงใช้บัญชีเดิมได้ทันที ไม่ต้องรอเอกสารอนุมัติใกล้วันครบกำหนด ยื่นช้าหรือไม่ยื่น มีโทษอะไร มีทั้งเงินเพิ่มและค่าปรับ เงินเพิ่มคิดร้อยละ 1.5 ต่อเดือนหรือเศษของเดือนของภาษีที่ต้องชำระ นับจากพ้นกำหนดยื่นจนถึงวันชำระ ไม่เกินจำนวนภาษี ตามมาตรา 27 และค่าปรับอาญาไม่เกิน 2,000 บาท กรณีไม่ปฏิบัติตามมาตรา 69 ตามมาตรา 35 ตัวอย่าง ถ้าสยามพาร์ทเทคยื่นแบบกระดาษวันที่ 15 มิถุนายน 2570 ช้าไป 16 วัน เศษของเดือนนับเป็น 1 เดือน เงินเพิ่มคือ 82,500 × 1.5% = 1,237.50 บาท และอาจถูกปรับเพิ่มอีกไม่เกิน 2,000 บาท ภ.ง.ด.51 มีความเสี่ยงเพิ่มอีกชั้น ถ้าไม่ยื่น หรือประมาณการกำไรต่ำกว่ากำไรจริงเกินร้อยละ 25 โดยไม่มีเหตุอันสมควร ต้องเสียเงินเพิ่มร้อยละ 20 ของภาษีที่ชำระขาดไป ตามมาตรา 67 ตรี สยามพาร์ทเทคประมาณการไว้ 1,400,000 บาท ต่ำกว่ากำไรจริงไม่เกินร้อยละ 25 จึงไม่โดนเงินเพิ่มส่วนนี้ ข้อผิดพลาดที่พบบ่อยเมื่อยื่นภาษีบริษัท ข้อผิดพลาดส่วนใหญ่เกิดก่อนเปิดระบบ e-Filing และป้องกันได้ถ้าวางแผนตั้งแต่ต้นปี ข้อควรรู้เกี่ยวกับการยื่นภาษีนิติบุคคล สรุป – ยื่นภาษีนิติบุคคลต้องจำอะไรบ้าง ถ้าบริษัทยังไม่มีบัญชี New e-Filing ให้เริ่มลงทะเบียนสัปดาห์นี้ แล้วนัดผู้สอบบัญชีให้ได้วันรับข้อมูลก่อนสิ้นเดือนกุมภาพันธ์ เพื่อให้ทุกแถวใน timeline ทันกำหนด เตรียมงบการเงินก่อนยื่นภาษีด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ออกรายงานบัญชีและงบการเงินจากรายการที่บันทึกตลอดปี ให้ผู้ทำบัญชีส่งต่อผู้สอบบัญชีได้เร็วขึ้น ส่วนภาษีรายเดือน PEAK Tax สร้างแบบ ภ.ง.ด.3 ภ.ง.ด.53 และหนังสือรับรอง 50 ทวิ และนำออกไฟล์เพื่อยื่นออนไลน์ได้ ข้อมูลภาษีที่ถูกหักไว้จึงพร้อมใช้ตอนยื่น ภ.ง.ด.50 เริ่มวางระบบให้ทันรอบบัญชีถัดไป ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีนิติบุคคลเพิ่มเติม แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับการยื่นภาษีนิติบุคคล บริษัทเพิ่งจดทะเบียน ยังไม่มีรายได้ ต้องยื่นภาษีไหม ต้องยื่น แม้กำไรสุทธิเป็นศูนย์หรือขาดทุน ให้ยื่น ภ.ง.ด.50 แจ้งผลการดำเนินงาน ไม่มีภาษีต้องจ่าย แต่หน้าที่ยื่นแบบยังอยู่ ส่วน ภ.ง.ด.51 ไม่ต้องยื่นถ้ารอบบัญชีแรกสั้นกว่า 12 เดือน จ้างสำนักงานบัญชีทำให้ได้ไหม หรือต้องยื่นเอง จ้างได้ กิจการจำนวนมากจ้างผู้ทำบัญชีจัดทำบัญชีและยื่นแบบให้ แต่หน้าที่ตามกฎหมายยังเป็นของบริษัท และงบการเงินต้องให้ผู้สอบบัญชี TA หรือ CPAตรวจรับรองแยกต่างหาก ยื่นภาษีนิติบุคคลผิด แก้ไขได้ไหม แก้ได้ โดยยื่นแบบเพิ่มเติมสำหรับรอบบัญชีเดียวกัน ถ้าแบบเพิ่มเติมทำให้มีภาษีต้องชำระเพิ่ม ต้องเสียเงินเพิ่มร้อยละ 1.5 ต่อเดือนของภาษีส่วนที่ขาด นับจากพ้นกำหนดยื่นเดิม ภาษีครึ่งปี (ภ.ง.ด.51) ต่างจากภาษีประจำปี (ภ.ง.ด.50) ตรงไหน ต่างกันที่ฐานคำนวณ ภ.ง.ด.51 ใช้ประมาณการกำไรครึ่งปีและไม่ต้องใช้งบที่รับรองแล้ว ส่วน ภ.ง.ด.50 ใช้กำไรจริงทั้งปีจากงบที่ผู้สอบบัญชีรับรอง ภาษีที่จ่ายใน ภ.ง.ด.51 นำมาหักจากภาษีประจำปีได้ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
25 ต.ค. 2026

PEAK Account

32 min

ภ.พ.30 คืออะไร ผู้ประกอบการจด VAT ต้องรู้ก่อนยื่นภาษี

ภ.พ.30 คืออะไร และสำคัญอย่างไร ภ.พ.30 (VAT Return) คือ แบบยื่นภาษีมูลค่าเพิ่มรายเดือน ที่สรุปยอดภาษีขาย (VAT ที่เก็บจากลูกค้า) เทียบกับภาษีซื้อ (VAT ที่จ่ายให้ผู้ขาย) ในเดือนนั้น ถ้าภาษีขายมากกว่า ต้องนำส่งส่วนต่างให้กรมสรรพากร ถ้าภาษีซื้อมากกว่า ก็ขอคืนหรือเก็บเป็นเครดิตยกไปเดือนถัดไปได้ หน้าที่ยื่นแบบนี้มาจากประมวลรัษฎากร มาตรา 83 ซึ่งกำหนดให้ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มยื่นเป็นรายเดือน ไม่ว่าเดือนนั้นจะมีการขายหรือไม่ก็ตาม สำหรับเจ้าของกิจการที่จด VAT แล้ว เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท สยามกล่องลูกฟูก จำกัด (ชื่อสมมุติ) ผลิตกล่องกระดาษลูกฟูกส่งโรงงานอาหารและโรงงานชิ้นส่วน ทุนจดทะเบียน 5 ล้านบาท รายได้ปีละประมาณ 17 ล้านบาท และยื่นแบบผ่านระบบออนไลน์ทุกเดือน ใครมีหน้าที่ยื่น ภ.พ.30 ผู้ประกอบการที่จดทะเบียนภาษีมูลค่าเพิ่มทุกราย ทั้งบุคคลธรรมดาที่ทำธุรกิจในชื่อตัวเองและนิติบุคคลอย่างบริษัทจำกัดหรือห้างหุ้นส่วน ตัวอย่างกิจการที่ต้องยื่น เช่น สำนักงานบัญชี บริษัทขายส่งสินค้า หรือบริษัทรับเหมาก่อสร้างที่จด VAT แล้ว กิจการที่มีรายรับจากการขายสินค้าหรือให้บริการเกิน 1.8 ล้านบาทต่อปี ต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายใน 30 วันนับจากวันที่รายรับเกินเกณฑ์ ตามคู่มือการจดทะเบียนภาษีมูลค่าเพิ่ม ของกรมสรรพากร กิจการที่รายรับยังไม่ถึงเกณฑ์ก็ขอจดทะเบียนโดยสมัครใจได้ เพื่อออกใบกำกับภาษีให้ลูกค้าที่เป็นบริษัท และนำภาษีซื้อมาหักได้ เมื่อจดแล้ว หน้าที่ยื่นแบบจะมีทุกเดือนจนกว่าจะถอนทะเบียน สยามกล่องลูกฟูกมีรายได้เกิน 1.8 ล้านบาทตั้งแต่ปีแรก จึงจด VAT และต้องยื่นแบบทุกเดือน ลูกค้าโรงงานทุกรายยังต้องการใบกำกับภาษีเต็มรูปเพื่อนำไปเครดิตภาษีซื้อของตัวเองด้วย ยื่นแบบภายในวันที่เท่าไร ทั้งกระดาษและออนไลน์ ภ.พ.30 ยื่นภายในวันที่ 15 ของเดือนถัดไปเมื่อยื่นแบบกระดาษ และภายในวันที่ 23 เมื่อยื่นและชำระผ่านอินเทอร์เน็ต เพราะกระทรวงการคลังขยายเวลาให้อีก 8 วัน กำหนดวันที่ 15 มาจากมาตรา 83 วรรคสอง ช่องทางยื่น กำหนดเวลา ตัวอย่างภาษีเดือน ก.ย. 2569 ยื่นแบบกระดาษที่สำนักงานสรรพากร ภายในวันที่ 15 ของเดือนถัดไป ภายใน 15 ต.ค. 2569 ยื่นและชำระผ่าน e-Filing ภายในวันที่ 23 ของเดือนถัดไป 23 ต.ค. 2569 ตรงวันหยุด จึงเลื่อนไปวันทำการถัดไป อ่านตารางนี้อย่างไร สิทธิขยายเวลาตามประกาศกระทรวงการคลังเรื่องการขยายกำหนดเวลายื่นแบบผ่านอินเทอร์เน็ต ครอบคลุมแบบที่กำหนดให้ยื่นระหว่าง 1 กุมภาพันธ์ 2567 ถึง 31 มกราคม 2570 ส่วนแบบที่ครบกำหนดหลังจากนั้นต้องรอประกาศต่ออายุ รายละเอียดอยู่ในบทความสิทธิยื่นออนไลน์เพิ่ม 8 วัน ยื่น ภ.พ.30 ออนไลน์ ได้ถึงวันไหน ได้ถึงวันที่ 23 ของเดือนถัดไป ถ้าวันที่ 23 ตรงกับวันหยุดราชการ ให้เลื่อนไปวันทำการถัดไป ตรวจวันครบกำหนดของแต่ละเดือนได้ที่ปฏิทินภาษีอากร กรมสรรพากร ยื่นออนไลน์เลยวันที่ 23 จะเกิดอะไรขึ้น ไม่ได้รับสิทธิขยายเวลา และต้องนับความล่าช้าย้อนไปจากวันที่ 15 ตามคำชี้แจงกรมสรรพากรเรื่องการขยายเวลายื่นแบบผ่านอินเทอร์เน็ต ซึ่งยกตัวอย่างกรณียื่นวันที่ 24 ว่าต้องเสียเบี้ยปรับและเงินเพิ่ม จุดที่คนพลาดบ่อยคือคิดว่าเลยวันที่ 23 ไปเพียงวันเดียวก็ช้าเพียงวันเดียว ความจริงคือช้าไปแล้ว 9 วันนับจากวันที่ 15 เบี้ยปรับและเงินเพิ่มจึงคิดจากวันที่ 15 ทั้งหมด ยื่น ภ.พ.30 ออนไลน์ผ่าน e-Filing ทำอย่างไร ขั้นตอนหลักมี 6 ขั้น ทำผ่านเว็บไซต์ e-Filing ของกรมสรรพากร ผู้ประกอบการที่ยื่นครั้งแรกต้องสมัครสมาชิกก่อน โดยใช้เลขประจำตัวผู้เสียภาษีและข้อมูลกิจการยืนยันตัวตน รหัสผ่านที่ได้ใช้ยื่นแบบภาษีประเภทอื่นได้ด้วย ก่อนเข้าระบบ ควรเตรียมเอกสาร 4 อย่างให้ครบ ขั้นตอนยื่นแบบ สยามกล่องลูกฟูกให้ฝ่ายบัญชีปิดรายงานภาษีซื้อขายภายในวันที่ 10 ของทุกเดือน เหลือเวลาตรวจใบกำกับภาษีที่ตกหล่นก่อนยื่นจริงอีกเกือบสองสัปดาห์ แบบฉบับใหม่ที่ใช้ตั้งแต่ 1 มีนาคม 2569 เปลี่ยนอะไรบ้าง เปลี่ยน 2 เรื่องหลัก คือ เพิ่มรายการคำนวณภาษีกรณียื่นเพิ่มเติม และกำหนดให้การคืนเงินภาษีผ่านพร้อมเพย์เป็นช่องทางหลัก ตามประกาศปรับปรุงแบบ ภ.พ.30 และใบแนบ ของกรมสรรพากร ในระบบออนไลน์ แบบยื่นเพิ่มเติมจะมีช่องกรอกยอดขายที่แจ้งไว้ขาดและยอดซื้อที่แจ้งไว้เกิน กิจการที่คาดว่าจะขอคืนภาษีบ่อยควรผูกพร้อมเพย์กับเลขประจำตัวผู้เสียภาษีไว้ล่วงหน้า วิธีกรอกแบบ ภ.พ.30 แต่ละส่วนต้องใส่อะไร แบบแบ่งเป็น 3 ส่วน คือ ข้อมูลกิจการ รายการคำนวณภาษี และการรับรองความถูกต้อง เมื่อยื่นผ่าน e-Filing ระบบจะดึงข้อมูลกิจการให้ เหลือส่วนตัวเลขที่ผู้ยื่นต้องกรอกเอง ดูหน้าตาแบบฉบับจริงได้จากไฟล์แบบที่กรมสรรพากรเผยแพร่ ส่วนของแบบ ต้องกรอกอะไร จุดที่มักพลาด ข้อมูลกิจการ ชื่อ เลขประจำตัวผู้เสียภาษี สำนักงานใหญ่หรือสาขา เดือนและปีภาษี เลือกเดือนภาษีผิด เช่น ยื่นเดือนตุลาคมแต่เลือกเดือนกันยายน ประเภทการยื่น ยื่นปกติ หรือยื่นเพิ่มเติม (ครั้งที่ 2 ขึ้นไป) เลือกยื่นปกติซ้ำเพื่อแก้ตัวเลข แทนที่จะเลือกยื่นเพิ่มเติม รายการคำนวณภาษี ยอดขาย ภาษีขาย ยอดซื้อ ภาษีซื้อ ภาษีที่ต้องชำระหรือชำระเกิน กรอกยอดซื้อที่ไม่มีใบกำกับภาษีเต็มรูปรวมเข้ามา ภาษีชำระเกิน เลือกขอคืนเป็นเงิน หรือยกไปเครดิตเดือนถัดไป ไม่ได้เลือก ทำให้ยอดค้างอยู่โดยไม่ได้ใช้ การรับรอง ชื่อและตำแหน่งผู้มีอำนาจลงนาม ผู้ลงนามไม่ใช่ผู้มีอำนาจตามหนังสือรับรองบริษัท อ่านตารางนี้อย่างไร สยามกล่องลูกฟูกมีสาขาเดียว จึงยื่นแบบเดียวต่อเดือน และกรอกยอดขายทั้งหมดในช่องอัตราร้อยละ 7 เพราะขายในประเทศทั้งหมด ตัวอย่างการคำนวณภาษีที่ต้องกรอกในแบบ ภ.พ.30 ภาษีที่ต้องชำระเท่ากับภาษีขายหักภาษีซื้อ ภาษีขายคิดจากยอดขายก่อน VAT คูณร้อยละ 7 ส่วนภาษีซื้อนำมาหักได้เฉพาะยอดที่มีใบกำกับภาษีเต็มรูป (ใบกำกับภาษีที่ระบุชื่อและเลขประจำตัวผู้เสียภาษีของผู้ซื้อ) จากผู้ขายที่จด VAT ตัวอย่าง สยามกล่องลูกฟูก เดือนกันยายน 2569 รายการ วิธีคำนวณ จำนวนเงิน ภาษีขาย 1,240,000 × 7% 86,800 บาท ภาษีซื้อ 815,000 × 7% 57,050 บาท ภาษีที่ต้องชำระ 86,800 − 57,050 29,750 บาท อ่านตารางนี้อย่างไร ภาษีซื้อนำมาหักได้เฉพาะเมื่อผู้ขายจด VAT จริง ก่อนรับใบกำกับภาษีจากคู่ค้ารายใหม่ ควรตรวจสถานะ VAT ของคู่ค้าทุกครั้ง ถ้าภาษีซื้อมากกว่าภาษีขาย ต้องทำอย่างไร ยังต้องยื่นแบบตามปกติ แล้วเลือกได้ 2 ทาง คือขอคืนเป็นเงิน หรือยกยอดภาษีชำระเกินไปหักกับภาษีเดือนถัดไป แบบฉบับใหม่กำหนดให้คืนเงินผ่านพร้อมเพย์เป็นช่องทางหลัก เดือนตุลาคม 2569 สยามกล่องลูกฟูกซื้อเครื่องตัดกล่องใหม่ ตัวเลขจึงกลับด้าน รายการ วิธีคำนวณ จำนวนเงิน ภาษีขาย 560,000 × 7% 39,200 บาท ภาษีซื้อ 1,380,000 × 7% 96,600 บาท ภาษีชำระเกิน 96,600 − 39,200 57,400 บาท ถ้าบริษัทคาดว่าเดือนพฤศจิกายนจะมีภาษีขายสูงกว่า 57,400 บาท การยกไปเครดิตจะง่ายกว่า แต่ถ้าต้องการเงินสดหมุนในกิจการ การขอคืนผ่านพร้อมเพย์ช่วยให้ได้เงินกลับมาใช้ ภ.พ.01 ภ.พ.20 และ ภ.พ.30 ต่างกันอย่างไร ต่างกันที่ขั้นตอน ภ.พ.01 คือคำขอจดทะเบียนภาษีมูลค่าเพิ่มที่ยื่นครั้งเดียวตอนเริ่ม ส่วนใบทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.20) คือเอกสารที่กรมสรรพากรออกให้หลังอนุมัติ และแบบยื่นรายเดือนคือสิ่งที่ต้องทำทุกเดือนหลังจากนั้น แบบ คืออะไร ใครทำ ความถี่ ภ.พ.01 คำขอจดทะเบียนภาษีมูลค่าเพิ่ม ผู้ประกอบการยื่นต่อกรมสรรพากร ครั้งเดียวตอนจดทะเบียน ภ.พ.20 ใบทะเบียนภาษีมูลค่าเพิ่ม กรมสรรพากรออกให้ ครั้งเดียว ออกให้หลังอนุมัติคำขอจดทะเบียน ภ.พ.30 แบบแสดงรายการภาษีมูลค่าเพิ่ม ผู้ประกอบการจดทะเบียนยื่น ทุกเดือน หลักจำง่าย ๆ คือ 01 ขอ 20 ได้ 30 ยื่น ลูกค้าที่ขอดูหลักฐานว่าคู่ค้าจด VAT แล้วจะขอดูใบทะเบียน ไม่ใช่แบบยื่นรายเดือน ภ.พ.30 กับ ภ.พ.36 ต่างกันอย่างไร ทั้งสองเป็นแบบภาษีมูลค่าเพิ่ม แต่ใช้ต่างกรณี แบบยื่นรายเดือนสรุปภาษีซื้อขายของกิจการเอง ส่วน ภ.พ.36 ใช้นำส่ง VAT แทนผู้ให้บริการต่างประเทศ เมื่อกิจการในไทยจ่ายค่าบริการที่ใช้ในไทยให้ผู้ให้บริการที่ไม่ได้จด VAT ในไทย เปรียบเทียบ ภ.พ.30 ภ.พ.36 ใช้สำหรับ สรุปภาษีซื้อและภาษีขายรายเดือน นำส่ง VAT แทนผู้ให้บริการต่างประเทศ ตัวอย่าง ขายกล่องให้โรงงานในประเทศ จ่ายค่าโปรแกรมออกแบบหรือค่าโฆษณาออนไลน์ให้บริษัทต่างประเทศ กำหนดยื่น วันที่ 15 (กระดาษ) หรือ 23 (ออนไลน์) ของเดือนถัดไป ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน ใครยื่น ผู้ประกอบการจดทะเบียน VAT ผู้จ่ายเงินค่าบริการให้ต่างประเทศ VAT ที่นำส่งผ่าน ภ.พ.36 นำมาเป็นภาษีซื้อได้ในเดือนภาษีที่นำส่ง ตามวันที่ในใบเสร็จรับเงินของกรมสรรพากร เมื่อกิจการจด VAT และใช้บริการนั้นในกิจการ รายละเอียดอยู่ในบทความภ.พ.36 สำหรับบริการจากต่างประเทศ ภาษีมูลค่าเพิ่มรายเดือนกับ ภ.ง.ด.50 ต่างกันอย่างไร ต่างกันทั้งประเภทภาษีและฐานคำนวณ แบบยื่นรายเดือนเป็นภาษีมูลค่าเพิ่มที่คิดจากยอดขาย ส่วนแบบ ภ.ง.ด.50 เป็นภาษีเงินได้นิติบุคคลประจำปีที่คิดจากกำไรสุทธิ บางคนเรียกสลับกันเป็น “ภ.ง.ด.30” ซึ่งไม่มีแบบนี้อยู่จริง รายการ ภ.พ.30 ภ.ง.ด.50 ประเภทภาษี ภาษีมูลค่าเพิ่ม ภาษีเงินได้นิติบุคคล ใครยื่น ผู้ประกอบการจดทะเบียน VAT บริษัทและห้างหุ้นส่วนนิติบุคคล ความถี่ ทุกเดือน ปีละครั้ง ภายใน 150 วันนับจากวันสุดท้ายของรอบบัญชี คิดจาก ภาษีขายหักภาษีซื้อ กำไรสุทธิทางภาษีคูณอัตราภาษี บริษัทที่จด VAT จึงต้องยื่นทั้งสองแบบ และสรรพากรมักเทียบยอดขายทั้งปีจากแบบรายเดือนกับรายได้ในแบบประจำปี ทำไมยอดขายใน ภ.พ.30 ไม่ตรงกับรายได้ใน ภ.ง.ด.50 เพราะสองแบบใช้ฐานคนละแบบ ยอดที่ต่างกันเป็นเรื่องปกติ แต่กิจการต้องอธิบายที่มาของส่วนต่างได้ทุกบาท สาเหตุ คำอธิบาย รายได้ที่ไม่อยู่ในฐาน VAT ดอกเบี้ยเงินฝากและกำไรจากอัตราแลกเปลี่ยนเป็นรายได้ในงบกำไรขาดทุน แต่ไม่ได้รายงานเป็นยอดขายในแบบยื่นรายเดือน รายได้ที่ได้รับยกเว้น VAT รายได้บางประเภทได้รับยกเว้นภาษีมูลค่าเพิ่ม แต่ยังเป็นรายได้ทางบัญชี จังหวะรับรู้รายได้ต่างกัน ภาษีมูลค่าเพิ่มเกิดตามจุดความรับผิดทางภาษี ส่วนรายได้ทางบัญชีรับรู้ตามงวดที่เกิดขึ้นจริง ใบลดหนี้และส่วนลดข้ามงวด ใบลดหนี้ลดภาษีขายในเดือนที่ออก แต่งบการเงินอาจปรับในงวดอื่น รอบบัญชีไม่ตรงปีปฏิทิน รอบบัญชีเมษายนถึงมีนาคม ทำให้ 12 เดือนของสองแบบไม่ตรงกัน ทุกสาเหตุในตารางนี้ควรมีเอกสารประกอบเก็บไว้คู่กับกระดาษทำการ เมื่อสรรพากรถามจะตอบได้ทันทีว่าส่วนต่างแต่ละบาทมาจากไหน กระทบยอด ภ.พ.30 กับ ภ.ง.ด.50 ทำอย่างไร ทำ 5 ขั้น ก่อนยื่นแบบประจำปีทุกครั้ง และเก็บกระดาษทำการ (Working Paper คือเอกสารที่นักบัญชีใช้แสดงที่มาของตัวเลข) ไว้เป็นหลักฐาน ตัวอย่าง ยอดขายรวม 12 เดือนของสยามกล่องลูกฟูกปี 2569 เท่ากับ 16,950,000 บาท ส่วนรายได้ในงบเท่ากับ 16,988,000 บาท ส่วนต่าง 38,000 บาทคือดอกเบี้ยเงินฝาก ซึ่งไม่อยู่ในฐาน VAT จึงอธิบายได้ครบ ผู้ใช้ PEAK ดูขั้นตอนเทียบรายได้กับแบบยื่นรายเดือนได้ที่คู่มือกระทบยอดรายได้ใน PEAK ยื่นช้าต้องเสียเบี้ยปรับ เงินเพิ่ม และค่าปรับเท่าไร มี 3 ส่วน คือ เบี้ยปรับ เงินเพิ่ม และค่าปรับอาญา เบี้ยปรับตามมาตรา 89(2) เท่ากับ 2 เท่าของภาษีที่ต้องเสียในเดือนนั้น แต่ลดลงได้มากถ้ามายื่นและชำระเองก่อนได้รับหนังสือเตือน เบี้ยปรับ ตามคำสั่งกรมสรรพากร ที่ ท.ป.81/2542 ซึ่งแก้ไขล่าสุดโดยคำสั่ง ท.ป.369/2569 มีผลตั้งแต่ 3 กรกฎาคม 2569 กิจการที่ยื่นและชำระเองโดยไม่ได้รับคำเตือนเป็นหนังสือ จะเสียเบี้ยปรับตามจำนวนวันที่ล่าช้า และให้ถือว่าแบบที่ยื่นเป็นคำร้องขอลดเบี้ยปรับไปด้วย ชำระหลังพ้นกำหนด เบี้ยปรับที่ต้องเสีย ภายใน 15 วัน ร้อยละ 2 ของเบี้ยปรับ เกิน 15 วัน แต่ไม่เกิน 30 วัน ร้อยละ 5 ของเบี้ยปรับ เกิน 30 วัน แต่ไม่เกิน 60 วัน ร้อยละ 10 ของเบี้ยปรับ เกิน 60 วัน ร้อยละ 20 ของเบี้ยปรับ ได้รับหนังสือแจ้งจากเจ้าพนักงานแล้วมายื่นภายในกำหนดในหนังสือ ร้อยละ 40 ของเบี้ยปรับ ได้รับหนังสือแจ้งแล้วมายื่นหลังกำหนดในหนังสือ ร้อยละ 50 ของเบี้ยปรับ หน่วย: ร้อยละของเบี้ยปรับเต็มจำนวน ซึ่งเท่ากับ 2 เท่าของภาษีที่ต้องเสีย ไม่ใช่ร้อยละของตัวภาษี เงินเพิ่ม ตามมาตรา 89/1 คิดร้อยละ 1.5 ต่อเดือนหรือเศษของเดือนของภาษีที่ต้องชำระ ไม่รวมเบี้ยปรับ นับตั้งแต่พ้นกำหนดยื่นจนถึงวันชำระ และรวมแล้วต้องไม่เกินจำนวนภาษีที่ต้องชำระ ค่าปรับอาญา ผู้ประกอบการจดทะเบียนที่ไม่ยื่นแบบภายในกำหนด มีโทษปรับไม่เกิน 2,000 บาท ตามมาตรา 90(2) ยอดจริงขึ้นกับการเปรียบเทียบปรับของเจ้าพนักงาน ตัวอย่าง สยามกล่องลูกฟูกยื่นภาษีเดือนกันยายน 2569 ออนไลน์ในวันที่ 5 พฤศจิกายน 2569 ซึ่งเลยวันครบกำหนดยื่นออนไลน์ไปแล้ว จึงไม่ได้สิทธิ 8 วัน และนับว่าช้า 21 วันจากวันที่ 15 ตุลาคม รายการ วิธีคำนวณ จำนวนเงิน ภาษีที่ต้องชำระ ตามแบบเดือนกันยายน 29,750 บาท เบี้ยปรับเต็มจำนวน 29,750 × 2 59,500 บาท เบี้ยปรับหลังลด (ช้า 21 วัน) 59,500 × 5% 2,975 บาท เงินเพิ่ม (ช้าไม่ถึง 1 เดือน นับเป็น 1 เดือน) 29,750 × 1.5% × 1 446.25 บาท ต้นทุนจากการยื่นช้า 2,975 + 446.25 3,421.25 บาท ไม่รวมค่าปรับอาญา ถ้ายื่นทันวันครบกำหนดยื่นออนไลน์ ส่วนนี้จะเป็นศูนย์ ส่วนถ้าปล่อยเกิน 60 วัน เบี้ยปรับจะเพิ่มเป็น 59,500 × 20% = 11,900 บาท ยังไม่นับเงินเพิ่มที่งอกขึ้นทุกเดือน ยื่นแบบไปแล้วแต่ตัวเลขผิด ต้องยื่นแบบเพิ่มเติมตามมาตรา 83/4 กรณีมีภาษีต้องชำระเพิ่มหลังพ้นกำหนด เบี้ยปรับจะคิดตามคำสั่ง ป.81/2542 ซึ่งต่างจากกรณียื่นช้า ควรให้ผู้ทำบัญชีคำนวณให้ก่อนยื่น ข้อควรรู้เกี่ยวกับ ภ.พ.30 สรุป – ภ.พ.30 ต้องจำอะไรบ้าง ภ.พ.30 ไม่ได้ยากที่การกรอก หัวใจอยู่ที่ตัวเลขภาษีซื้อขายที่ตรงกับใบกำกับภาษีและการยื่นทันวันที่ 23 เริ่มได้วันนี้ด้วยการตั้งเตือนในปฏิทินวันที่ 10 และ 20 ของทุกเดือน วันแรกไว้ปิดรายงานภาษีซื้อขาย วันที่สองไว้ยื่นจริง จัดการภาษีซื้อภาษีขายด้วย PEAK Tax ถ้าเสียเวลาไล่รวมใบกำกับภาษีทุกสิ้นเดือน PEAK Tax ช่วยดึงรายการภาษีขายและภาษีซื้อจากเอกสารที่บันทึกในโปรแกรม PEAK มาสรุปเป็นแบบให้ พร้อมแจ้งรายชื่อผู้ติดต่อใหม่หรือรายการที่เอกสารยังไม่ครบให้ตรวจก่อน นักบัญชีของกิจการจึงนำตัวเลขไปยื่นต่อได้ทันที ถ้าอยากเริ่มจัดภาษีซื้อขายให้พร้อมยื่นตั้งแต่เดือนนี้ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีมูลค่าเพิ่มเพิ่มเติม แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับ ภ.พ.30 ภ.พ.30 ภาษาอังกฤษเรียกว่าอะไร เรียกว่า VAT Return Form P.P.30 หรือ Monthly Value Added Tax Return ใช้เมื่อสื่อสารกับผู้สอบบัญชีหรือคู่ค้าต่างประเทศ เดือนที่ไม่มีรายได้เลย ต้องยื่นแบบไหม ต้องยื่น เพราะหน้าที่ยื่นแบบเกิดขึ้นตั้งแต่วันที่จดทะเบียน VAT จนกว่าจะถอนทะเบียน เดือนที่ไม่มียอดซื้อและยอดขายให้ยื่นแบบเปล่าโดยกรอกยอดเป็น 0 ถ้าไม่ยื่นจะถือว่าไม่ยื่นแบบและมีค่าปรับอาญาตามมาตรา 90(2) กรอกแบบผิด แก้ไขยังไง ยื่นแบบเพิ่มเติมผ่าน e-Filing ได้ โดยเลือกยื่นเพิ่มเติม ระบุเดือนภาษีที่ต้องการแก้ แล้วกรอกตัวเลขที่ถูกต้อง แบบฉบับใหม่มีรายการคำนวณสำหรับกรณีนี้โดยเฉพาะ ถ้ายื่นเพิ่มเติมภายในกำหนดเวลาจะไม่มีเบี้ยปรับ ผู้ใช้ PEAK ดูขั้นตอนได้ที่วิธียื่น ภ.พ.30 เพิ่มเติมใน PEAK Tax ต้องเก็บรายงานภาษีซื้อขายและใบกำกับภาษีไว้กี่ปี ไม่น้อยกว่า 5 ปีนับจากวันที่ยื่นแบบหรือวันทำรายงาน ตามมาตรา 87/3 และบางกรณีอาจต้องเก็บนานถึง 7 ปี การสแกนเก็บไฟล์คู่กับต้นฉบับช่วยลดความเสี่ยงเอกสารสูญหาย ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
23 ต.ค. 2026

PEAK Account

20 min

Negative Income Tax คืออะไร สรุประบบภาษีเงินได้ติดลบที่คนไทยต้องรู้จัก

หลายคนเห็นคำว่า Negative Income Tax แล้วรู้สึกตกใจ เพราะข่าวบอกว่าคนไทยทุกคนต้องยื่นภาษี ไม่เว้นแม้แต่พ่อค้าแม่ค้าหรือฟรีแลนซ์ที่ไม่เคยยื่นมาก่อน แต่จริงๆ แล้ว ระบบนี้ไม่ได้น่ากลัวอย่างที่คิด เพราะคนที่มีรายได้น้อยจะไม่ต้องเสียภาษีเพิ่ม แถมยังมีโอกาสได้รับเงินอุดหนุนจากรัฐกลับมาด้วย บทความนี้จะอธิบายให้เข้าใจง่ายว่า Negative Income Tax หรือภาษีเงินได้ติดลบ ทำงานยังไง กระทบใครบ้าง และผู้ประกอบการ SME รวมถึงคนทำอาชีพอิสระต้องเตรียมตัวอย่างไร Negative Income Tax คืออะไร (ภาษีเงินได้ติดลบ) Negative Income Tax หรือ NIT คือระบบภาษีที่ทำหน้าที่สองทาง ถ้ามีรายได้สูงกว่าเกณฑ์ที่กำหนดก็เสียภาษีตามปกติ แต่ถ้ามีรายได้ต่ำกว่าเกณฑ์ รัฐจะจ่ายเงินอุดหนุนกลับมาให้แทน พูดง่ายๆ คือ ระบบภาษีกับระบบสวัสดิการรวมเป็นเรื่องเดียวกัน ไม่ต้องแยกยื่นภาษีทางหนึ่ง แล้วไปขอสวัสดิการอีกทางหนึ่ง ตัวอย่างให้เห็นภาพ สมมติรัฐกำหนดเกณฑ์รายได้ขั้นต่ำไว้ที่ 100,000 บาทต่อปี และอัตราอุดหนุน 50% ทุกคนอยู่ในระบบเดียวกัน ไม่ต้องพิสูจน์ความจนเพื่อขอสวัสดิการแยกต่างหาก Milton Friedman ผู้คิดค้น Negative Income Tax แนวคิด NIT ถูกเสนอครั้งแรกโดย Milton Friedman นักเศรษฐศาสตร์รางวัลโนเบลชาวอเมริกัน ตั้งแต่ปี ค.ศ. 1962 ในหนังสือ Capitalism and Freedom Friedman มองว่าระบบสวัสดิการแบบเดิมมีปัญหาหลายจุด ทั้งซ้ำซ้อน ตกหล่น และสิ้นเปลือง เขาเสนอว่าถ้ารวมภาษีกับสวัสดิการเป็นระบบเดียว จะช่วยลดความซับซ้อน ลดต้นทุนบริหาร และทำให้เงินถึงมือคนที่ต้องการจริง แม้จะเป็นแนวคิดจากต่างประเทศ แต่รัฐบาลไทยกำลังศึกษาและปรับใช้ให้เหมาะกับบริบทไทย โดยตั้งเป้าให้คนไทยทุกคนเข้าสู่ระบบภาษีเดียวกัน (ข้อมูลจากสำนักงานเศรษฐกิจการคลัง) NIT กับ UBI (Universal Basic Income) ต่างกันอย่างไร หลายคนสับสนว่า NIT กับ UBI เหมือนกันไหม คำตอบคือไม่เหมือนกัน แม้ทั้งสองระบบจะมีเป้าหมายช่วยเหลือคนรายได้น้อยเหมือนกัน เรื่อง Negative Income Tax (NIT) Universal Basic Income (UBI) ใครได้รับเงิน เฉพาะคนที่มีรายได้ต่ำกว่าเกณฑ์ ทุกคนได้เท่ากันหมด ไม่ว่ารวยหรือจน เงื่อนไข ต้องยื่นภาษีเพื่อแสดงรายได้ ไม่มีเงื่อนไข งบประมาณ ใช้น้อยกว่า เพราะจ่ายเฉพาะกลุ่มที่ต้องการ ใช้มหาศาล เพราะจ่ายทุกคน NIT จึงเหมาะกับประเทศที่มีงบประมาณจำกัดมากกว่า เพราะเงินอุดหนุนถูกส่งตรงไปยังคนที่ต้องการจริง Negative Income Tax ทำงานอย่างไร หลักการทำงานของ NIT ไม่ซับซ้อน ทุกคนยื่นแบบแสดงรายได้ต่อกรมสรรพากร ระบบจะคำนวณอัตโนมัติว่าคนๆ นั้นต้องเสียภาษีหรือได้รับเงินอุดหนุน ขั้นตอนหลักมี 3 ส่วน ทำไมคนไทยทุกคนต้องยื่นภาษีในระบบ NIT เหตุผลหลักคือ รัฐต้องรู้รายได้ที่แท้จริงของทุกคน เพื่อจะตัดสินได้ว่าใครควรเสียภาษีและใครควรได้รับเงินอุดหนุน ปัจจุบันคนไทยที่ยื่นภาษีเงินได้บุคคลธรรมดามีเพียงราว 10-11 ล้านคนจากประชากรวัยทำงานกว่า 38 ล้านคน (ข้อมูลจากกรมสรรพากร – สถิติการยื่นแบบ) ซึ่งหมายความว่าคนอีกกว่า 20 ล้านคนยังอยู่นอกระบบภาษี ถ้าไม่มีข้อมูลรายได้ของทุกคน รัฐก็ไม่สามารถส่งเงินอุดหนุนถูกคนได้ การยื่นภาษีจึงไม่ได้หมายความว่าทุกคนต้องเสียภาษี แต่เป็นการแจ้งรายได้เพื่อให้ระบบทำงานได้ คนที่เคยไม่ต้องยื่นภาษี ระบบใหม่เปลี่ยนอะไร ปัจจุบันคนที่มีเงินได้ไม่ถึงเกณฑ์ที่กำหนด ไม่ต้องยื่นแบบภาษี แต่ในระบบ NIT ทุกคนที่มีรายได้ต้องยื่น ไม่ว่าจะมากหรือน้อย กลุ่มที่ได้รับผลกระทบมากที่สุดคือ สิ่งที่เปลี่ยนคือ กลุ่มนี้ต้องเรียนรู้วิธียื่นภาษีและจัดเก็บเอกสารรายได้-รายจ่าย ซึ่งเป็นเรื่องใหม่สำหรับหลายคน Negative Income Tax ต่างจากระบบภาษีปัจจุบันอย่างไร ระบบภาษีปัจจุบันทำงานทางเดียว คือเก็บภาษีจากคนที่มีรายได้ถึงเกณฑ์ ส่วนคนรายได้น้อยต้องไปขอสวัสดิการแยกต่างหาก เช่น บัตรสวัสดิการแห่งรัฐ NIT เปลี่ยนให้ทำงานสองทางในระบบเดียว เรื่อง ระบบภาษีปัจจุบัน ระบบ NIT ใครต้องยื่น เฉพาะคนที่มีเงินได้ถึงเกณฑ์ ทุกคนที่มีรายได้ คนรายได้น้อย ต้องไปลงทะเบียนขอสวัสดิการแยก ได้รับเงินอุดหนุนอัตโนมัติผ่านระบบภาษี ข้อมูลรายได้ รัฐมีข้อมูลไม่ครบ รัฐมีข้อมูลรายได้ของทุกคน ความซ้ำซ้อน สวัสดิการหลายโครงการ ซ้ำซ้อนกัน รวมเป็นระบบเดียว ลดความซ้ำซ้อน ผลกระทบที่จะเกิดกับผู้ประกอบการไทย สำหรับผู้ประกอบการ SME ที่ทำบัญชีและยื่นภาษีอยู่แล้ว ผลกระทบโดยตรงอาจไม่มากนัก เพราะระบบภาษีนิติบุคคลยังทำงานเหมือนเดิม แต่สิ่งที่ต้องเตรียมรับมือคือ พนักงานและลูกจ้างทุกคนจะต้องอยู่ในระบบภาษี ซึ่งหมายความว่า ธุรกิจที่มีระบบบัญชีเป็นระเบียบอยู่แล้วจะได้เปรียบ เพราะข้อมูลพร้อมส่งต่อให้พนักงานใช้ยื่นภาษีได้ทันที ผู้ประกอบการต้องเตรียมตัวอย่างไร ขั้นตอนที่ผู้ประกอบการควรเริ่มทำตั้งแต่ตอนนี้ ถ้าธุรกิจใช้โปรแกรมบัญชีออนไลน์เพื่อจัดการรายรับ-รายจ่ายอยู่แล้ว ข้อมูลเหล่านี้จะถูกบันทึกอัตโนมัติ ไม่ต้องไปรวบรวมทีหลัง คนไม่เคยยื่นภาษี-อาชีพอิสระ เตรียมตัวอย่างไร สำหรับพ่อค้าแม่ค้า ฟรีแลนซ์ หรือคนทำอาชีพอิสระที่ไม่เคยยุ่งกับเรื่องภาษีมาก่อน อาจรู้สึกกังวล แต่หลักการเตรียมตัวไม่ยากอย่างที่คิด ขั้นตอนเริ่มต้นยื่นภาษีครั้งแรก สำหรับคนที่ไม่เคยอยู่ในระบบ สำหรับคนที่ไม่เคยยื่นภาษีมาก่อนเลย ขั้นตอนเริ่มต้นมีดังนี้ สิ่งสำคัญคือ ไม่ต้องกลัวว่ายื่นแล้วจะต้องเสียภาษีทุกกรณี เพราะถ้ารายได้ไม่ถึงเกณฑ์ ในระบบ NIT คุณจะได้รับเงินอุดหนุนกลับมาแทน เอกสารและข้อมูลที่ต้องเตรียม เอกสาร ใช้ทำอะไร บัตรประชาชน สมัครเลขผู้เสียภาษี ยืนยันตัวตน หลักฐานรายได้ทั้งปี (สลิปเงินเดือน ยอดขาย ใบเสร็จ) แจ้งรายได้รวมเพื่อคำนวณภาษี หลักฐานค่าใช้จ่าย (ใบเสร็จซื้อสินค้า ค่าเช่า ค่าวัตถุดิบ) ใช้หักค่าใช้จ่ายก่อนคำนวณภาษี หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ใช้ลดภาษีที่ถูกหักไปแล้วระหว่างปี หลักฐานค่าลดหย่อน (ประกันสังคม ประกันชีวิต กองทุนสำรองเลี้ยงชีพ) ลดฐานภาษีให้ต่ำลง ถ้ายังไม่มีระบบจัดเก็บเอกสาร การเริ่มใช้โปรแกรมบัญชีหรือแอปบันทึกรายรับ-รายจ่ายจะช่วยให้ข้อมูลพร้อมใช้ตอนยื่นภาษีออนไลน์ ไม่ต้องมานั่งรวบรวมทีหลัง โทษหากไม่ยื่นภาษี ตามประมวลรัษฎากร การไม่ยื่นแบบภาษีภายในกำหนดมีบทลงโทษทั้งทางแพ่งและอาญา ไม่ว่าจะอยู่ในระบบภาษีปัจจุบันหรือระบบ NIT ในอนาคต เบี้ยปรับ เงินเพิ่ม โทษอาญา บทลงโทษแบ่งเป็น 3 ระดับ เบี้ยปรับ คือค่าปรับที่เกิดจากการยื่นแบบไม่ถูกต้อง เช่น แจ้งรายได้ต่ำกว่าความเป็นจริง โดยทั่วไปเสียเบี้ยปรับ 1-2 เท่าของภาษีที่ต้องชำระ ตามมาตรา 22 และ 26 แห่งประมวลรัษฎากร แต่ถ้าไปยื่นเองก่อนได้รับหมายเรียก กรมสรรพากรมีนโยบายลดเบี้ยปรับได้ (คำสั่งกรมสรรพากรที่ ท.ป. 81/2542) เงินเพิ่ม คือดอกเบี้ยจากการชำระภาษีล่าช้า คิดในอัตรา 1.5% ต่อเดือนของภาษีที่ค้าง นับตั้งแต่วันที่ครบกำหนดชำระ ตามมาตรา 27 แห่งประมวลรัษฎากร ยิ่งจ่ายช้า ยอดก็ยิ่งเพิ่ม โทษอาญา กรณีไม่ยื่นแบบภาษีภายในกำหนด มีโทษปรับไม่เกิน 2,000 บาท ตามมาตรา 35 แห่งประมวลรัษฎากร ส่วนกรณีจงใจหลีกเลี่ยงภาษี มีโทษจำคุกตั้งแต่ 3 เดือนถึง 7 ปี และปรับตั้งแต่ 2,000 ถึง 200,000 บาท ตามมาตรา 37 แห่งประมวลรัษฎากร (ข้อมูลจากกรมสรรพากร) สำหรับผู้ประกอบการ SME การมีระบบบัญชีที่ดีจะช่วยลดความเสี่ยงเรื่องเบี้ยปรับและเงินเพิ่มได้มาก เพราะข้อมูลรายได้-รายจ่ายจะถูกต้องตั้งแต่แรก ไม่ต้องไปแก้ไขทีหลัง บทสรุป Negative Income Tax กับสิ่งที่ต้องเตรียม Negative Income Tax ไม่ใช่เรื่องน่ากลัว แต่เป็นระบบที่จะทำให้ภาษีและสวัสดิการทำงานร่วมกันอย่างมีประสิทธิภาพ สิ่งที่ทุกคนควรเริ่มทำตั้งแต่ตอนนี้คือ ยิ่งเตรียมตัวเร็วเท่าไร ยิ่งสบายตอนระบบเริ่มใช้งานจริง ให้ PEAK ช่วยจัดการบัญชีและภาษีให้ธุรกิจของคุณ PEAK โปรแกรมบัญชีออนไลน์ ช่วยผู้ประกอบการ SME จัดการรายรับ-รายจ่าย ออกเอกสารภาษี และสร้างรายงานการเงินได้ครบในที่เดียว ไม่ว่าระบบภาษีจะเปลี่ยนไปอย่างไร ข้อมูลบัญชีที่เป็นระบบจะช่วยให้คุณพร้อมรับมือได้เสมอ ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อยเกี่ยวกับ Negative Income Tax Negative Income Tax เริ่มใช้เมื่อไร รัฐบาลไทยตั้งเป้าเริ่มใช้ระบบ NIT ในปีภาษี 2570 (ค.ศ. 2027) แต่รายละเอียดและกำหนดเวลาที่แน่นอนอาจเปลี่ยนแปลงได้ตามนโยบาย ควรติดตามประกาศจากกรมสรรพากรและสำนักงานเศรษฐกิจการคลังเป็นระยะ ถ้ารายได้น้อยมาก ยื่นแล้วต้องเสียภาษีไหม ไม่จำเป็น ในระบบ NIT คนที่มีรายได้ต่ำกว่าเกณฑ์ที่กำหนดจะไม่ต้องเสียภาษี และยังมีโอกาสได้รับเงินอุดหนุนจากรัฐด้วย การยื่นภาษีจึงเป็นประโยชน์สำหรับคนรายได้น้อย ไม่ใช่ภาระ พ่อค้าแม่ค้าออนไลน์ต้องยื่นภาษีด้วยไหม ต้องยื่น เพราะระบบ NIT กำหนดให้ทุกคนที่มีรายได้ต้องยื่นแบบแสดงรายได้ ไม่ว่าจะเป็นเงินเดือน รายได้จากการขายของออนไลน์ หรือรายได้ฟรีแลนซ์ ทางที่ดีคือเริ่มบันทึกยอดขายและค่าใช้จ่ายตั้งแต่ตอนนี้ เพื่อให้พร้อมตอนยื่น NIT จะมาแทนบัตรสวัสดิการแห่งรัฐไหม แนวทางของ NIT คือรวมระบบสวัสดิการเข้ากับระบบภาษีเป็นระบบเดียว ซึ่งอาจทดแทนหรือปรับเปลี่ยนรูปแบบสวัสดิการที่ซ้ำซ้อนได้ในอนาคต แต่รายละเอียดยังอยู่ระหว่างการศึกษาของรัฐบาล ผู้ประกอบการ SME ต้องทำอะไรเพิ่มเติมไหม สำหรับผู้ประกอบการที่ทำบัญชีและยื่นภาษีถูกต้องอยู่แล้ว ไม่ต้องทำอะไรเพิ่มมากนัก แต่ควรตรวจสอบว่าระบบบัญชีของธุรกิจสามารถออกเอกสารรับรองรายได้ให้พนักงานได้ครบถ้วน เพราะพนักงานทุกคนจะต้องยื่นภาษีเช่นกันธุรกิจได้ครบในที่เดียว ทดลองใช้ PEAK ฟรีหรือใบขออนุมัติจ่ายได้ ดูขั้นตอนและแพ็กเกจที่รองรับได้ที่คู่มือพิมพ์ใบสั่งซื้อ/ใบขอซื้อ/ขอจ้าง/ใบขออนุมัติจ่าย ใน PEAK ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
21 ต.ค. 2026

PEAK Account

26 min

ลดหย่อนภาษี 2 เท่า ผ่าน e-Donation สรุปวิธีคำนวณและบันทึกบัญชี

เงินบริจาค นิติบุคคล คืออะไร และสำคัญอย่างไร เงินบริจาค นิติบุคคล (Corporate Donation) คือเงินหรือทรัพย์สินที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลมอบให้องค์กรสาธารณกุศล สถานศึกษา หน่วยงานกีฬา หรือหน่วยงานที่กฎหมายกำหนด โดยไม่ได้รับสิ่งตอบแทนทางการค้า เงินบริจาคของนิติบุคคลสำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้อธิบายเงินบริจาค นิติบุคคลผ่านตัวอย่างบริษัท ซันวิศว์ ซัพพลาย จำกัด (ชื่อสมมุติ) ผู้ผลิตชิ้นส่วนอุตสาหกรรมส่งโรงงาน มีกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล 5,000,000 บาท และเสียภาษีเงินได้นิติบุคคลอัตรา 20% เงินบริจาคต่างจากค่าส่งเสริมการขายอย่างไร จุดที่ฝ่ายบัญชีสับสนบ่อยคือการแยกเงินบริจาคออกจากค่าใช้จ่ายส่งเสริมการขาย เพราะผลทางภาษีต่างกันมาก รายการ ลักษณะ ผลทางภาษี เงินบริจาค ให้โดยไม่มีสิ่งตอบแทนทางการค้า หักได้ภายในเพดานที่กฎหมายกำหนด ค่าส่งเสริมการขาย / สปอนเซอร์ ได้พื้นที่โฆษณา โลโก้ หรือสิทธิประโยชน์ทางการค้ากลับมา หักเป็นรายจ่ายปกติได้เต็มจำนวน ถ้าเกี่ยวกับการหารายได้และมีหลักฐาน ถ้าบริษัทซันวิศว์สนับสนุนงานแข่งขันหุ่นยนต์ของมหาวิทยาลัยแล้วได้ติดโลโก้และออกบูธ รายการนี้ใกล้เคียงค่าส่งเสริมการขายมากกว่าเงินบริจาค ต้องมีสัญญาหรือหนังสือตกลงสิทธิประโยชน์ประกอบ เงินบริจาคนิติบุคคล หักรายจ่ายได้กี่ประเภท เงินบริจาค นิติบุคคลที่นำมาหักรายจ่ายทางภาษีได้ แบ่งเป็น 3 กลุ่มตามเพดานที่กฎหมายกำหนด กลุ่ม หักได้ เพดาน กฎหมาย บริจาคเพื่อการกุศลสาธารณะหรือสาธารณประโยชน์ 1 เท่า ไม่เกิน 2% ของกำไรสุทธิ ป.รัษฎากร ม.65 ตรี (3) บริจาคเพื่อการศึกษาหรือการกีฬา (ทั่วไป) 1 เท่า ไม่เกิน 2% ของกำไรสุทธิ ป.รัษฎากร ม.65 ตรี (3) บริจาคผ่าน e-Donation ให้ผู้รับตาม พ.ร.ฎ. เฉพาะ 2 เท่า รวมแล้วไม่เกิน 10% ของกำไรสุทธิ พ.ร.ฎ. ฉบับที่ 806, 809, 810 (พ.ศ. 2569) กำไรสุทธิที่ใช้คำนวณเพดาน คือกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศลและรายจ่ายเพื่อการศึกษาหรือการกีฬา ตามคำสั่งกรมสรรพากร ที่ ป.52/2537 บริจาคเพื่อการกุศลสาธารณะ หักได้ไม่เกิน 2% ของกำไรสุทธิ มาตรา 65 ตรี (3) แห่งประมวลรัษฎากร ให้นิติบุคคลหักรายจ่ายเพื่อการกุศลสาธารณะหรือเพื่อการสาธารณประโยชน์ได้ในส่วนที่ไม่เกิน 2% ของกำไรสุทธิ ผู้รับต้องเป็นองค์กรที่อธิบดีกรมสรรพากรประกาศกำหนด เช่น วัด สภากาชาดไทย โรงพยาบาลของรัฐ และมูลนิธิหรือสมาคมที่ได้รับประกาศเป็นองค์การสาธารณกุศล ควรตรวจรายชื่อบนเว็บไซต์กรมสรรพากรก่อนโอนเงินทุกครั้ง ผู้รับแบบไหนที่บริจาคแล้วหักรายจ่ายไม่ได้ เงินบริจาคจะหักรายจ่ายทางภาษีไม่ได้เลยในกรณีต่อไปนี้ กรณีช่วยเหลือพนักงาน ให้พิจารณาจัดเป็นสวัสดิการพนักงานตามระเบียบบริษัทแทน ซึ่งมีหลักเกณฑ์ทางภาษีต่างจากเงินบริจาค บริจาคเพื่อการศึกษาหรือการกีฬา หักได้ไม่เกิน 2% ของกำไรสุทธิ มาตรา 65 ตรี (3) แยกเพดานรายจ่ายเพื่อการศึกษาหรือการกีฬาไว้อีก 2% ต่างหาก บริษัทที่บริจาคทั้ง 2 กลุ่มจึงหักได้รวมสูงสุดราว 4% ของกำไรสุทธิ กรณีบริจาคทั้ง 2 กลุ่มในปีเดียวกัน คำสั่ง ป.52/2537 กำหนดวิธีคำนวณเพดานแต่ละกลุ่มจากกำไรสุทธิก่อนหักรายจ่ายทั้ง 2 รายการ ควรให้ผู้ทำบัญชีคำนวณตามสูตรในคำสั่งนี้ตอนปิดงบ บริจาคที่หักได้ 2 เท่า ผ่านระบบ e-Donation เงินบริจาค ลดหย่อนภาษี 2 เท่า นิติบุคคลปี 2569 มาจาก พ.ร.ฎ. 3 ฉบับ ซึ่งทางภาษีคือการหักรายจ่ายได้ 2 เท่าของเงินหรือทรัพย์สินที่บริจาค และทั้งหมดต้องบริจาคผ่านระบบ e-Donation ของกรมสรรพากร พ.ร.ฎ. ผู้รับบริจาค ประกาศราชกิจจานุเบกษา ช่วงเวลาที่ได้สิทธิ ฉบับที่ 806 (แก้ไข พ.ร.ฎ. ฉบับที่ 795) สภากาชาดไทย และมูลนิธิด้านการแพทย์และสาธารณสุขตามรายชื่อที่กำหนด รวม 9 มูลนิธิที่เพิ่มใหม่ 28 ก.ย. 2569 ตามวันที่ พ.ร.ฎ. กำหนด ถึง 31 ธ.ค. 2570 ฉบับที่ 809 สถานศึกษาของรัฐ โรงเรียนเอกชนในระบบ สถาบันอุดมศึกษาเอกชน และสถาบันที่กำหนด 12 ต.ค. 2569 1 ม.ค. 2568 ถึง 31 ธ.ค. 2570 ฉบับที่ 810 การกีฬาแห่งประเทศไทย คณะกรรมการกีฬาจังหวัด สมาคมกีฬาจังหวัด สมาคมกีฬาแห่งประเทศไทย กองทุนพัฒนาการกีฬาแห่งชาติ และกรมพลศึกษา 12 ต.ค. 2569 1 ม.ค. 2568 ถึง 31 ธ.ค. 2570 ตามมติคณะรัฐมนตรีที่อนุมัติร่าง พ.ร.ฎ. เหล่านี้ เงินบริจาคที่หัก 2 เท่า เมื่อรวมกับรายจ่ายเพื่อการกุศลสาธารณะ การศึกษา และการกีฬาแล้ว ต้องไม่เกิน 10% ของกำไรสุทธิก่อนหักรายจ่ายเหล่านั้น (กรุงเทพธุรกิจ) รายชื่อ พ.ร.ฎ. ทั้ง 3 ฉบับดูได้ที่หน้ารวมพระราชกฤษฎีกาของกรมสรรพากร ก่อนบริจาคให้ตรวจว่าผู้รับอยู่ในรายชื่อและเข้าร่วมระบบ e-Donation แล้ว เพราะโอนเงินตรงหรือจ่ายเช็คจะไม่ได้สิทธิ 2 เท่า e-Donation คืออะไร นิติบุคคลบริจาคผ่านระบบอย่างไร e-Donation คือระบบบริจาคอิเล็กทรอนิกส์ของกรมสรรพากร หน่วยรับบริจาคเป็นผู้บันทึกข้อมูลการบริจาคเข้าระบบ แล้วข้อมูลส่งตรงไปที่กรมสรรพากร ผู้บริจาคไม่ต้องใช้ใบเสร็จกระดาษเป็นหลักฐาน สำหรับนิติบุคคล หน่วยรับบริจาคจะบันทึกเลขประจำตัวผู้เสียภาษี 13 หลักของบริษัท ชื่อ วันที่ และจำนวนเงินหรือมูลค่าทรัพย์สิน ตามคำถามคำตอบระบบ e-Donation ของกรมสรรพากร ช่องทาง QR ของธนาคารส่งข้อมูลเฉพาะการบริจาคของบุคคลธรรมดา บริษัทจึงควรบริจาคผ่านหน่วยรับบริจาคโดยตรงและแจ้งเลขผู้เสียภาษีทุกครั้ง e-Donation ต่างจากใบเสร็จกระดาษอย่างไร ประเด็น ใบเสร็จหรือใบอนุโมทนาบัตร e-Donation หลักฐาน เอกสารกระดาษจากผู้รับ ข้อมูลในระบบกรมสรรพากร สิทธิ 2 เท่าตาม พ.ร.ฎ. 2569 ไม่ได้ ได้ ถ้าผู้รับอยู่ในรายชื่อ ความเสี่ยงเอกสารหาย มี ต่ำ ตรวจย้อนได้ในระบบ การตรวจยอดก่อนปิดงบ รวบรวมใบเสร็จเอง เข้าระบบตรวจรายการได้ บริษัทที่บริจาคเป็นประจำจึงควรเลือกผู้รับที่อยู่ในระบบ e-Donation เป็นหลัก แม้จะเป็นการบริจาคที่หักได้ 1 เท่า เพราะหลักฐานตรวจสอบง่ายกว่า ขั้นตอนบริจาคผ่าน e-Donation สำหรับบริษัท หน่วยรับบริจาคไม่อยู่ในระบบ e-Donation ทำอย่างไร ถ้าผู้รับเป็นองค์การสาธารณกุศลที่ยังไม่เข้าระบบ บริษัทยังใช้สิทธิหัก 1 เท่าตาม ม.65 ตรี (3) ได้ โดยเก็บใบเสร็จรับเงินที่ระบุชื่อบริษัท จำนวนเงิน และวันที่ให้ครบ แต่จะใช้สิทธิ 2 เท่าตาม พ.ร.ฎ. ไม่ได้ เพราะสิทธินี้ผูกกับการบริจาคผ่านระบบเท่านั้น ตรวจสอบเงินบริจาคผ่าน e-Donation อย่างไร เข้าเว็บไซต์กรมสรรพากร เลือกบริการอิเล็กทรอนิกส์ ระบบบริจาคอิเล็กทรอนิกส์ (e-Donation) ส่วนสำหรับผู้บริจาค แล้วเข้าสู่ระบบด้วยบัญชีผู้ใช้ระบบออนไลน์ของกรมสรรพากรของบริษัท หน้าจอจะแสดงวันที่ ชื่อผู้รับ จำนวนเงิน และช่องทางการบริจาค ถ้ายอดไม่ขึ้นภายในช่วงที่หน่วยรับบริจาคแจ้ง ให้ติดต่อหน่วยรับบริจาคให้บันทึกข้อมูลก่อนปิดงบ เพราะยอดที่ไม่อยู่ในระบบจะใช้สิทธิ 2 เท่าไม่ได้ บริจาคสิ่งของแทนเงิน หักรายจ่ายได้ไหม ได้ เงินบริจาค นิติบุคคลในรูปทรัพย์สินแทนเงินสดหักรายจ่ายได้ภายใต้เพดานเดียวกับเงินสด ส่วน พ.ร.ฎ. ที่ให้สิทธิ 2 เท่าครอบคลุมทั้งการบริจาคเงินและทรัพย์สิน มูลค่าที่นำมาหักรายจ่ายใช้มูลค่าต้นทุนของทรัพย์สินที่บริจาค ตามข้อหารือกรมสรรพากร กค 0702/4708 ตัวอย่าง บริษัทซันวิศว์ซื้อชุดเครื่องมือช่างใหม่ 30,000 บาท มอบให้วิทยาลัยเทคนิคของรัฐผ่านระบบ e-Donation มูลค่าที่ใช้คือ 30,000 บาท และเข้าเงื่อนไขหัก 2 เท่าเป็น 60,000 บาท ภายใต้เพดาน 10% หลักฐานที่ต้องเก็บคือใบกำกับภาษีหรือใบเสร็จตอนซื้อทรัพย์สิน และข้อมูลการรับบริจาคจากหน่วยรับ ถ้าเป็นสินค้าของกิจการที่จด VAT ควรปรึกษาผู้ทำบัญชีเรื่องภาษีมูลค่าเพิ่มของการบริจาคสินค้าด้วย ตัวอย่างคำนวณเงินบริจาค นิติบุคคล ปี 2569 บริษัท ซันวิศว์ ซัพพลาย จำกัด มีกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล 5,000,000 บาท บริจาค 2 รายการ ขั้นที่ 1 คำนวณเพดาน รายการ วิธีคำนวณ จำนวนเงิน กำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล ตามงบ 5,000,000 บาท เพดานบริจาคทั่วไป 2% 5,000,000 × 2% 100,000 บาท เพดานรวมกรณี 2 เท่า 10% 5,000,000 × 10% 500,000 บาท ขั้นที่ 2 คำนวณรายจ่ายที่หักได้ รายการ วิธีคำนวณ หักได้ วัด 100,000 ไม่เกินเพดาน 100,000 100,000 บาท มหาวิทยาลัยของรัฐ (e-Donation) 200,000 × 2 400,000 บาท รวม 100,000 + 400,000 500,000 บาท (เท่าเพดาน 10% พอดี) ขั้นที่ 3 ภาษีที่ประหยัดได้ รายการ วิธีคำนวณ จำนวนเงิน เงินที่บริจาคจริง 100,000 + 200,000 300,000 บาท รายจ่ายที่หักได้ จากขั้นที่ 2 500,000 บาท ภาษีที่ลดลง 500,000 × 20% 100,000 บาท ต้นทุนสุทธิของการบริจาค 300,000 – 100,000 200,000 บาท ถ้าบริษัทซันวิศว์บริจาควัด 150,000 บาทแทน ส่วนที่หักได้ยังเป็น 100,000 บาท ส่วนเกิน 50,000 บาทเป็นรายจ่ายต้องห้าม ต้องบวกกลับใน ภ.ง.ด.50 และยกไปหักปีถัดไปไม่ได้ ถ้าบริจาคมหาวิทยาลัยด้วยการโอนเงินตรงโดยไม่ผ่าน e-Donation ยอด 200,000 บาทจะกลับไปอยู่ในกลุ่มการศึกษาทั่วไป หักได้ 1 เท่าภายในเพดาน 2% เท่านั้น กรณีบริษัท SME กำไรน้อย เพดานจะแคบลง สมมุติลูกค้ารายหนึ่งของบริษัทซันวิศว์ คือบริษัท รุ่งโรจน์ แพ็คกิ้ง จำกัด (ชื่อสมมุติ) โรงงานบรรจุภัณฑ์ขนาดเล็ก มีกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศล 1,000,000 บาท และต้องการบริจาคโรงเรียนรัฐผ่าน e-Donation 80,000 บาท รายการ วิธีคำนวณ จำนวนเงิน เพดานรวม 10% 1,000,000 × 10% 100,000 บาท หัก 2 เท่า 80,000 × 2 160,000 บาท หักได้จริง ไม่เกินเพดาน 100,000 บาท บริษัทรุ่งโรจน์จ่ายจริง 80,000 บาท แต่ใช้สิทธิ 2 เท่าได้แค่ 100,000 บาท ถ้าบริจาคเพียง 50,000 บาท จะหักได้ 100,000 บาทเท่ากัน เงินบริจาค นิติบุคคลที่กำไรไม่สูงจึงควรคำนวณเพดานก่อนกำหนดยอดบริจาค เงินบริจาคกับ CSR ที่คู่ค้า B2B มองเห็น ลูกค้าองค์กรขนาดใหญ่ โดยเฉพาะบริษัทจดทะเบียนและบริษัทต่างชาติ ต้องรายงานด้าน ESG (สิ่งแวดล้อม สังคม ธรรมาภิบาล) และหลายรายประเมินซัพพลายเออร์จากกิจกรรมเพื่อสังคมด้วย วิธีทำให้เงินบริจาคเป็น CSR ที่คู่ค้าเห็นได้จริงมี 3 ข้อ เอกสารเงินบริจาค นิติบุคคลที่ต้องเก็บ เอกสารที่ใช้ขอสิทธิขึ้นกับช่องทางและประเภทผู้รับ ควรเก็บไว้คู่กับใบสำคัญจ่ายทุกรายการ กรณี เอกสารหลัก เอกสารประกอบ บริจาคเงินผ่าน e-Donation ข้อมูลรายการในระบบ e-Donation หลักฐานการโอนเงิน · หนังสือรับเงินบริจาคถ้าขอจากผู้รับ บริจาคเงินแบบทั่วไป ใบเสร็จรับเงินหรือใบอนุโมทนาบัตรที่ระบุชื่อบริษัท จำนวนเงิน วันที่ หลักฐานการโอนเงิน · ประกาศรายชื่อองค์การสาธารณกุศลของผู้รับ บริจาคทรัพย์สิน หนังสือรับมอบทรัพย์สินจากผู้รับ หรือข้อมูลใน e-Donation ใบกำกับภาษีหรือใบเสร็จตอนซื้อทรัพย์สิน เพื่อยืนยันมูลค่าต้นทุน ปิดงบปลายปี ตารางสรุปเงินบริจาคทั้งปี แยกตามกลุ่มเพดาน กระดาษทำการคำนวณเพดาน 2% และ 10% ข้อมูลจาก e-Donation และตารางสรุปนี้ใช้ประกอบการกรอก ภ.ง.ด.50 และใช้ชี้แจงเมื่อเจ้าหน้าที่ขอตรวจ ควรสแกนเอกสารกระดาษเก็บเป็นไฟล์ด้วย วิธีบันทึกบัญชีเงินบริจาค นิติบุคคล เงินบริจาค นิติบุคคลบันทึกเป็นค่าใช้จ่ายทางบัญชีด้วยจำนวนจริงที่จ่าย ส่วนสิทธิ 2 เท่าและการบวกกลับส่วนเกินเพดานเป็นรายการปรับปรุงทางภาษีตอนกรอก ภ.ง.ด.50 ไม่ได้บันทึกในสมุดบัญชี กรณีบริจาคเงิน 300,000 บาท รายการ เดบิต เครดิต ค่าใช้จ่ายเงินบริจาค 300,000 เงินฝากธนาคาร 300,000 กรณีบริจาคเครื่องมือช่างที่ซื้อมา 30,000 บาท รายการ เดบิต เครดิต ค่าใช้จ่ายเงินบริจาค 30,000 เงินฝากธนาคาร (ค่าซื้อเครื่องมือ) 30,000 ตอนปิดงบ ให้แยกเงินบริจาคทั้งปีเป็น 3 ส่วน คือส่วนที่หักได้ 1 เท่า ส่วนที่หักเพิ่มได้อีก 1 เท่าตาม พ.ร.ฎ. และส่วนเกินเพดานที่ต้องบวกกลับ แล้วนำตัวเลขไปกรอกในแบบ ภ.ง.ด.50 ส่วนเกินเพดานที่บวกกลับมีลักษณะเดียวกับค่าใช้จ่ายต้องห้ามทางภาษีรายการอื่น ควรตั้งผังบัญชีเงินบริจาคแยกจากค่าใช้จ่ายทั่วไปตั้งแต่ต้นปีเพื่อดึงยอดได้ง่าย ข้อควรรู้เพิ่มเติม สรุป – เงินบริจาค นิติบุคคลต้องจำอะไรบ้าง บริจาคเพื่อการกุศลสาธารณะหักได้ไม่เกิน 2% และบริจาคเพื่อการศึกษาหรือกีฬาหักได้อีกไม่เกิน 2% ของกำไรสุทธิก่อนหักรายจ่ายเหล่านี้ บริจาคผ่าน e-Donation ให้ผู้รับตาม พ.ร.ฎ. ฉบับที่ 806, 809, 810 หักได้ 2 เท่า รวมแล้วไม่เกิน 10% ของกำไรสุทธิ ใช้ได้ถึง 31 ธ.ค. 2570 ส่วนเกินเพดานเป็นรายจ่ายต้องห้ามและยกไปปีถัดไปไม่ได้ สิทธิ 2 เท่าปรับใน ภ.ง.ด.50 ส่วนสมุดบัญชีบันทึกตามจำนวนที่จ่ายจริง เริ่มได้วันนี้ด้วยการประมาณการกำไรสุทธิปี 2569 แล้วคูณ 10% เพื่อดูว่าบริษัทบริจาคผ่าน e-Donation ได้สูงสุดเท่าไหร่ก่อนชนเพดาน จัดการบัญชีเงินบริจาคให้เป็นระบบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยบันทึกรายจ่ายเงินบริจาคแยกผังบัญชีตั้งแต่ต้นปี ดูยอดสะสมเทียบกับกำไรได้ตลอด และปิดงบได้ครบในที่เดียว – ทดลองใช้ PEAK ฟรี 30 วัน อ่านต่อเรื่องรายจ่ายอื่นที่ช่วยลดภาษีได้ที่ ลดหย่อนภาษีนิติบุคคล ครบทุกรายการ และวิธีคำนวณภาษีเงินได้นิติบุคคล ในหมวดภาษีของ PEAK แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับเงินบริจาค นิติบุคคล บริจาควัดผ่าน e-Donation ได้หัก 2 เท่าไหม โดยทั่วไปไม่ได้ วัดอยู่ในกลุ่มบริจาคเพื่อการกุศลสาธารณะ หักได้ 1 เท่าไม่เกิน 2% ของกำไรสุทธิ แม้จะบริจาคผ่าน e-Donation ก็ตาม สิทธิ 2 เท่าใช้กับผู้รับที่ พ.ร.ฎ. กำหนดไว้เท่านั้น บริจาคโรงพยาบาลรัฐ ได้หัก 2 เท่าไหม ถ้าบริจาคให้โรงพยาบาลของรัฐโดยตรง จัดเป็นบริจาคเพื่อการกุศลสาธารณะ หักได้ 1 เท่าไม่เกิน 2% ของกำไรสุทธิ ถ้าบริจาคผ่าน e-Donation ให้สภากาชาดไทยหรือมูลนิธิด้านการแพทย์ที่อยู่ในรายชื่อตาม พ.ร.ฎ. ฉบับที่ 806 จะหักได้ 2 เท่าภายในเพดาน 10% เงินบริจาคส่วนที่เกินเพดาน ยกไปหักปีถัดไปได้ไหม ไม่ได้ ส่วนที่เกินเพดาน 2% หรือ 10% เป็นรายจ่ายต้องห้ามของปีนั้น ต้องบวกกลับตอนคำนวณภาษีและยกไปรอบบัญชีถัดไปไม่ได้ e-Donation คืออะไร นิติบุคคลใช้ได้ไหม e-Donation คือระบบบริจาคอิเล็กทรอนิกส์ของกรมสรรพากรที่หน่วยรับบริจาคบันทึกข้อมูลส่งตรงถึงกรมสรรพากร นิติบุคคลใช้ได้ โดยแจ้งเลขประจำตัวผู้เสียภาษี 13 หลักของบริษัทให้หน่วยรับบริจาคบันทึกทุกครั้ง บริษัทบริจาคเงิน ต้องหักภาษี ณ ที่จ่ายไหม ไม่ต้อง เงินบริจาคเป็นการให้โดยไม่มีสิ่งตอบแทน ไม่ใช่ค่าบริการหรือค่าจ้างที่อยู่ในหน้าที่หักภาษี ณ ที่จ่าย e-Donation นิติบุคคลตรวจสอบยอดได้ที่ไหน ตรวจได้ในระบบ e-Donation บนเว็บไซต์กรมสรรพากร ส่วนสำหรับผู้บริจาค โดยเข้าสู่ระบบด้วยบัญชีผู้ใช้ระบบออนไลน์ของกรมสรรพากรของบริษัท หน้าจอแสดงวันที่ ผู้รับ และจำนวนเงินที่หน่วยรับบริจาคบันทึกไว้ เงินบริจาคเป็นค่าใช้จ่ายของบริษัทได้ไหม ได้ทางบัญชีเต็มจำนวน แต่ทางภาษีหักได้ภายในเพดานที่กฎหมายกำหนดเท่านั้น ส่วนที่เกินเพดานถูกบวกกลับตอนคำนวณภาษีเงินได้นิติบุคคล ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
21 ต.ค. 2026

PEAK Account

26 min

50 ทวิ (หนังสือรับรองการหักภาษี ณ ที่จ่าย) คืออะไร ตัวอย่าง วิธีอ่าน และหน้าที่ของผู้ออก

50 ทวิ คืออะไร และสำคัญอย่างไร 50 ทวิ คือ หนังสือรับรองการหักภาษี ณ ที่จ่าย ที่ผู้จ่ายเงินออกให้ผู้รับเงิน เพื่อยืนยันว่าได้หักภาษีเงินได้ไว้เท่าไร และนำส่งกรมสรรพากรแล้ว ชื่อเรียกมาจากประมวลรัษฎากร มาตรา 50 ทวิ ที่กำหนดหน้าที่ออกหนังสือนี้ คนทั่วไปเรียกสั้น ๆ ว่าใบ 50 ทวิ ใบทวิ 50 หรือใบหัก ณ ที่จ่าย เอกสารใบเดียวมีคนเกี่ยวข้อง 2 ฝั่ง ฝั่งผู้รับเงิน เช่น พนักงาน ฟรีแลนซ์ หรือเจ้าของที่ให้เช่า ใช้หนังสือรับรองเป็นหลักฐานว่าภาษีบางส่วนถูกจ่ายล่วงหน้าไปแล้ว ส่วนฝั่งผู้จ่ายเงิน เช่น บริษัทที่จ้างพนักงานหรือจ้างฟรีแลนซ์ มีหน้าที่ออกให้ครบและตรงเวลา สำหรับเจ้าของธุรกิจและพนักงาน เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ทำไมได้ 50 ทวิ 2 ฉบับ และต้องเก็บฉบับไหน ได้ 2 ฉบับเพราะแบบฟอร์มของกรมสรรพากรกำหนดให้มีข้อความตรงกัน 2 ฉบับ แต่ละฉบับใช้ต่างกัน ตามประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 62) ทั้งสองฉบับเป็นของผู้รับเงิน ผู้จ่ายไม่ได้เก็บฉบับใดไว้เอง ในทางปฏิบัติ ถ้ายื่นภาษีออนไลน์ระบบไม่ได้ให้แนบตัวกระดาษ ผู้รับเงินจึงเก็บไว้ทั้งสองฉบับ เผื่อกรมสรรพากรขอเอกสารประกอบตอนขอคืนภาษี ถ้าได้มาแค่ฉบับเดียว ให้ขอฉบับที่ขาดจากผู้จ่ายตั้งแต่ตอนรับเอกสาร ใครต้องออก 50 ทวิ และต้องออกเมื่อไร ผู้ที่ต้องออกคือผู้จ่ายเงินที่มีหน้าที่หักภาษี ณ ที่จ่าย ไม่ว่าจะเป็นบริษัท ห้างหุ้นส่วน หรือบุคคลธรรมดาที่มีหน้าที่หัก กำหนดเวลาออกขึ้นกับประเภทเงินได้ ประเภทเงินได้ ตัวอย่าง ต้องออก 50 ทวิ เมื่อไร เงินเดือน ค่าจ้าง โบนัส (มาตรา 40(1)) เงินเดือนพนักงานประจำ ภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป หรือภายใน 1 เดือนนับแต่วันที่พนักงานออกจากงานระหว่างปี ค่าบริการ ค่าจ้างทำของ ค่าเช่า ค่าโฆษณา จ้างฟรีแลนซ์ เช่าออฟฟิศ จ้างบริษัทอื่น ออกให้ทุกครั้งที่จ่ายเงินและหักภาษี กำหนดของเงินเดือนอ้างอิงจากข้อหารือของกรมสรรพากร ที่ กค 0706/5749 ซึ่งตอบเรื่องการออกหนังสือรับรองให้พนักงานที่ออกระหว่างปี จุดที่ผู้ประกอบการพลาดบ่อยคือรอออกพร้อมพนักงานคนอื่นในเดือนกุมภาพันธ์ ทั้งที่พนักงานลาออกไปตั้งแต่กลางปี และต้องได้เอกสารภายใน 1 เดือน สมมติคุณฝนเป็นเจ้าของสตูดิโอออกแบบในรูปบริษัท ในปีภาษี 2569 บริษัทของคุณฝนต้องออกหนังสือรับรองอย่างน้อย 3 แบบ ตัวอย่าง 50 ทวิ เงินเดือน อ่านทีละช่องอย่างไร ตัวอย่าง 50 ทวิ เงินเดือนประกอบด้วย 5 ส่วนหลัก คือ ข้อมูลผู้จ่าย ข้อมูลผู้รับ ลำดับที่ในแบบ ภ.ง.ด. ตารางเงินได้กับภาษีที่หัก และเงินที่จ่ายเข้ากองทุน ช่องทั้งหมดอ้างอิงจากแบบฟอร์ม 50 ทวิ ของกรมสรรพากร สมมติคุณต้นเป็นพนักงานกราฟิกของคุณฝน ได้เงินเดือน 30,000 บาท ทั้งปี 2569 ไม่มีโบนัส และไม่มีค่าลดหย่อนอื่นนอกจากค่าลดหย่อนส่วนตัวกับเงินสมทบประกันสังคม บริษัทคำนวณภาษีทั้งปีไว้ดังนี้ บริษัทจึงหักภาษีจากเงินเดือนคุณต้นรวมทั้งปี 1,975 บาท และนำส่งผ่านแบบ ภ.ง.ด.1 ทุกเดือน หน้าตาหนังสือรับรองที่คุณต้นได้รับจะเป็นแบบนี้ ช่องในหนังสือรับรอง สิ่งที่กรอก อ่านอย่างไร ผู้มีหน้าที่หักภาษี ณ ที่จ่าย ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษี 13 หลัก ของบริษัทคุณฝน ต้องตรงกับบริษัทที่จ่ายเงินเดือนจริง ผู้ถูกหักภาษี ณ ที่จ่าย ชื่อ ที่อยู่ เลขประจำตัวประชาชน ของคุณต้น ถ้าเลขผิด ข้อมูลจะไม่ผูกกับคุณต้นในระบบของกรมสรรพากร ลำดับที่ในแบบ ติ๊ก ภ.ง.ด.1ก บอกว่าบริษัทสรุปเงินได้ของคุณต้นไว้ในแบบ ภ.ง.ด.1ก ประเภทเงินได้ ข้อ 1. เงินเดือน ค่าจ้าง ฯลฯ ตามมาตรา 40(1) เงินเดือนทั้งหมดอยู่บรรทัดนี้ วันเดือนหรือปีภาษีที่จ่าย ปี 2569 ฉบับเงินเดือนมักใส่เป็นปีภาษี จำนวนเงินที่จ่าย 360,000.00 ตัวเลขที่ต้องกรอกเป็นเงินได้ตอนยื่นภาษี ภาษีที่หักและนำส่งไว้ 1,975.00 ตัวเลขที่นำไปหักออกจากภาษีที่ต้องจ่าย กองทุนประกันสังคม 10,500.00 ใช้กรอกเป็นค่าลดหย่อน ผู้จ่ายเงิน (1) หัก ณ ที่จ่าย ภาษีถูกหักจากเงินเดือนของคุณต้นเอง จุดที่มักถูกมองข้ามคือช่องกองทุนประกันสังคมและกองทุนสำรองเลี้ยงชีพ หลายคนกรอกแค่เงินได้กับภาษีที่หัก แล้วลืมใส่ค่าลดหย่อนจากสองช่องนี้ ทำให้เสียภาษีมากกว่าที่ควร ทำไมยอดเงินได้ในหนังสือรับรองไม่เท่ากับเงินเดือนที่คำนวณเอง สาเหตุที่พบบ่อยมี 3 อย่าง คือ เงินที่จ่ายคร่อมปี เงินได้ที่ไม่ต้องรวมคำนวณภาษี และการเริ่มงานหรือออกงานกลางปี หนังสือรับรองแสดงเงินที่บริษัทจ่ายจริงในปีภาษีนั้น ไม่ใช่เงินเดือนคูณ 12 ถ้าตัวเลขต่างจากที่คาดและหาเหตุผลไม่ได้ ให้ถาม HR หรือฝ่ายบัญชีก่อนยื่นภาษี เพราะตัวเลขที่ยื่นต้องตรงกับที่บริษัทนำส่งไว้ ตัวอย่างหนังสือรับรองค่าจ้างฟรีแลนซ์และค่าเช่าเป็นอย่างไร สองกรณีนี้ใช้แบบฟอร์มเดียวกัน ต่างกันที่บรรทัดประเภทเงินได้และลำดับที่ในแบบ ภ.ง.ด. ซึ่งเป็นแบบ ภ.ง.ด.3 เพราะผู้รับเงินเป็นบุคคลธรรมดา ค่าเช่าที่ต้องออกทุกเดือนรวมแล้ว 12 ใบต่อปี ถ้าเจ้าของออฟฟิศต้องใช้ยื่นภาษี เขาต้องรวมจากทั้ง 12 ใบเอง การบันทึกเลขที่เล่มและเลขที่ใบเรียงกันตั้งแต่ต้นปีช่วยให้ตามเอกสารย้อนหลังได้ง่าย ใบ 50 ทวิ (ใบหัก ณ ที่จ่าย) ขอได้ที่ไหน ถ้าหายหรือบริษัทไม่ออกให้ทำอย่างไร ขอได้จากผู้จ่ายเงินเท่านั้น คือบริษัทนายจ้างหรือผู้ว่าจ้างที่หักภาษีไว้ เพราะหนังสือรับรองเป็นเอกสารที่ผู้จ่ายออก ไม่ใช่เอกสารที่กรมสรรพากรออกให้ สถานการณ์ ควรทำอย่างไร ยังไม่ได้รับ ติดต่อ HR หรือฝ่ายบัญชีของผู้จ่าย หลายบริษัทส่งเป็นไฟล์ PDF ทางอีเมลหรือแอป HR ได้รับแล้วแต่ทำหาย ขอให้ผู้จ่ายออกใบแทน ผู้จ่ายมีข้อมูลเดิมอยู่เพราะต้องยื่นแบบ ภ.ง.ด. ไว้แล้ว บริษัทไม่ยอมออกให้ แจ้งผู้จ่ายเป็นลายลักษณ์อักษรว่าเป็นหน้าที่ตามมาตรา 50 ทวิ ถ้ายังไม่ได้ ติดต่อสำนักงานสรรพากรพื้นที่ บริษัทปิดกิจการแล้ว ติดต่อสำนักงานสรรพากรพื้นที่เพื่อสอบถามข้อมูลการหักภาษีที่บริษัทเคยนำส่ง คำว่า “ขอใบทวิ 50 ออนไลน์” ในทางปฏิบัติจึงหมายถึงขอไฟล์จากบริษัท ไม่ใช่ดาวน์โหลดจากเว็บกรมสรรพากร ส่วนแบบฟอร์มเปล่าที่เห็นบนเว็บกรมสรรพากรเป็นแบบให้ผู้จ่ายกรอก ผู้รับเงินกรอกเองไม่ได้ ผู้รับเงินใช้ 50 ทวิ ยื่นภาษีอย่างไร ใช้ตัวเลขในหนังสือรับรอง กรอกแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาประจำปี ผู้รับเงินไม่ได้ “ยื่น 50 ทวิ” ให้กรมสรรพากร หนังสือรับรองเป็นข้อมูลสำหรับยื่นแบบ ภ.ง.ด.91 (แบบยื่นภาษีสำหรับผู้มีเงินเดือนอย่างเดียว) หรือ ภ.ง.ด.90 (ผู้มีเงินได้หลายประเภท) ซึ่งกำหนดยื่นภายในวันที่ 31 มีนาคมของปีถัดไป และการยื่นออนไลน์มักได้ขยายเวลาตามประกาศของกรมสรรพากรแต่ละปี กลับมาที่คุณต้น ถ้าไม่มีค่าลดหย่อนอื่นเพิ่ม ภาษีทั้งปีเท่ากับ 1,975 บาท ตรงกับที่บริษัทหักไว้พอดี จึงไม่ต้องจ่ายเพิ่มและไม่มีเงินคืน แต่ถ้าคุณต้นมีค่าลดหย่อนอื่น เช่น เบี้ยประกันชีวิต ภาษีที่คำนวณได้จะต่ำกว่า 1,975 บาท และได้เงินคืนส่วนต่าง SME ที่ออก 50 ทวิ ต้องนำส่งแบบไหน ภายในวันไหน ผู้จ่ายต้องนำส่งภาษีที่หักไว้ด้วยแบบ ภ.ง.ด. ตามประเภทผู้รับเงิน ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน ตามประกาศกระทรวงการคลัง ลงวันที่ 24 กรกฎาคม 2544 และถ้ายื่นผ่านอินเทอร์เน็ต ขยายเวลาได้อีก 8 วัน ตัวเลขในหนังสือรับรองที่ออกให้ผู้รับเงินต้องตรงกับแบบที่นำส่งทุกบาท แบบ ใช้กับ กำหนดยื่น ภ.ง.ด.1 ภาษีที่หักจากเงินเดือนพนักงาน ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) ภ.ง.ด.1ก สรุปเงินเดือนและภาษีของพนักงานทั้งปี ภายในเดือนกุมภาพันธ์ของปีถัดไป (มาตรา 58) ภ.ง.ด.3 ภาษีที่หักจากเงินที่จ่ายให้บุคคลธรรมดา เช่น ฟรีแลนซ์ เจ้าของที่ให้เช่า ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) ภ.ง.ด.53 ภาษีที่หักจากเงินที่จ่ายให้นิติบุคคล ภายใน 7 วันนับแต่สิ้นเดือนที่จ่าย (ออนไลน์ขยายได้อีก 8 วัน) อ่านตารางนี้อย่างไร อัตราที่ต้องหักขึ้นกับประเภทการจ่าย อัตราที่ใช้บ่อย เช่น ค่าบริการและค่าจ้างทำของร้อยละ 3 ค่าเช่าร้อยละ 5 และค่าโฆษณาร้อยละ 2 รายละเอียดการกรอกแบบสำหรับผู้รับเงินที่เป็นบุคคลธรรมดาอ่านต่อได้ที่บทความ ภ.ง.ด.3 คืออะไร และความต่างของแบบนำส่งภาษีเงินเดือนอยู่ในบทความ ภ.ง.ด.1 และ ภ.ง.ด.1ก ต่างกันอย่างไร SME บันทึกบัญชีตอนหักภาษี ณ ที่จ่ายอย่างไร บันทึกภาษีที่หักไว้เป็นหนี้สินในบัญชีภาษีหัก ณ ที่จ่ายค้างจ่าย จนกว่าจะนำส่งกรมสรรพากร เพราะเงินส่วนนี้ไม่ใช่เงินของบริษัท แต่เป็นภาษีของผู้รับเงินที่บริษัทถือไว้แทน ตัวอย่าง: บริษัทคุณฝนจ่ายค่าเช่าออฟฟิศเดือนพฤศจิกายน 2569 จำนวน 25,000 บาท หักภาษีไว้ 1,250 บาท บัญชี เดบิต เครดิต ค่าเช่า 25,000 เงินฝากธนาคาร 23,750 ภาษีหัก ณ ที่จ่ายค้างจ่าย 1,250 เมื่อยื่น ภ.ง.ด.3 และนำส่งภาษีในเดือนธันวาคม ให้บันทึกเดบิตภาษีหัก ณ ที่จ่ายค้างจ่าย 1,250 บาท และเครดิตเงินฝากธนาคาร 1,250 บาท ยอดค้างจ่ายจะกลับเป็นศูนย์ ถ้าสิ้นเดือนไหนบัญชีนี้ยังมียอดค้าง แปลว่ามีภาษีที่ยังไม่ได้นำส่ง ควรเช็กก่อนครบกำหนดยื่นแบบ ส่วนกรณีบริษัทเป็นฝ่ายถูกหัก เช่น ลูกค้าหักค่าบริการของบริษัทไว้ 3% ให้บันทึกยอดที่ถูกหักเป็นสินทรัพย์ในบัญชีภาษีเงินได้ถูกหัก ณ ที่จ่าย แล้วนำไปใช้เครดิตตอนยื่นภาษีเงินได้นิติบุคคลหนังสือรับรองที่ลูกค้าออกให้คือหลักฐานของยอดนี้ ข้อควรรู้เพิ่มเติมเกี่ยวกับ 50 ทวิ จากประสบการณ์ ปัญหาเรื่องหนังสือรับรองส่วนใหญ่ไม่ได้มาจากการคำนวณภาษีผิด แต่มาจากข้อมูลผู้รับเงินไม่ครบตั้งแต่วันที่จ่ายเงิน สรุป – 50 ทวิ ต้องรู้จักอะไรบ้าง 50 ทวิ เป็นเอกสารที่ผู้จ่ายออกให้ตรงเวลาและตรงกับแบบ ภ.ง.ด. ส่วนผู้รับใช้ตัวเลขในนั้นยื่นภาษีและขอคืนเงิน ถ้าเริ่มจากวันนี้ ฝั่งผู้จ่ายลองเช็กรายชื่อพนักงานที่ลาออกระหว่างปี 2569 ว่าได้หนังสือรับรองครบทุกคนหรือยัง ส่วนฝั่งผู้รับ ลองถาม HR ตั้งแต่เดือนมกราคมว่าจะส่งหนังสือรับรองทางช่องทางไหน ช่วงต้นปีเป็นช่วงที่ต้องออกหนังสือรับรองให้พนักงานทุกคนพร้อมกัน ถ้าทำทีละใบด้วยมือมักใช้เวลาหลายวัน PEAK Payroll ส่งหนังสือรับรองการหักภาษี ณ ที่จ่ายให้พนักงานทางอีเมลได้จากหน้าสรุปจ่ายเงินเดือน ดูขั้นตอนได้ที่คู่มือส่งหนังสือรับรองใน PEAK – ทดลองใช้ PEAK ฟรี 30 วัน ติดตามความรู้เพิ่มเติมได้ที่บทความด้านบัญชี บทความด้านภาษี และบทความด้านธุรกิจ ของ PEAK แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับ 50 ทวิ เปลี่ยนงานกลางปี ได้ 50 ทวิ 2 บริษัท ต้องทำอย่างไร ต้องรวมทั้งสองใบตอนยื่นภาษี กรอกเงินได้และภาษีที่หักไว้ของทั้งสองบริษัทรวมกัน ถ้ายื่นแค่ใบเดียว เงินได้จะต่ำกว่าความจริง และอาจถูกเรียกเก็บภาษีเพิ่มภายหลัง ไม่มี 50 ทวิ ยื่นภาษีได้ไหม ยื่นได้ แต่ต้องรู้ยอดเงินได้และภาษีที่ถูกหักไว้ให้ตรงกับที่ผู้จ่ายนำส่ง ถ้ากรอกจากการเดา ข้อมูลอาจไม่ตรงกับแบบ ภ.ง.ด. ของผู้จ่าย และทำให้การขอคืนภาษีล่าช้า ทางที่ดีคือขอเอกสารจากผู้จ่ายก่อนยื่น ได้รับหนังสือรับรองเป็นไฟล์ PDF ใช้ได้ไหม ใช้ได้ในการกรอกตัวเลขยื่นภาษี เพราะข้อมูลที่ต้องใช้คือยอดเงินได้ ภาษีที่หัก และเงินสมทบกองทุน ไม่ว่าเอกสารจะเป็นกระดาษหรือไฟล์ ควรเก็บไฟล์ต้นฉบับไว้ในโฟลเดอร์แยกตามปีภาษี เพราะถ้ากรมสรรพากรขอเอกสารประกอบตอนขอคืนภาษี จะหาเจอได้ทันที ดอกเบี้ยเงินฝากกับเงินปันผลได้ 50 ทวิ ไหม ได้ ถ้าผู้จ่ายหักภาษีไว้ แบบฟอร์มหนังสือรับรองมีบรรทัดสำหรับดอกเบี้ยตามมาตรา 40(4)(ก) และเงินปันผลตามมาตรา 40(4)(ข) แยกไว้ ผู้รับขอจากธนาคารหรือบริษัทที่จ่ายได้ ผู้จ่ายเป็นบุคคลธรรมดา ต้องออก 50 ทวิ ไหม ต้องออกเมื่อมีหน้าที่หักภาษี ณ ที่จ่าย หน้าที่ออกหนังสือรับรองผูกกับการหักภาษี ไม่ได้ผูกกับว่าผู้จ่ายเป็นบริษัทหรือบุคคลธรรมดา ถ้าการจ่ายนั้นไม่มีหน้าที่หักภาษี ก็ไม่ต้องออก ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
21 ต.ค. 2026

PEAK Account

23 min

เงินได้พึงประเมิน 8 ประเภท คืออะไร หักค่าใช้จ่ายอย่างไร

ทุกคนที่มีรายได้ต้องเจอคำว่า “เงินได้พึงประเมิน 8 ประเภท” ตอนยื่นภาษี แต่หลายคนยังสับสนว่ารายได้ของตัวเองจัดอยู่ประเภทไหน และหักค่าใช้จ่ายได้เท่าไร บทความนี้สรุปครบทั้ง 8 ประเภทตามมาตรา 40 แห่งประมวลรัษฎากร พร้อมตารางหักค่าใช้จ่ายและตัวอย่างคำนวณจริงที่เจ้าของธุรกิจ SME ใช้ได้ทันที เงินได้พึงประเมินคืออะไร เงินได้พึงประเมิน คือ รายได้ทุกรูปแบบที่กฎหมายกำหนดให้ต้องนำมาคำนวณภาษี ไม่ได้หมายถึงแค่เงินสดเท่านั้น แต่รวมถึงทรัพย์สินที่ตีเป็นเงินได้ ประโยชน์ที่คำนวณเป็นเงินได้ และเงินค่าภาษีที่คนอื่นออกแทนให้ด้วย ยกตัวอย่างเช่น ถ้าบริษัทให้พนักงานอยู่บ้านฟรี ค่าเช่าบ้านที่ประหยัดได้ก็ถือเป็นเงินได้พึงประเมินที่ต้องนำมาคำนวณภาษีเช่นกัน เงินได้พึงประเมินจะเกิดขึ้นระหว่างวันที่ 1 มกราคม ถึง 31 ธันวาคม ของแต่ละปีภาษี ตามที่กรมสรรพากรกำหนด เหตุผลที่กรมสรรพากรแบ่งเงินได้ออกเป็น 8 ประเภท เพราะแต่ละอาชีพมีต้นทุนไม่เท่ากัน คนรับเหมาก่อสร้างมีค่าวัสดุสูง ส่วนมนุษย์เงินเดือนมีต้นทุนต่ำ การแบ่งประเภทจึงช่วยให้หักค่าใช้จ่ายได้อย่างเป็นธรรม เงินได้พึงประเมิน 8 ประเภท มีอะไรบ้าง เงินได้พึงประเมินตามมาตรา 40 แบ่งออกเป็น 8 ประเภท โดยเรียกสั้นว่า 40(1) ถึง 40(8) แต่ละประเภทมีรายละเอียดดังนี้ ประเภทที่ 1 เงินเดือน ค่าจ้าง โบนัส (มาตรา 40(1)) เงินได้จากการจ้างแรงงาน เช่น เงินเดือน ค่าจ้าง เบี้ยเลี้ยง โบนัส ค่าล่วงเวลา รวมถึงค่าเช่าบ้านที่นายจ้างจ่ายให้ นายจ้างมีหน้าที่หักภาษี ณ ที่จ่ายทุกครั้งที่จ่ายเงินเดือน หักค่าใช้จ่ายเหมาได้ 50% แต่รวมกับประเภทที่ 2 ต้องไม่เกิน 100,000 บาท ประเภทที่ 2 รับจ้างทำงาน ค่านายหน้า (มาตรา 40(2)) 40(2) คือ เงินได้จากหน้าที่หรือตำแหน่งงานที่ทำ หรือจากการรับทำงานให้ เช่น ค่านายหน้า ค่าธรรมเนียม เบี้ยประชุม หักค่าใช้จ่ายเหมาได้ 50% แต่รวมกับประเภทที่ 1 ต้องไม่เกิน 100,000 บาท ประเภทที่ 3 ค่าลิขสิทธิ์ ทรัพย์สินทางปัญญา (มาตรา 40(3)) เงินได้จากค่าแห่งกู๊ดวิลล์ ค่าลิขสิทธิ์ หรือสิทธิอย่างอื่น เช่น ค่าลิขสิทธิ์จากการขายซอฟต์แวร์ หรือค่าสิทธิบัตร เลือกหักค่าใช้จ่ายได้ 2 วิธี คือ ตามจริง หรือเหมา 50% ไม่เกิน 100,000 บาท ประเภทที่ 4 ดอกเบี้ย เงินปันผล (มาตรา 40(4)) เงินได้จากดอกเบี้ย เงินปันผล ส่วนแบ่งกำไร ผลประโยชน์จากการลงทุน ประเภทนี้หักค่าใช้จ่ายไม่ได้ เพราะถือว่าไม่มีต้นทุนในการสร้างรายได้ ประเภทที่ 5 ค่าเช่าทรัพย์สิน (มาตรา 40(5)) เงินได้จากการให้เช่าทรัพย์สิน เช่น ค่าเช่าบ้าน อาคาร ที่ดิน รถยนต์ เลือกหักค่าใช้จ่ายตามจริง หรือเหมาตามประเภททรัพย์สิน เช่น บ้านและสิ่งปลูกสร้างเหมาได้ 30% ที่ดินเกษตร 20% ที่ดินอื่น 15% ยานพาหนะ 30% ทรัพย์สินอื่น 10% ประเภทที่ 6 วิชาชีพอิสระ (มาตรา 40(6)) มาตรา 40(6) ระบุวิชาชีพ 6 สาขา คือ กฎหมาย การประกอบโรคศิลปะ วิศวกรรม สถาปัตยกรรม การบัญชี และประณีตศิลปกรรม รวมถึงวิชาชีพอื่นที่จะกำหนดโดยพระราชกฤษฎีกา เลือกหักค่าใช้จ่ายตามจริง หรือเหมา 60% สำหรับแพทย์ และ 30% สำหรับวิชาชีพอื่น ประเภทที่ 7 รับเหมาก่อสร้าง (มาตรา 40(7)) เงินได้จากการรับเหมาที่ผู้รับเหมาต้องจัดหาวัสดุเอง เช่น รับเหมาสร้างบ้าน สร้างอาคาร เลือกหักค่าใช้จ่ายตามจริง หรือเหมา 60% ประเภทที่ 8 รายได้จากธุรกิจ การค้า และอื่น ๆ (มาตรา 40(8)) 40(8) คือ เงินได้จากธุรกิจ การค้า การเกษตร อุตสาหกรรม การขนส่ง การขายอสังหาริมทรัพย์ หรือเงินได้อื่นที่ไม่เข้าประเภทที่ 1 ถึง 7 ตัวอย่างเช่น ขายสินค้าออนไลน์ รับจ้างออกแบบกราฟิก หรือทำธุรกิจที่ปรึกษา เงินได้ 40(8) หักค่าใช้จ่ายเหมาร้อยละ 60 ได้เฉพาะกิจการที่พระราชกฤษฎีกา (ฉบับที่ 11) กำหนดไว้ ยกเว้นนักแสดงสาธารณะที่หักร้อยละ 60 สำหรับเงินได้ส่วนที่ไม่เกิน 300,000 บาท และร้อยละ 40 สำหรับส่วนที่เกิน โดยรวมกันไม่เกิน 600,000 บาท ส่วนกิจการที่ไม่อยู่ในรายการต้องหักค่าใช้จ่ายตามความจำเป็นและสมควรเท่านั้น 40(1) กับ 40(2) ต่างกันอย่างไร ผู้ประกอบการหลายคนสับสนว่ารายได้ของตัวเองเป็น 40(1) หรือ 40(2) เพราะทั้งสองประเภทหักค่าใช้จ่ายเท่ากัน แต่ความแตกต่างสำคัญอยู่ที่ “ลักษณะของงาน” เกณฑ์ 40(1) เงินเดือน 40(2) รับจ้างทำงาน ความสัมพันธ์ นายจ้าง-ลูกจ้าง ผู้ว่าจ้าง-ผู้รับจ้าง เงื่อนไขจ่ายเงิน จ่ายตามเวลา ไม่ว่างานเสร็จหรือไม่ จ่ายเมื่องานเสร็จตามที่ตกลง ตัวอย่าง พนักงานบริษัทรับเงินเดือนทุกเดือน ฟรีแลนซ์รับค่าจ้างเมื่อส่งงานครบ หักค่าใช้จ่าย เหมา 50% ไม่เกิน 100,000 บาท (รวม 40(2)) เหมา 50% ไม่เกิน 100,000 บาท (รวม 40(1)) ตัวอย่างเช่น นักบัญชีที่เป็นพนักงานบริษัท ก จำกัด (ชื่อสมมุติ) รับเงินเดือนประจำ จัดเป็น 40(1) แต่ถ้านักบัญชีคนเดียวกันรับงานปิดงบให้อีกบริษัทหนึ่งเป็นครั้งคราว ค่าจ้างนั้นจัดเป็น 40(2) มีเงินได้มาตรา 40(1) ถึง (8) คืออะไร ต้องยื่นแบบไหน ข้อความ “สำหรับผู้มีเงินได้ตามมาตรา 40(1) ถึง (8)” อยู่บนแบบ ภ.ง.ด.90 หมายถึงผู้ที่มีเงินได้ประเภทอื่นนอกจากเงินเดือน เช่น ค่าที่ปรึกษา ค่าเช่า หรือรายได้จากธุรกิจ ถ้ามีเงินเดือนอย่างเดียวให้ยื่น ภ.ง.ด.91 แทน ตามกำหนดเวลายื่นแบบของกรมสรรพากร แบบ ใช้เมื่อ กำหนดยื่น ภ.ง.ด.91 มีเงินได้ 40(1) ประเภทเดียว มกราคม ถึง มีนาคมของปีถัดไป ภ.ง.ด.90 มีเงินได้ประเภทอื่นนอกจาก 40(1) มกราคม ถึง มีนาคมของปีถัดไป ภ.ง.ด.94 มีเงินได้ 40(5) ถึง 40(8) ช่วงมกราคม ถึง มิถุนายน กรกฎาคม ถึง กันยายนของปีเดียวกัน ส่วนเกณฑ์ที่ต้องยื่นแบบประจำปี ตามคำอธิบายของกรมสรรพากร คือ คนโสดที่มีเงินเดือนอย่างเดียวเกิน 120,000 บาท หรือมีเงินได้ประเภทอื่นเกิน 60,000 บาท ส่วนผู้มีคู่สมรสใช้เกณฑ์ 220,000 บาท และ 120,000 บาทตามลำดับ ภ.ง.ด.94 ใช้เกณฑ์เงินได้ครึ่งปีเกิน 60,000 บาทสำหรับคนโสด และเกิน 120,000 บาทสำหรับผู้มีคู่สมรส ยื่นออนไลน์ได้ถึง 8 ตุลาคม ตามประกาศผู้มีหน้าที่ยื่น ภ.ง.ด.94 มีเงินได้มาตรา 40(2) ถึง (8) หมายถึงอะไร หมายถึงมีเงินได้อย่างน้อย 1 ประเภทจากประเภทที่ 2 ถึง 8 ไม่ว่าจะมีเงินเดือนด้วยหรือไม่ก็ตาม ผู้มีเงินได้กลุ่มนี้ยื่น ภ.ง.ด.90 และถ้าเงินได้ประเภทที่ 2 ถึง 8 รวมกันตั้งแต่ 120,000 บาท ต้องคำนวณภาษีอีกวิธีด้วย (ดูหัวข้อคำนวณภาษี) ตัวอย่าง คุณวิทย์ (ชื่อสมมุติ) ผู้จัดการฝ่ายผลิตในโรงงาน มีเงินเดือน และยังได้ค่าที่ปรึกษาจากโรงงานอีกแห่งกับค่าเช่าโกดังจากบริษัทขนส่ง คุณวิทย์จึงยื่น ภ.ง.ด.91 ไม่ได้ ต้องยื่น ภ.ง.ด.90 และต้องยื่น ภ.ง.ด.94 สำหรับค่าเช่าครึ่งปีแรก 120,000 บาทด้วย เงินได้พึงประเมิน 8 ประเภท หักค่าใช้จ่ายอย่างไร ตารางสรุปอัตราหักค่าใช้จ่ายทั้ง 8 ประเภท ตามประมวลรัษฎากรและพระราชกฤษฎีกาฉบับที่ 629 พ.ศ. 2560 ประเภท ลักษณะเงินได้ หักตามจริง หักเหมา 40(1) เงินเดือน ค่าจ้าง โบนัส ไม่ได้ 50% ไม่เกิน 100,000 บาท (รวม 40(2)) 40(2) รับจ้างทำงาน ค่านายหน้า ไม่ได้ 50% ไม่เกิน 100,000 บาท (รวม 40(1)) 40(3) ค่าลิขสิทธิ์ ทรัพย์สินทางปัญญา ได้ 50% ไม่เกิน 100,000 บาท 40(4) ดอกเบี้ย เงินปันผล ไม่ได้ ไม่ได้ 40(5) ค่าเช่าทรัพย์สิน ได้ 10-30% ตามประเภททรัพย์สิน 40(6) วิชาชีพอิสระ 6 สาขา และวิชาชีพอื่นตามพระราชกฤษฎีกา ได้ 30-60% ตามวิชาชีพ 40(7) รับเหมาก่อสร้าง ได้ 60% 40(8) ธุรกิจ การค้า และอื่น ๆ ได้ 60% สำหรับกิจการที่พระราชกฤษฎีกากำหนด · นักแสดงสาธารณะ 60% และ 40% ตามขั้นรายได้ · กิจการนอกรายการหักตามจริงเท่านั้น เงินได้ประเภทที่ 1 และ 2 หักค่าใช้จ่ายได้แบบเหมาเท่านั้น ไม่สามารถหักตามจริงได้ ส่วนประเภทที่ 5-8 เลือกได้ว่าจะหักตามจริงหรือเหมา โดยเลือกวิธีที่ได้ประโยชน์มากกว่า ยกเว้นเงินได้ตาม 40(8) ที่ไม่อยู่ในรายการกิจการ ต้องหักตามจริงเท่านั้น 40(8) หักค่าใช้จ่ายเหมาได้ทุกกิจการไหม ไม่ได้ อัตราเหมาร้อยละ 60 ใช้ได้เฉพาะกิจการที่อยู่ในรายการของพระราชกฤษฎีกา (ฉบับที่ 11) ซึ่งแก้ไขโดยฉบับที่ 629 ใช้ตั้งแต่ปีภาษี 2560 กิจการที่ไม่อยู่ในรายการต้องหักตามจริงพร้อมหลักฐาน จึงควรเช็กชื่อกิจการของตัวเองในรายการก่อนเลือกวิธีหัก เงินได้แต่ละประเภทถูกหักภาษี ณ ที่จ่ายเท่าไร เมื่อผู้จ่ายเงินเป็นนิติบุคคลหรือผู้ที่มีหน้าที่หักภาษี ณ ที่จ่าย จะหักภาษีตามประเภทเงินได้ แล้วออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ให้ผู้รับเงินไว้ใช้เป็นเครดิตตอนยื่นแบบประจำปี ตารางนี้สรุปกรณีจ่ายให้บุคคลธรรมดาที่อยู่ในไทย ตามคู่มือภาษีสำหรับผู้ประกอบการ SME เงินได้ อัตราหัก ณ ที่จ่าย แบบที่ผู้จ่ายยื่น 40(1) เงินเดือน · 40(2) ค่าที่ปรึกษา ค่านายหน้า คำนวณตามอัตราขั้นบันได (มาตรา 50(1)) ภ.ง.ด.1 40(4) ดอกเบี้ย ร้อยละ 15 ภ.ง.ด.2 40(4) เงินปันผล ร้อยละ 10 ภ.ง.ด.2 40(5) ค่าเช่า ร้อยละ 5 ภ.ง.ด.3 40(6) วิชาชีพอิสระ · 40(7) รับเหมา · 40(8) ค่าบริการ ร้อยละ 3 ภ.ง.ด.3 40(8) ค่าโฆษณา ร้อยละ 2 ภ.ง.ด.3 40(8) ค่าขนส่ง ร้อยละ 1 ภ.ง.ด.3 ภาษีที่ถูกหักไว้ไม่ใช่ภาษีสุดท้าย ตอนยื่นแบบประจำปีให้นำเงินได้ทั้งหมดมาคำนวณ แล้วหักภาษีที่ถูกหักไว้ออก ถ้าถูกหักไว้มากกว่าภาษีที่ต้องเสียจะขอคืนได้ ส่วนการยื่นแบบของผู้จ่ายเงินอ่านต่อได้ที่ภ.ง.ด.3 และ ภ.ง.ด.53 คำนวณภาษีจากเงินได้แต่ละประเภทอย่างไร สมมุติคุณสมชาย (ชื่อสมมุติ) เป็นฟรีแลนซ์ออกแบบกราฟิก มีรายได้จาก 2 แหล่งในปีภาษี 2568 รายได้ที่ 1 รับจ้างออกแบบให้บริษัท ข จำกัด (ชื่อสมมุติ) เป็นประจำทุกเดือน ถือเป็นเงินได้ 40(2) จำนวน 360,000 บาทต่อปี รายได้ที่ 2 ขายเทมเพลตออกแบบผ่านเว็บไซต์ ถือเป็นเงินได้ 40(8) จำนวน 240,000 บาทต่อปี คำนวณหักค่าใช้จ่ายดังนี้ 40(2) รายได้ 360,000 บาท หักเหมา 50% = 180,000 บาท แต่สูงสุดไม่เกิน 100,000 บาท ค่าใช้จ่ายที่หักได้ = 100,000 บาท 40(8) รายได้ 240,000 บาท หักเหมา 60% = 144,000 บาท รายได้รวม = 360,000 + 240,000 = 600,000 บาท หักค่าใช้จ่ายรวม = 100,000 + 144,000 = 244,000 บาท หักค่าลดหย่อนส่วนตัว = 60,000 บาท หักเงินสมทบประกันสังคม (ม.40 ทางเลือก 3) = 3,600 บาท เงินได้สุทธิ = 600,000 − 244,000 − 60,000 − 3,600 = 292,400 บาท ภาษีที่ต้องจ่าย คำนวณตามอัตราก้าวหน้า เงินได้สุทธิ 0-150,000 บาท = ยกเว้น เงินได้สุทธิ 150,001-292,400 บาท = 142,400 × 5% = 7,120 บาท คุณสมชายต้องเสียภาษี 7,120 บาท ถ้ารู้จักแยกประเภทเงินได้และเลือกวิธีหักค่าใช้จ่ายที่เหมาะสม จะช่วยประหยัดภาษีได้มาก ภาษีเงินได้บุคคลธรรมดาคำนวณจากเงินได้สุทธิตามอัตราขั้นบันไดของกรมสรรพากร เงินได้สุทธิ (บาท) อัตราภาษี ภาษีสะสมสูงสุดของขั้น (บาท) 0 ถึง 150,000 ยกเว้น 0 150,001 ถึง 300,000 ร้อยละ 5 7,500 300,001 ถึง 500,000 ร้อยละ 10 27,500 500,001 ถึง 750,000 ร้อยละ 15 65,000 750,001 ถึง 1,000,000 ร้อยละ 20 115,000 1,000,001 ถึง 2,000,000 ร้อยละ 25 365,000 2,000,001 ถึง 5,000,000 ร้อยละ 30 1,265,000 เกิน 5,000,000 ร้อยละ 35 — ผู้มีเงินได้ประเภทที่ 2 ถึง 8 รวมกันตั้งแต่ 120,000 บาท ต้องคำนวณภาษีอีกวิธี คือร้อยละ 0.5 ของเงินได้พึงประเมินประเภทที่ 2 ถึง 8 แล้วเสียตามวิธีที่ได้ยอดสูงกว่า ถ้าภาษีวิธีนี้ไม่เกิน 5,000 บาทจะได้รับยกเว้น ตามอินโฟกราฟิกภาษีเงินได้ของกรมสรรพากร ตัวอย่างที่ 2: มีเงินได้หลายประเภทจากคู่ค้าธุรกิจ ตัวอย่าง คุณวิทย์มีเงินได้ทั้งปี 3 ประเภท และใช้ค่าลดหย่อนส่วนตัวอย่างเดียวเพื่อให้ตามตัวเลขง่าย เงินได้ จำนวน (บาท) หักค่าใช้จ่าย (บาท) 40(1) เงินเดือนจากโรงงาน 720,000 รวมกับ 40(2) ร้อยละ 50 ไม่เกิน 100,000 40(2) ค่าที่ปรึกษาจากโรงงานอีกแห่ง 120,000 (รวมในบรรทัดบน) 40(5) ค่าเช่าโกดังจากบริษัทขนส่ง 240,000 เหมาร้อยละ 30 = 72,000 รวม 1,080,000 172,000 คุณวิทย์จึงมีภาษีทั้งปี 84,600 บาท สมมติโรงงานหักภาษีจากเงินเดือนไว้ 36,500 บาท และบริษัทขนส่งหักค่าเช่าไว้ร้อยละ 5 เท่ากับ 12,000 บาท ภาษีที่ต้องชำระเพิ่มตอนยื่น ภ.ง.ด.90 คือ 84,600 − 36,500 − 12,000 = 36,100 บาท สิ่งที่เห็นจากตัวอย่างนี้คือ ภาษีที่ถูกหักไว้แยกตามผู้จ่ายแต่ละรายมักต่ำกว่าภาษีจริง เพราะผู้จ่ายแต่ละรายไม่รู้เงินได้ส่วนอื่น ผู้มีเงินได้หลายทางจึงควรเตรียมเงินไว้ชำระเพิ่มตอนยื่นแบบ สรุป – เงินได้พึงประเมิน 8 ประเภท เงินได้พึงประเมิน 8 ประเภท ตามมาตรา 40 แห่งประมวลรัษฎากร เป็นหัวใจของการคำนวณภาษีเงินได้บุคคลธรรมดา การรู้ว่ารายได้ของคุณจัดอยู่ประเภทไหนจะช่วยให้เลือกวิธีหักค่าใช้จ่ายที่คุ้มค่าที่สุด และยื่นภาษีได้อย่างถูกต้อง สำหรับผู้ประกอบการที่จดทะเบียนเป็นนิติบุคคล การเสียภาษีเงินได้นิติบุคคลจะใช้หลักเกณฑ์ต่างออกไป ควรจัดระบบบัญชีให้แยกประเภทรายได้ตั้งแต่ต้น เพื่อให้การยื่นภาษีง่ายขึ้นและไม่พลาดสิทธิ์หักค่าใช้จ่ายที่พึงได้ จัดการภาษีเงินได้ให้เป็นระบบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ช่วยออกใบแจ้งหนี้ ใบกำกับภาษี และดูรายงานบัญชีและงบการเงิน ได้ทุกเดือน รายได้แต่ละประเภทจึงแยกไว้ชัดตั้งแต่ตอนออกเอกสาร ส่วนการเตรียมข้อมูลและสร้างเอกสารยื่นภาษีแบบต่าง ๆ ใช้ PEAK Tax ได้ แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับเงินได้พึงประเมิน เงินได้สุทธิ กับเงินได้พึงประเมิน ต่างกันอย่างไร เงินได้พึงประเมินคือรายได้รวมทั้งหมดก่อนหักอะไร ส่วนเงินได้สุทธิคือจำนวนที่เหลือหลังหักค่าใช้จ่ายและค่าลดหย่อนแล้ว เงินได้สุทธินี้เองที่นำไปคำนวณภาษีตามอัตราก้าวหน้าร้อยละ 5 ถึง 35 เงินปันผลจากกองทุนรวม ถือเป็นเงินได้พึงประเมินประเภทใด เงินปันผลจากกองทุนรวมจัดเป็นเงินได้ประเภทที่ 4 (มาตรา 40(4)) ซึ่งหักค่าใช้จ่ายไม่ได้ แต่ผู้ลงทุนสามารถเลือกให้หักภาษี ณ ที่จ่าย 10% แล้วไม่ต้องนำมารวมคำนวณภาษีสิ้นปีก็ได้ ฟรีแลนซ์มีเงินได้หลายประเภท ต้องแยกยื่นไหม ไม่ต้องแยกยื่น ฟรีแลนซ์ที่มีรายได้หลายประเภท เช่น ทั้ง 40(2) จากรับจ้างทำงาน และ 40(8) จากขายสินค้า สามารถยื่นรวมในแบบ ภ.ง.ด.90 ใบเดียว โดยแยกกรอกรายได้ตามประเภทและหักค่าใช้จ่ายตามเกณฑ์ของแต่ละประเภท เงินได้พึงประเมินต้องเสียภาษีทุกประเภทไหม ต้องนำมาคำนวณทุกประเภท แต่ไม่ได้หมายความว่าต้องเสียภาษีเสมอไป ถ้าหลังหักค่าใช้จ่ายและค่าลดหย่อนแล้ว เงินได้สุทธิไม่เกิน 150,000 บาท จะได้รับยกเว้นภาษี ทั้งนี้ผู้มีเงินได้ที่เข้าเกณฑ์ยังคงมีหน้าที่ต้องยื่นแบบแสดงรายการภาษี แม้จะไม่ต้องเสียภาษีก็ตาม มีเงินเดือนอย่างเดียวต้องยื่นแบบไหน ยื่น ภ.ง.ด.91 ถ้ามีเงินได้ 40(1) ประเภทเดียว และเงินเดือนทั้งปีเกิน 120,000 บาทสำหรับคนโสด หรือเกิน 220,000 บาทสำหรับผู้มีคู่สมรส ถ้ามีรายได้ประเภทอื่นด้วยแม้เพียงเล็กน้อยต้องเปลี่ยนไปยื่น ภ.ง.ด.90 ฟรีแลนซ์ต้องยื่น ภ.ง.ด.94 ไหม ขึ้นกับประเภทเงินได้ ภ.ง.ด.94 ใช้กับเงินได้ 40(5) ถึง 40(8) เท่านั้น ฟรีแลนซ์ที่มีแต่เงินได้ 40(2) จึงไม่ต้องยื่น ส่วนฟรีแลนซ์ที่มีเงินได้ 40(8) ครึ่งปีแรกเกิน 60,000 บาท (คนโสด) ต้องยื่นภายในกรกฎาคม ถึง กันยายน ตามประกาศผู้มีหน้าที่ยื่น ภ.ง.ด.94 ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
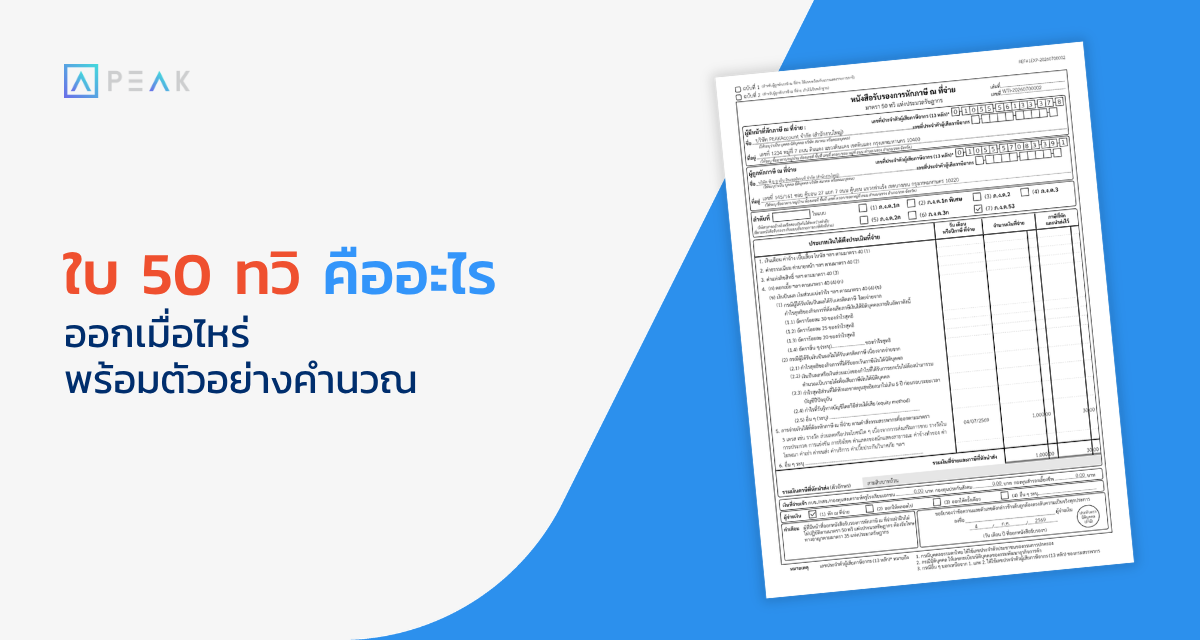
16 ต.ค. 2026

PEAK Account

19 min

ค่าลิขสิทธิ์ คิดภาษีอย่างไร อัตราตามผู้รับเงิน ตัวอย่างคำนวณ บันทึกบัญชี และ VAT

ค่าลิขสิทธิ์ คืออะไร? และคิดภาษีอย่างไร? ค่าลิขสิทธิ์ หรือ Royalty Fee คือ เงินที่จ่ายเพื่อใช้ทรัพย์สินทางปัญญาของผู้อื่น เช่น ลิขสิทธิ์ซอฟต์แวร์ เครื่องหมายการค้า สูตรการผลิต หรือสิทธิแฟรนไชส์ ประมวลรัษฎากรจัดเงินก้อนนี้เป็นเงินได้ตามมาตรา 40(3) ผู้จ่ายจึงมีหน้าที่หักภาษี ณ ที่จ่ายก่อนจ่ายเงินทุกครั้ง อัตราที่ต้องหักไม่ได้มีตัวเลขเดียว ขึ้นกับว่าผู้รับเงินเป็นบุคคลธรรมดาหรือบริษัท และอยู่ในไทยหรือต่างประเทศ ความเข้าใจผิดที่พบบ่อยคือหัก 3% กับทุกคน ซึ่งถูกเฉพาะกรณีผู้รับเป็นบริษัทในไทย สำหรับเจ้าของธุรกิจ เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้จะใช้ตัวอย่างของคุณเจน เจ้าของบริษัทร้านกาแฟ ที่จ่ายค่าสิทธิ 3 รายการ คือ ค่าสิทธิใช้สูตรเครื่องดื่มและแบรนด์ให้คุณโอ๊ตซึ่งเป็นบุคคลธรรมดา ค่าใช้ซอฟต์แวร์ขายหน้าร้านให้บริษัทในไทย และค่าใช้ซอฟต์แวร์จัดการสาขาให้บริษัทในญี่ปุ่น เงินได้มาตรา 40(3) ครอบคลุมอะไรบ้าง? มาตรา 40(3) ครอบคลุมค่าแห่งกู๊ดวิลล์ ค่าแห่งลิขสิทธิ์ หรือสิทธิอย่างอื่น ในทางปฏิบัติจึงรวมหลายรายการที่ SME จ่ายอยู่แล้วโดยไม่ได้เรียกชื่อแบบนี้ คำว่า “ค่าลิขสิทธิ์” กับ “ค่าสิทธิ” ในทางภาษีจึงอยู่ในเงินได้ประเภทเดียวกัน ไม่ต้องแยกอัตรา สิ่งที่ต้องแยกให้ชัดคือผู้รับเงินเป็นใคร ค่าลิขสิทธิ์หัก ณ ที่จ่ายกี่เปอร์เซ็นต์? อัตราขึ้นกับผู้รับเงิน 4 กลุ่ม ตามคู่มือภาษีสำหรับผู้ประกอบการ SME ของกรมสรรพากร ผู้รับเงิน อัตราหัก แบบที่ยื่น บุคคลธรรมดาผู้อยู่ในประเทศไทย อัตราก้าวหน้า 5–35% คำนวณตามมาตรา 50(1) ภ.ง.ด.2 บุคคลธรรมดาที่ไม่มีถิ่นที่อยู่ในไทย 15% ภ.ง.ด.2 บริษัทหรือห้างหุ้นส่วนนิติบุคคลในไทย 3% ภ.ง.ด.53 นิติบุคคลต่างประเทศที่ไม่ได้ประกอบกิจการในไทย 15% หรือตามอนุสัญญาภาษีซ้อน ภ.ง.ด.54 ทุกแบบต้องยื่นและนำส่งภาษีภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน ถ้ายื่นผ่านอินเทอร์เน็ตได้ขยายเวลาอีก 8 วัน ถ้าผู้รับเป็นมูลนิธิหรือสมาคม อัตราหักเป็น 10% ตามคู่มือการหักภาษี ณ ที่จ่ายของกรมสรรพากร จ่ายให้บริษัทในไทย หัก 3% กรณีนี้ตรงไปตรงมาที่สุด หัก 3% จากยอดก่อน VAT ออกหนังสือรับรองการหักภาษี ณ ที่จ่ายให้ผู้รับ และยื่น ภ.ง.ด.53 ความต่างของแบบ ภ.ง.ด.3 กับ ภ.ง.ด.53 อ่านต่อได้ที่บทความ ภ.ง.ด.53 และ ภ.ง.ด.3 ต่างกันอย่างไร จ่ายให้บุคคลธรรมดาในไทย คำนวณตามอัตราก้าวหน้า ค่าลิขสิทธิ์ที่จ่ายให้บุคคลธรรมดาไม่ได้หักอัตราคงที่ แต่ต้องคำนวณเหมือนหักภาษีเงินเดือน คือประมาณเงินได้ทั้งปีจากผู้จ่ายรายนี้ หักค่าใช้จ่ายและค่าลดหย่อน คำนวณภาษีตามอัตราก้าวหน้า แล้วเฉลี่ยตามจำนวนครั้งที่จ่าย ค่าใช้จ่ายที่หักได้สำหรับค่าแห่งกู๊ดวิลล์ ค่าแห่งลิขสิทธิ์ หรือสิทธิอย่างอื่น คือ 50% แต่ไม่เกิน 100,000 บาท หรือหักตามจริง ตามหลักเกณฑ์การหักค่าใช้จ่ายของกรมสรรพากร ภาษีที่หักไว้ยื่นด้วยแบบ ภ.ง.ด.2 ไม่ใช่ ภ.ง.ด.3 จ่ายให้ต่างประเทศ หัก 15% Royalty ที่จ่ายให้นิติบุคคลต่างประเทศซึ่งไม่ได้ประกอบกิจการในไทย ต้องหักภาษี 15% ตามมาตรา 70 และยื่น ภ.ง.ด.54 รายละเอียดของแบบนี้อ่านต่อได้ที่บทความ ภ.ง.ด.54 คืออะไร อัตรา 15% ลดลงได้ถ้าไทยมีอนุสัญญาภาษีซ้อนกับประเทศผู้รับ และอนุสัญญานั้นกำหนดอัตราค่าสิทธิไว้ต่ำกว่า แต่ไม่ใช่ทุกประเทศ ตัวอย่างเช่น อนุสัญญาไทย-ญี่ปุ่น ข้อ 12 กำหนดภาษีค่าสิทธิไว้ไม่เกิน 15% บริษัทของคุณเจนจึงยังต้องหักเต็มอัตรา ควรเปิดข้อ “ค่าสิทธิ” ของอนุสัญญาประเทศนั้นทุกครั้งก่อนจ่าย ค่าลิขสิทธิ์ต้องเสีย VAT ด้วยหรือไม่? ต้องพิจารณา เพราะการให้ใช้สิทธิเป็นการให้บริการในระบบภาษีมูลค่าเพิ่ม ภาระ VAT แยกเป็น 2 กรณีตามที่อยู่ของผู้รับเงิน ผู้รับเงิน ใครรับผิดชอบ VAT ผู้จ่ายต้องทำอะไร อยู่ในไทยและจดทะเบียน VAT ผู้รับเงินออกใบกำกับภาษี จ่าย VAT 7% และใช้เป็นภาษีซื้อได้ อยู่ในไทยแต่ไม่ได้จด VAT ไม่มี VAT ไม่ต้องจ่าย VAT อยู่ต่างประเทศ ผู้จ่ายในไทยนำส่งแทน ยื่น ภ.พ.36 และนำส่ง VAT 7% กรณีต่างประเทศ ภาษีที่ชำระตาม ภ.พ.36 นำไปเป็นภาษีซื้อของเดือนภาษีที่ได้ชำระแล้ว ตามข้อหารือของกรมสรรพากร เพราะใบเสร็จของกรมสรรพากรใช้เป็นหลักฐานภาษีซื้อ ภาษีซื้อจึงเกิดในเดือนที่ชำระ ไม่ใช่เดือนที่จ่ายค่าสิทธิ ความต่างของ ภ.พ.36 กับ ภ.ง.ด.54 อ่านต่อได้ที่บทความ ภ.พ.36 คืออะไร ตัวอย่างการคำนวณหัก ณ ที่จ่ายค่าลิขสิทธิ์ทั้ง 3 กรณี กลับมาที่บริษัทของคุณเจน ซึ่งจดทะเบียน VAT แล้ว ในเดือนมกราคม 2570 มีรายการจ่ายค่าสิทธิ 3 รายการ กรณีที่ 1 จ่ายบริษัทในไทย ค่าใช้ซอฟต์แวร์ขายหน้าร้าน 100,000 บาท บวก VAT ผู้ขายจดทะเบียน VAT รายการ วิธีคำนวณ จำนวนเงิน (บาท) ค่าสิทธิก่อน VAT 100,000 VAT 7% 100,000 × 7% 7,000 หัก ณ ที่จ่าย 3% 100,000 × 3% 3,000 ยอดโอนให้ผู้รับ 100,000 + 7,000 − 3,000 104,000 คุณเจนยื่น ภ.ง.ด.53 นำส่ง 3,000 บาท และออกหนังสือรับรองการหักภาษีให้บริษัทผู้รับ กรณีที่ 2 จ่ายบุคคลธรรมดาในไทย ค่าสิทธิใช้สูตรเครื่องดื่มและแบรนด์ของคุณโอ๊ต เดือนละ 30,000 บาท ทั้งปี 360,000 บาท สมมติคุณโอ๊ตแจ้งใช้เฉพาะค่าลดหย่อนส่วนตัว และไม่ได้จด VAT รายการ วิธีคำนวณ จำนวนเงิน (บาท) เงินได้ทั้งปีจากบริษัทของคุณเจน 30,000 × 12 360,000 หักค่าใช้จ่าย 50% ไม่เกิน 100,000 360,000 × 50% = 180,000 ใช้เพดาน 100,000 หักค่าลดหย่อนส่วนตัว 60,000 เงินได้สุทธิ 360,000 − 100,000 − 60,000 200,000 ภาษีทั้งปี 150,000 แรกยกเว้น · 50,000 × 5% 2,500 หัก ณ ที่จ่ายต่อเดือน 2,500 ÷ 12 208.33 ยอดโอนให้คุณโอ๊ตต่อเดือน 30,000 − 208.33 29,791.67 ถ้าหัก 3% ตามที่เข้าใจผิด คุณเจนจะหักเดือนละ 900 บาท มากกว่าที่ควรเกือบ 4 เท่า และยื่นผิดแบบ ตัวเลขจริงของแต่ละรายขึ้นกับเงินได้และค่าลดหย่อนที่ผู้รับแจ้ง กรณีที่ 3 จ่ายบริษัทในญี่ปุ่น ค่าใช้ซอฟต์แวร์จัดการสาขา 500,000 บาท ผู้รับไม่ได้ประกอบกิจการในไทย รายการ วิธีคำนวณ จำนวนเงิน (บาท) ค่าสิทธิ 500,000 หัก ณ ที่จ่าย 15% (ภ.ง.ด.54) 500,000 × 15% 75,000 ยอดโอนไปญี่ปุ่น 500,000 − 75,000 425,000 VAT นำส่งแทน (ภ.พ.36) 500,000 × 7% 35,000 คุณเจนต้องยื่น 2 แบบภายในวันที่ 7 กุมภาพันธ์ 2570 คือ ภ.ง.ด.54 นำส่ง 75,000 บาท และ ภ.พ.36 นำส่ง 35,000 บาท ถ้ายื่นผ่านอินเทอร์เน็ตได้ขยายเวลาอีก 8 วัน แล้วนำ VAT 35,000 บาทไปเป็นภาษีซื้อในเดือนภาษีที่ชำระ บันทึกบัญชีค่าลิขสิทธิ์อย่างไร? บันทึกยอดค่าสิทธิเป็นค่าใช้จ่ายเต็มจำนวนก่อนหักภาษี และบันทึกภาษีที่หักไว้เป็นหนี้สินจนกว่าจะนำส่ง ตัวอย่างจากกรณีที่ 1 และ 3 ของคุณเจน วันจ่ายเงินกรณีที่ 1 (บริษัทในไทย) บัญชี เดบิต เครดิต ค่าสิทธิซอฟต์แวร์ 100,000 ภาษีซื้อ 7,000 เงินฝากธนาคาร 104,000 ภาษีหัก ณ ที่จ่ายค้างจ่าย 3,000 วันจ่ายเงินกรณีที่ 3 (บริษัทในญี่ปุ่น) บัญชี เดบิต เครดิต ค่าสิทธิซอฟต์แวร์ 500,000 เงินฝากธนาคาร 425,000 ภาษีหัก ณ ที่จ่ายค้างจ่าย 75,000 วันยื่น ภ.ง.ด.54 และ ภ.พ.36 บัญชี เดบิต เครดิต ภาษีหัก ณ ที่จ่ายค้างจ่าย 75,000 ภาษีซื้อ 35,000 เงินฝากธนาคาร 110,000 VAT ตาม ภ.พ.36 บันทึกเป็นภาษีซื้อในวันที่ชำระ เพราะเป็นวันที่ได้หลักฐานจากกรมสรรพากร ถ้าบันทึกตั้งแต่วันจ่ายค่าสิทธิ ภาษีซื้อในบัญชีจะไม่ตรงกับเดือนที่ใช้ใน ภ.พ.30 ขั้นตอนยื่นแบบภาษีเมื่อจ่ายค่าลิขสิทธิ์ อัตราหัก ณ ที่จ่ายของเงินได้ประเภทอื่นดูรวมได้ที่หน้า อัตราภาษีหัก ณ ที่จ่าย ของ PEAK ข้อควรรู้เพิ่มเติมเกี่ยวกับค่าลิขสิทธิ์ จากประสบการณ์ ปัญหาที่พบบ่อยของ SME ไม่ใช่การคำนวณ 15% ผิด แต่เป็นการลืมยื่น ภ.พ.36 เพราะคิดว่าหักภาษี ณ ที่จ่ายแล้วจบ สรุป – ค่าลิขสิทธิ์หัก ณ ที่จ่ายต้องจำอะไรบ้าง? ค่าลิขสิทธิ์ไม่มีอัตราหักเดียว ผู้จ่ายต้องเริ่มจากถามว่าผู้รับเป็นใคร แล้วเลือกอัตรา แบบที่ยื่น และภาระ VAT ให้ตรงกรณี ถ้าเริ่มจากวันนี้ ลองดึงรายการจ่ายค่าซอฟต์แวร์ ค่าแฟรนไชส์ และค่าใช้แบรนด์ของปีนี้ออกมา แล้วเช็กว่าผู้รับแต่ละรายถูกหักด้วยอัตราและแบบที่ถูกต้องหรือไม่ รายการค่าสิทธิมักจ่ายซ้ำทุกเดือนให้ผู้รับเดิม ถ้าต้องจำอัตราและแบบเองทุกครั้งจะพลาดง่าย โปรแกรมบัญชี PEAK ช่วยบันทึกค่าใช้จ่ายพร้อมภาษีหัก ณ ที่จ่าย และพิมพ์หนังสือรับรองการหักภาษีได้จากหน้าข้อมูลการชำระของเอกสารนั้น ดูขั้นตอนได้ที่คู่มือพิมพ์หนังสือรับรองหัก ณ ที่จ่ายใน PEAK ติดตามความรู้เพิ่มเติมได้ที่บทความด้านบัญชี บทความด้านภาษี และบทความด้านธุรกิจ ของ PEAK แหล่งอ้างอิง: คำถามที่พบบ่อยเกี่ยวกับค่าลิขสิทธิ์หัก ณ ที่จ่าย ค่าซอฟต์แวร์รายเดือนต้องหัก ณ ที่จ่ายทุกเดือนไหม? ต้องหักทุกครั้งที่จ่าย ถ้าจ่ายรายเดือนก็หักและยื่นแบบทุกเดือน เช่น จ่ายค่าใช้ซอฟต์แวร์ให้บริษัทในไทยเดือนละ 10,000 บาท ต้องหักเดือนละ 300 บาท และยื่น ภ.ง.ด.53 ทุกเดือน ลืมหักภาษี ณ ที่จ่ายค่าลิขสิทธิ์จะเกิดอะไรขึ้น? ผู้จ่ายต้องรับผิดร่วมกับผู้รับเงินในภาษีที่ไม่ได้หักตามมาตรา 54 และเสียเงินเพิ่มร้อยละ 1.5 ต่อเดือนของภาษีที่ต้องนำส่งตามมาตรา 27 ถ้ายื่นแบบช้ายังมีเบี้ยปรับและค่าปรับเพิ่ม ค่าแฟรนไชส์ถือเป็นค่าลิขสิทธิ์ไหม? ถือเป็นค่าสิทธิตามมาตรา 40(3) ถ้าเป็นค่าตอบแทนการใช้แบรนด์ ระบบ หรือสูตร อัตราหักจึงเป็นไปตามผู้รับ คือ 3% ถ้าผู้รับเป็นบริษัทในไทย และคำนวณตามอัตราก้าวหน้าถ้าผู้รับเป็นบุคคลธรรมดา จ่ายค่าสิทธิให้มูลนิธิหรือสมาคมหักเท่าไร? หัก 10% และยื่น ภ.ง.ด.53 ยกเว้นมูลนิธิหรือสมาคมที่รัฐมนตรีประกาศกำหนดให้ได้รับยกเว้นตามมาตรา 47(7)(ข) ค่าลิขสิทธิ์กับค่าบริการหักภาษีต่างกันไหม? ถ้าผู้รับเป็นบริษัทในไทย ทั้งสองแบบหัก 3% เท่ากัน แต่ถ้าผู้รับเป็นบุคคลธรรมดาหรืออยู่ต่างประเทศ ประเภทเงินได้มีผลต่ออัตรา วิธีคำนวณ และแบบที่ยื่น จึงต้องดูสัญญาว่าจ่ายเพื่อใช้สิทธิหรือจ่ายเพื่อให้ทำงานให้ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
29 ก.ย. 2026

PEAK Account

14 min

ค.21 คืออะไร ได้รับหนังสือแจ้งคืนภาษีแล้ว ต้องทำอย่างไร

เปิดตู้จดหมายแล้วเจอซองจากกรมสรรพากร ข้างในเป็นเอกสารหัวมุมเขียนว่า ค.21 หลายคนตกใจคิดว่าโดนเรียกเก็บภาษีเพิ่ม ความจริงตรงกันข้าม เอกสารนี้แปลว่าคุณได้เงินคืน แค่ต้องนำหนังสือไปรับเงินเองที่ธนาคาร ในบทความนี้ จะมาไขข้อข้องใจเรื่องเอกสาร ค.21 รอบด้าน ค.21 คืออะไร ค.21 หรือหนังสือ ค.21 คือหนังสือแจ้งคืนเงินภาษีเงินได้บุคคลธรรมดา ที่กรมสรรพากรออกให้เมื่ออนุมัติคืนภาษีแล้ว แต่โอนเงินเข้าพร้อมเพย์ไม่ได้ จึงส่งหนังสือทางไปรษณีย์ตามที่อยู่ในแบบ ภ.ง.ด.90 หรือ 91 ให้นำไปรับเงินที่ธนาคาร (กรมสรรพากร) ถ้าคุณได้รับหนังสือนี้ แปลว่าการขอคืนภาษีของคุณผ่านการตรวจสอบแล้ว ไม่ต้องยื่นเอกสารเพิ่ม เหลือแค่ขั้นตอนไปรับเงิน ค.21 ต่างจาก ค.10 และ ค.20 อย่างไร ทั้งสามเป็นแบบของกรมสรรพากรที่เกี่ยวกับการคืนภาษี แต่ทำหน้าที่ต่างกัน ค.10 เป็นแบบคำร้องที่ผู้เสียภาษียื่นเพื่อขอคืน ส่วน ค.20 และ ค.21 เป็นหนังสือที่กรมสรรพากรส่งกลับมาหลังอนุมัติคืนแล้ว ต่างกันที่ ค.20 ใช้กับภาษีฝั่งธุรกิจ เช่น VAT ส่วน ค.21 ใช้กับภาษีเงินได้บุคคลธรรมดา แบบ ใครเป็นผู้ออก ใช้ทำอะไร ค.10 ผู้เสียภาษียื่นต่อกรมสรรพากร คำร้องขอคืนเงินภาษีอากร เช่น นิติบุคคลขอคืนภาษีที่ถูกหัก ณ ที่จ่าย ค.20 กรมสรรพากรส่งให้ผู้ประกอบการ แจ้งว่าอนุมัติคืนภาษีฝั่งธุรกิจแล้ว เช่น ภาษีมูลค่าเพิ่ม ค.21 กรมสรรพากรส่งให้ผู้เสียภาษีบุคคลธรรมดา แจ้งว่าอนุมัติคืนภาษีเงินได้บุคคลธรรมดาแล้ว ใช้รับเงินที่ธนาคาร กรณีขอคืน VAT แล้วถูกปฏิเสธ กรมสรรพากรจะส่งหนังสือ ค.30 แทน เจ้าของกิจการที่ต้องขอคืนภาษีในนามบริษัท ดูขั้นตอนได้ที่วิธีขอคืนภาษีนิติบุคคล ทำไมได้ ค.21 แทนเงินเข้าพร้อมเพย์ สาเหตุหลักคือผู้ขอคืนไม่ได้ผูกพร้อมเพย์กับเลขบัตรประจำตัวประชาชน กรมสรรพากรจึงโอนเงินเข้าบัญชีอัตโนมัติไม่ได้ และต้องส่งหนังสือแจ้งคืนให้ไปรับเงินแทน ปัจจุบันกรมสรรพากรคืนเงินภาษีได้ 3 ช่องทาง ขึ้นกับสถานะของผู้ขอคืน ช่องทาง ใครได้รับช่องทางนี้ โอนเข้าพร้อมเพย์ ผู้ที่ผูกพร้อมเพย์กับเลขบัตรประจำตัวประชาชน หนังสือ ค.21 รับเงินที่ธนาคารกรุงไทยหรือ ธ.ก.ส. ผู้ที่ไม่ได้ผูกพร้อมเพย์ด้วยเลขบัตรประจำตัวประชาชน เช็คคืนภาษี กรณีเฉพาะ เช่น คนต่างด้าว ห้างหุ้นส่วนสามัญ กองมรดก ข้อยกเว้นที่ควรรู้คือ ผู้ที่ได้เงินคืนเกิน 2 ล้านบาทรับได้เฉพาะช่องทางเข้าบัญชีเงินฝากธนาคาร (กรมสรรพากร ช่องทางรับเงินคืนภาษี) ได้รับ ค.21 แล้วต้องทำอย่างไร เมื่อได้รับหนังสือแจ้งคืน ให้นำหนังสือตัวจริงพร้อมบัตรประจำตัวประชาชนไปที่ธนาคารกรุงไทยหรือ ธ.ก.ส. เพื่อรับเงินคืนภาษี ขั้นตอนทั้งหมดใช้เวลาไม่นาน ก่อนไปให้ตรวจข้อมูลบนหนังสือให้ตรงกับบัตร และไม่ควรเก็บหนังสือไว้นาน เพราะถ้าหายต้องเสียเวลาขอฉบับใหม่ เช็กลิสต์เอกสาร ใช้เมื่อ หนังสือ ค.21 ตัวจริง ทุกกรณี บัตรประจำตัวประชาชนตัวจริง ผู้มีสัญชาติไทย บัตรที่ออกโดยกรมการปกครอง หรือหนังสือเดินทาง คนต่างด้าว บัตรประจำตัวผู้เสียภาษีอากร ถ้ามี ที่มา: กรมสรรพากร ช่องทางรับเงินคืนภาษี ค.21 แจ้งคืนภาษีทางไปรษณีย์ ใช้เวลากี่วัน ระยะเวลาแบ่งเป็น 2 ช่วง ช่วงแรกคือการพิจารณาคืนภาษี กรมสรรพากรระบุว่าคืนภายใน 3 เดือนนับจากวันรับเรื่อง ถ้าเอกสารชัดเจน ช่วงที่สองคือการส่งหนังสือทางไปรษณีย์หลังอนุมัติ ซึ่งขึ้นกับพื้นที่และการจัดส่ง ถ้าสถานะในระบบขึ้นว่าอนุมัติแล้วแต่รอนานยังไม่ได้รับ ควรติดต่อกรมสรรพากร วิธีเช็กว่าการขอคืนภาษีอยู่ขั้นไหน ขั้นตอนเช็กสถานะแบบละเอียด อ่านได้ที่เช็กสถานะคืนภาษีออนไลน์ ไม่ได้รับ ค.21 หรือทำหาย ต้องทำอย่างไร ถ้าระบบแจ้งว่าอนุมัติคืนภาษีและส่งหนังสือแล้ว แต่ไม่ได้รับ หรือได้รับแล้วทำหาย ชำรุด ให้ขอหนังสือแจ้งคืนฉบับใหม่ผ่านบริการของกรมสรรพากร ไม่ต้องยื่นขอคืนภาษีใหม่ทั้งหมด สาเหตุที่พบบ่อยของการไม่ได้รับคือที่อยู่ในแบบไม่ตรงกับที่อยู่ปัจจุบัน ถ้าต้องการเพียงสำเนาหนังสือแจ้งคืนไว้เป็นหลักฐาน ใช้แบบ ค.33 คำขอสำเนาหนังสือแจ้งคืนเงินภาษีอากร ดาวน์โหลดแบบทั้งสองได้ที่หน้าแบบฟอร์มของกรมสรรพากร ถ้าหนังสือเก่าเลยกำหนดรับเงินไปแล้ว ให้ใช้ขั้นตอนเดียวกันนี้ และสอบถาม 1161 ว่าต้องใช้เอกสารใดเพิ่ม ทำอย่างไรให้ครั้งหน้าได้เงินคืนเร็วโดยไม่ต้องรอ ค.21 วิธีที่ได้ผลที่สุดคือผูกพร้อมเพย์กับเลขบัตรประจำตัวประชาชนก่อนยื่นแบบ กรมสรรพากรจะโอนเงินคืนเข้าบัญชีที่ผูกไว้โดยตรง ไม่ต้องรอไปรษณีย์และไม่ต้องไปธนาคาร การยื่นแบบออนไลน์และส่งเอกสารประกอบครบตั้งแต่แรกช่วยให้การพิจารณาไม่สะดุด สรุป – ค.21 คือเงินของคุณที่รอให้ไปรับ ค.21 ไม่ใช่หนังสือเรียกเก็บภาษี แต่เป็นใบยืนยันว่ากรมสรรพากรอนุมัติคืนเงินให้คุณแล้ว สิ่งที่ต้องทำมีไม่มาก เจ้าของกิจการเก็บเอกสารภาษีให้พร้อมทุกปี PEAK โปรแกรมบัญชีออนไลน์ ช่วยให้ SME จัดการเอกสาร รายรับรายจ่าย และรายงานการเงินได้ครบในที่เดียว เอกสารรายได้และหนังสือรับรองการหักภาษี ณ ที่จ่ายอยู่เป็นระบบ พอถึงฤดูยื่นภาษีก็หยิบใช้ได้ทันที – ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อยเกี่ยวกับ ค.21 เอกสาร ค.21 จากสรรพากรคืออะไร คือหนังสือแจ้งคืนเงินภาษีเงินได้บุคคลธรรมดา กรมสรรพากรส่งให้ผู้ที่ได้รับอนุมัติคืนภาษีแต่รับเงินผ่านพร้อมเพย์ไม่ได้ ใช้นำไปรับเงินที่ธนาคารกรุงไทยหรือ ธ.ก.ส. ได้ ค.21 แปลว่าต้องจ่ายภาษีเพิ่มไหม ไม่ใช่ หนังสือนี้แจ้งว่าคุณได้รับเงินคืน ถ้ากรมสรรพากรต้องการเรียกเก็บภาษีเพิ่ม จะใช้หนังสือแจ้งประเมินหรือหนังสือแจ้งให้ชำระภาษีซึ่งเป็นคนละฉบับ ไม่มีบัตรประชาชนตัวจริง ใช้สำเนาไปรับเงินได้ไหม ควรใช้ตัวจริง กรมสรรพากรระบุเอกสารที่ใช้รับเงินคือหนังสือแจ้งคืนและบัตรประจำตัวประชาชน ถ้าบัตรหมดอายุหรือหาย ควรทำบัตรใหม่ก่อนไปธนาคาร โทร 1161 เสียค่าโทรไหม ค่าโทรเป็นไปตามอัตราของผู้ให้บริการโทรศัพท์ที่ใช้ ถ้าไม่อยากเสียค่าโทร สอบถามผ่าน LINE ทางการของศูนย์สารนิเทศสรรพากร @rdintelligence ได้ ค.21 หายต้องยื่นขอคืนภาษีใหม่ไหม ไม่ต้อง การคืนภาษีอนุมัติแล้ว เพียงขอหนังสือแจ้งคืนฉบับใหม่ด้วยแบบ ค.39 ผ่านบริการของกรมสรรพากร หรือโทรสอบถาม 1161 ข้อมูลในบทความนี้เป็นความรู้ทั่วไป ณ วันที่เผยแพร่ ขั้นตอนและช่องทางรับเงินคืนอาจเปลี่ยนตามประกาศของกรมสรรพากร ตรวจสอบข้อมูลล่าสุดได้ที่ rd.go.th หรือศูนย์สารนิเทศสรรพากร 1161 ข้อมูลคืนภาษีของคุณควรตรวจสอบผ่านเว็บไซต์กรมสรรพากรโดยตรงเท่านั้น ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
27 ต.ค. 2026

PEAK Account

16 min

IMF แนะนำไทยขึ้น VAT 10% สรุปเสียงจากทุกฝ่าย ผลกระทบ SME และวิธีเตรียมตัว

ถ้าคุณเป็นเจ้าของธุรกิจ SME หรือนักบัญชีที่เห็นข่าว VAT 10% แล้วเริ่มกังวลว่าต้นทุนจะเพิ่มขึ้นอีกเท่าไร คุณไม่ได้กังวลคนเดียว เรื่องนี้เป็นประเด็นที่ถูกพูดถึงจากหลายฝ่ายตั้งแต่ระดับสากลอย่าง IMF ไปจนถึงภาคเอกชนไทย บทความนี้สรุปให้ครบว่าใครพูดอะไรบ้าง ผลกระทบต่อ SME จริง ๆ เป็นยังไง และถ้า VAT ขึ้นเป็น 10% จริง ธุรกิจของคุณต้องเตรียมตัวอย่างไร IMF แนะนำไทยขึ้น VAT 10% จากการประชุมที่กรุงเทพ ในการประชุมประจำปี IMF-World Bank 2026 ที่กรุงเทพฯ ระหว่างวันที่ 12-18 ตุลาคม 2569 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์ กองทุนการเงินระหว่างประเทศ (IMF) ได้เสนอให้ไทยพิจารณาปรับขึ้นอัตราภาษีมูลค่าเพิ่ม (VAT) กลับไปที่ 10% ตามอัตราจริงในกฎหมาย ข้อเสนอนี้เป็นส่วนหนึ่งของรายงาน Article IV Consultation ซึ่ง IMF จัดทำให้กับประเทศสมาชิกเป็นประจำทุกปี ช่องว่างรายได้รัฐ กับรายจ่ายที่เพิ่มขึ้น เหตุผลหลักที่ IMF แนะนำคือ ไทยกำลังเผชิญกับปัญหา รายได้ภาครัฐไม่เพียงพอกับรายจ่ายที่เพิ่มขึ้น ทั้งจากนโยบายกระตุ้นเศรษฐกิจ สวัสดิการผู้สูงอายุ และโครงสร้างพื้นฐาน สัดส่วนรายได้ภาษีต่อ GDP ของไทยอยู่ที่ประมาณ 14-15% ซึ่งต่ำกว่าค่าเฉลี่ยของประเทศรายได้ปานกลาง-สูง ที่อยู่ราว 20-25% การเพิ่ม VAT จึงเป็นเครื่องมือหนึ่งที่ IMF มองว่าช่วยลดช่องว่างนี้ได้อย่างมีประสิทธิภาพ (ข้อมูลจาก IMF Article IV Consultation) อัตรา VAT ไทย 7% เป็นอัตราพิเศษมาตลอด หลายคนอาจไม่รู้ว่าอัตรา ภาษีมูลค่าเพิ่ม ตาม พ.ร.บ.ภาษีมูลค่าเพิ่ม กำหนดไว้ที่ 10% มาตั้งแต่แรก ตั้งแต่ปี 2535 ที่เริ่มใช้ แต่รัฐบาลได้ออก พ.ร.ฎ. ลดอัตราลงเหลือ 7% เป็นมาตรการชั่วคราว แล้วต่ออายุมาเรื่อย ๆ รวมแล้วมากกว่า 20 ครั้ง พูดง่าย ๆ คือ VAT 7% ที่เราคุ้นเคย ไม่ใช่อัตราถาวร แต่เป็นอัตราที่รัฐบาลลดให้ และต่ออายุทุก 1-2 ปีมาตลอด สรุปเสียงเรื่อง VAT 10% จากทุกฝ่าย ประเด็นการขึ้น VAT 10% ไม่ได้มีแค่ IMF ที่พูดถึง แต่มีหลายฝ่ายแสดงความเห็นทั้งสนับสนุนและกังวล คุณปีเตอร์ บรอยเออร์ (Peter Breuer) หัวหน้าคณะผู้แทน IMF ประจำไทย ในฐานะ IMF Mission Chief for Thailand คุณ Breuer ได้ระบุในงานประชุมสภาผู้ว่าการ IMF-World Bank ที่กรุงเทพฯ ว่า อัตรา VAT 7% ของไทยในปัจจุบันเป็นหนึ่งในอัตราที่ต่ำที่สุดของโลก และไทยควรเพิ่มรายได้ภาครัฐผ่านการปฏิรูปภาษี โดย VAT เป็นหนึ่งในเครื่องมือที่มีประสิทธิภาพสูง เพราะฐานภาษีกว้างและต้นทุนจัดเก็บต่ำ สว. ปิยพัฒน์ สมานคติวัฒน์ เสนอขึ้น VAT 10% แบบค่อยเป็นค่อยไป ในฝั่งสภาไทย สว. ปิยพัฒน์ สมานคติวัฒน์ รองประธานอนุกรรมาธิการปฏิรูปการคลัง (วุฒิสภา) ได้เสนอแผนปรับ VAT จาก 7% เป็น 10% แบบทยอยขึ้นภายใน 3 ปี โดยประเมินว่าจะสร้างรายได้เพิ่มให้รัฐราว 3 แสนล้านบาทต่อปี ข้อเสนอนี้เป็นส่วนหนึ่งของแผนปฏิรูปภาษีทั้งระบบ ไม่ใช่แค่ขึ้น VAT อย่างเดียว แต่รวมถึงการขยายฐานภาษีเงินได้และลดการยกเว้นภาษีที่ไม่จำเป็น กระทรวงการคลัง และ ครม. ยังไม่พร้อมขึ้นตอนนี้ ฝ่ายรัฐบาลมีท่าทีระมัดระวัง ครม. มีมติต่ออายุ พ.ร.ฎ. ลดอัตรา VAT เหลือ 7% ออกไปอีก โดยให้เหตุผลว่ายังไม่ใช่จังหวะที่เหมาะสม เพราะเศรษฐกิจยังฟื้นตัวไม่เต็มที่ และการขึ้น VAT ในช่วงนี้จะกระทบค่าครองชีพของประชาชน ภาคเอกชน กังวลผลกระทบต่อ SME โดยตรง สภาอุตสาหกรรมแห่งประเทศไทย และสภาหอการค้าไทย แสดงความกังวลว่า การขึ้น VAT 3% จะทำให้ต้นทุนสินค้าเพิ่มขึ้นทันที โดยเฉพาะธุรกิจ SME ที่มี margin ต่ำ เช่น ร้านค้าปลีก ร้านอาหาร และธุรกิจบริการ ภาคเอกชนเสนอว่า ถ้าจะขึ้น VAT ต้องมีมาตรการเยียวยาคู่กัน เช่น การยกเว้น VAT สำหรับสินค้าจำเป็น หรือมาตรการช่วย SME ช่วงเปลี่ยนผ่าน World Bank และนักเศรษฐศาสตร์ มองในมุมระยะยาว ไม่ใช่แค่ IMF เท่านั้น ธนาคารโลก (World Bank) ก็เคยแนะนำให้ไทยขยายฐานภาษีเพื่อรองรับสังคมผู้สูงอายุที่กำลังมาถึง รายจ่ายด้านสวัสดิการและสาธารณสุขจะเพิ่มขึ้นอย่างมากในอีก 10-20 ปีข้างหน้า การเพิ่มรายได้ภาครัฐตั้งแต่วันนี้จึงเป็นเรื่องจำเป็น VAT 10% เริ่มเมื่อไหร่ สถานะล่าสุดและ Timeline ณ ตอนนี้ ยังไม่มีกำหนดแน่ชัดว่า VAT จะขึ้นเป็น 10% เมื่อไร สิ่งที่เกิดขึ้นจริงคือ สถานะล่าสุด พ.ร.ฎ. ต่ออายุ VAT 7% เมื่อวันที่ 27 กรกฎาคม 2569 ครม. มีมติอนุมัติขยายเวลาลดอัตราภาษีมูลค่าเพิ่มเหลือ 7% ออกไปอีก 1 ปี ตั้งแต่ 1 ตุลาคม 2569 ถึง 30 กันยายน 2570 เพื่อพยุงค่าครองชีพและรักษาเสถียรภาพเศรษฐกิจ (ข้อมูลจาก กรมสรรพากร) ปัจจัยที่จะทำให้ขึ้นจริง หรือเลื่อนออกไปอีก การตัดสินใจขึ้น VAT ขึ้นอยู่กับหลายปัจจัย ทั้งสถานการณ์เศรษฐกิจ ความพร้อมของมาตรการเยียวยา และสถานการณ์ทางการเมือง ในอดีตเคยมีการเสนอขึ้น VAT หลายครั้ง แต่สุดท้ายก็ต่ออายุอัตราเดิมมาตลอดกว่า 30 ปี ผลกระทบ VAT 10% ต่อ SME ต้นทุนเพิ่มเท่าไร สำหรับ SME สิ่งที่ต้องเข้าใจคือ VAT ที่เพิ่มขึ้น 3% (จาก 7% เป็น 10%) จะส่งผลกระทบต่อทั้งต้นทุนสินค้าและราคาขาย ตัวอย่างคำนวณ ต้นทุนเพิ่มเท่าไรเมื่อ VAT ขึ้น 3% สมมติร้านค้าออนไลน์ (ชื่อสมมุติ) ขายสินค้าราคา 1,000 บาท รายการ VAT 7% (ปัจจุบัน) VAT 10% (ถ้าขึ้น) ราคาสินค้าก่อน VAT 1,000 บาท 1,000 บาท VAT ที่เรียกเก็บ 70 บาท 100 บาท ราคาขายรวม VAT 1,070 บาท 1,100 บาท ส่วนต่างที่ลูกค้าจ่ายเพิ่ม – 30 บาท ต่อชิ้น ตัวเลข 30 บาทอาจดูไม่มาก แต่ถ้ายอดขาย 10,000 ชิ้นต่อเดือน ลูกค้าจะจ่ายเพิ่ม 300,000 บาทต่อเดือน ซึ่งอาจทำให้ลูกค้าตัดสินใจซื้อน้อยลง หรือหันไปหาทางเลือกที่ถูกกว่า สำหรับธุรกิจที่จดทะเบียนภาษีมูลค่าเพิ่ม แม้จะเรียกเก็บ VAT จากลูกค้าแล้วนำส่งสรรพากร แต่ผลกระทบอยู่ที่ราคาขายที่สูงขึ้นจะกระทบยอดขาย ธุรกิจที่ได้รับผลกระทบมากที่สุด ธุรกิจที่มี margin ต่ำจะรู้สึกมากที่สุด เช่น ร้านค้าปลีก ร้านอาหาร ธุรกิจบริการรายย่อย และฟรีแลนซ์ เพราะการปรับราคาขึ้น 3% อาจทำให้สูญเสียลูกค้า ในขณะที่การรับภาระเองก็กินเข้าไปในกำไร ธุรกิจที่รับผลกระทบน้อยกว่าคือธุรกิจที่มี margin สูง หรือสินค้าที่ไม่มีทางเลือกอื่น (สินค้าจำเป็น) ผลกระทบต่อราคาสินค้าและค่าครองชีพ ในมุมผู้บริโภค VAT ที่เพิ่มขึ้น 3% จะส่งผ่านมาในราคาสินค้าและบริการแทบทุกชนิด ตั้งแต่อาหาร เสื้อผ้า อุปกรณ์อิเล็กทรอนิกส์ ไปจนถึงค่าบริการต่าง ๆ ผู้ประกอบการ SME จึงอยู่ในสถานการณ์ที่ต้องตัดสินใจว่าจะปรับราคาขายขึ้น (เสี่ยงเสียลูกค้า) หรือรับภาระต้นทุนเพิ่มเอง (กำไรลดลง) เปรียบเทียบอัตรา VAT ไทย กับประเทศในอาเซียน เพื่อให้เห็นภาพว่าอัตรา VAT 10% อยู่ตรงไหนเมื่อเทียบกับเพื่อนบ้าน ประเทศ อัตรา VAT/GST ฟิลิปปินส์ 12% อินโดนีเซีย 12% (สินค้าทั่วไปยังใช้ 11%) กัมพูชา 10% เวียดนาม 10% (อัตราทั่วไป) ไทย (ถ้าขึ้น) 10% สิงคโปร์ 9% (GST) มาเลเซีย 8% (Sales Tax) ไทย (ปัจจุบัน) 7% จะเห็นว่าแม้ VAT 10% จะสูงกว่าอัตราปัจจุบัน แต่ยังอยู่ในระดับเดียวกับเพื่อนบ้านอย่างเวียดนามและกัมพูชา และต่ำกว่าฟิลิปปินส์และอินโดนีเซีย SME ต้องเตรียมตัวอย่างไร 5 แนวทางรับมือ VAT 10% แม้ว่า VAT จะยังไม่ขึ้นในตอนนี้ แต่การเตรียมตัวล่วงหน้าจะช่วยให้ธุรกิจปรับตัวได้เร็วกว่าคู่แข่ง 1. ทบทวนโครงสร้างราคาตั้งแต่วันนี้ ลองคำนวณว่าถ้า VAT ขึ้นเป็น 10% กำไรของสินค้าแต่ละตัวจะเปลี่ยนไปเท่าไร เพราะถ้ารอจนวันที่ประกาศขึ้นจริง การปรับราคาอาจทำได้ยากกว่า โดยเฉพาะสินค้าที่ลูกค้าจำราคาได้ดี ลองใช้วิธีคำนวณ VAT ที่ถูกต้องเพื่อวางแผนราคาล่วงหน้า 2. เตรียมระบบบัญชีให้พร้อมรับอัตราใหม่ ระบบออกใบกำกับภาษีและระบบบัญชีต้องสามารถเปลี่ยนอัตรา VAT ได้ทันทีเมื่อมีประกาศ โปรแกรมบัญชีออนไลน์ช่วยให้ทำเรื่องนี้ได้ง่ายกว่าทำด้วยมือ 3. วางแผนกระแสเงินสดรับช่วงเปลี่ยนผ่าน ช่วงเปลี่ยนอัตราภาษี ต้องระวังเรื่องใบกำกับภาษีที่ออกก่อนและหลังวันเปลี่ยน เพราะ VAT ขาเข้า (ซื้อ) และ VAT ขาออก (ขาย) อาจไม่ตรงกัน ทำให้เงินสดหมุนเวียนติดขัดได้ 4. ติดตามข่าวมาตรการเยียวยาจากรัฐ ถ้ารัฐบาลตัดสินใจขึ้น VAT จริง มักจะมีมาตรการเยียวยาควบคู่ เช่น ยกเว้น VAT สำหรับสินค้าจำเป็น หรือสิทธิลดหย่อนพิเศษสำหรับ SME การติดตามข่าวอย่างใกล้ชิดจะช่วยให้ไม่พลาดสิทธิประโยชน์ 5. ใช้เทคโนโลยีช่วยจัดการภาษีอัตโนมัติ การจัดการ VAT ด้วยมือจะยิ่งซับซ้อนขึ้นเมื่ออัตราเปลี่ยน โปรแกรมบัญชีออนไลน์อย่าง PEAK ช่วยคำนวณ VAT, ออกใบกำกับภาษี และยื่นแบบ ภ.พ.30 ได้อัตโนมัติ ลดความเสี่ยงที่จะคำนวณผิดในช่วงเปลี่ยนผ่าน สรุป การเตรียมตัวคือสิ่งที่ SME ทำได้ตั้งแต่วันนี้ ไม่ว่า VAT จะขึ้นเป็น 10% เมื่อไร สิ่งที่แน่นอนคือเรื่องนี้จะกลับมาเป็นข่าวอีกแน่นอน เพราะทั้ง IMF, World Bank และภาคการเมืองไทยต่างเห็นตรงกันว่าไทยจำเป็นต้องเพิ่มรายได้ภาครัฐ ส่วนจะขึ้นเมื่อไรขึ้นอยู่กับจังหวะเศรษฐกิจและการเมือง สำหรับ SME การเตรียมตัวล่วงหน้าไม่มีข้อเสีย ทบทวนโครงสร้างราคา เตรียมระบบบัญชีให้พร้อม และใช้เครื่องมือที่ช่วยจัดการภาษีได้อัตโนมัติ PEAK ช่วยจัดการภาษีมูลค่าเพิ่มให้ง่ายขึ้น PEAK โปรแกรมบัญชีออนไลน์สำหรับ SME ช่วยคำนวณ VAT, ออกใบกำกับภาษี และจัดทำรายงานภาษีได้ครบในที่เดียว ไม่ว่าอัตรา VAT จะเป็น 7% หรือ 10% ก็ปรับได้ทันที ทดลองใช้ PEAK ฟรี คำถามที่พบบ่อยเกี่ยวกับ VAT 10% VAT 10% คืออะไร ต่างจาก VAT 7% ที่ใช้อยู่ตรงไหน VAT 10% คืออัตราภาษีมูลค่าเพิ่มตามกฎหมายจริง ที่ระบุไว้ใน พ.ร.บ.ภาษีมูลค่าเพิ่ม ส่วน 7% ที่ใช้อยู่ปัจจุบันเป็นอัตราลดพิเศษที่รัฐบาลออก พ.ร.ฎ. ลดให้ชั่วคราว และต่ออายุมาตลอดกว่า 30 ปี อ่านรายละเอียดเพิ่มเติมเรื่องภาษีมูลค่าเพิ่มคืออะไร ขึ้น VAT 10% จะเริ่มเมื่อไร ยังไม่มีกำหนดแน่ชัด ปัจจุบัน ครม. ได้ต่ออายุ พ.ร.ฎ. ลดอัตรา VAT 7% ออกไปอีก การขึ้นจริงขึ้นอยู่กับสถานการณ์เศรษฐกิจ ความพร้อมของมาตรการเยียวยา และสถานการณ์ทางการเมือง VAT 10% กระทบ SME อย่างไร VAT ที่เพิ่มขึ้น 3% จะทำให้ต้นทุนสินค้าสูงขึ้น โดยสินค้าราคา 1,000 บาทจะมี VAT เพิ่มจาก 70 บาทเป็น 100 บาท ธุรกิจ SME ต้องตัดสินใจว่าจะปรับราคาขายขึ้น หรือรับภาระต้นทุนเพิ่มเอง ธุรกิจ margin ต่ำจะได้รับผลกระทบมากที่สุด ถ้า VAT ขึ้นเป็น 10% ต้องจดทะเบียนภาษีมูลค่าเพิ่มใหม่หรือไม่ ไม่ต้องจดใหม่ ธุรกิจที่จด VAT อยู่แล้วจะใช้อัตราใหม่อัตโนมัติตามประกาศของกรมสรรพากร เกณฑ์รายได้ 1.8 ล้านบาทต่อปีที่ต้องจด VAT ยังคงเท่าเดิม เว้นแต่รัฐบาลจะประกาศเปลี่ยนแปลง หมายเหตุ: ข้อมูลในบทความนี้รวบรวม ณ วันที่เผยแพร่ นโยบายภาษีอาจเปลี่ยนแปลงได้ ควรตรวจสอบข้อมูลล่าสุดจากกรมสรรพากร ก่อนตัดสินใจทางธุรกิจ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 
26 ต.ค. 2026

PEAK Account

17 min

ของขวัญลูกค้า หักภาษีได้ไหม มาดูกฎหมาย VAT และวิธีบันทึกบัญชี

ของขวัญลูกค้า คืออะไรในทางภาษี และสำคัญอย่างไร ของขวัญลูกค้า คือ สิ่งของที่กิจการให้ลูกค้าหรือคู่ค้าเพื่อรักษาความสัมพันธ์ทางธุรกิจ เช่น กระเช้าปีใหม่ ปฏิทิน หรือของที่ระลึก ในทางภาษีจัดเป็นค่ารับรอง จึงหักเป็นรายจ่ายได้เมื่อเข้าหลักเกณฑ์ในกฎกระทรวง ฉบับที่ 143 หลักเกณฑ์ปัจจุบันแก้ไขโดยกฎกระทรวง ฉบับที่ 222 (พ.ศ. 2542) ส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้ามตามประมวลรัษฎากรมาตรา 65 ตรี (4) เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท ชลบุรีอะไหล่ยนต์ จำกัด (ชื่อสมมุติ) ขายส่งอะไหล่ให้อู่ซ่อมรถ จดภาษีมูลค่าเพิ่มแล้ว รายได้ปี 2569 รวม 25 ล้านบาท ทุนชำระแล้ว 5 ล้านบาท และวางแผนแจกกระเช้าปีใหม่ให้ลูกค้า 40 ราย ของขวัญลูกค้าหักภาษีได้ภายใต้เงื่อนไขอะไรบ้าง หักได้เมื่อครบ 7 เงื่อนไขตามกฎกระทรวง ฉบับที่ 143 และที่แก้ไขโดยฉบับที่ 222 ขาดข้อใดข้อหนึ่ง รายจ่ายส่วนนั้นจะไม่เป็นค่ารับรองที่หักได้ เงื่อนไข รายละเอียด ลักษณะรายจ่าย จำเป็นตามธรรมเนียมทางการค้าทั่วไป และให้เพื่อประโยชน์ของกิจการ ผู้รับ ต้องไม่ใช่ลูกจ้างของกิจการ เว้นแต่ลูกจ้างที่มีหน้าที่เข้าร่วมรับรอง ผู้อนุมัติ กรรมการ หุ้นส่วน ผู้จัดการ หรือผู้ที่ได้รับมอบหมาย ต้องอนุมัติหรือสั่งจ่าย มูลค่าสิ่งของ ไม่เกินคนละ 2,000 บาทในแต่ละคราว เพดานทั้งปี ไม่เกินร้อยละ 0.3 ของยอดรายได้หรือยอดขาย หรือทุนที่ชำระแล้ว ณ วันสุดท้ายของรอบบัญชี แล้วแต่อย่างใดมากกว่า เพดานสูงสุด ไม่เกิน 10 ล้านบาท หลักฐาน มีใบรับหรือหลักฐานของผู้รับเงิน เว้นแต่ผู้รับไม่ต้องออกใบรับตามประมวลรัษฎากร ของที่มูลค่าเกิน 2,000 บาทต่อคนต่อคราวไม่เข้าหลักเกณฑ์ค่ารับรอง และส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้าม ส่วนวิธีบวกกลับให้ตรวจกับผู้ทำบัญชีของกิจการ ตัวอย่าง ชลบุรีอะไหล่ยนต์ตั้งใจให้ไวน์ราคา 3,210 บาทแก่เจ้าของอู่รายใหญ่ 1 ราย ของชิ้นนี้เกิน 2,000 บาท จึงต้องแยกพิจารณาจากกระเช้าที่ให้ลูกค้ารายอื่น เพดานร้อยละ 0.3 คิดอย่างไร คิดจากฐานที่มากกว่าระหว่างยอดรายได้หรือยอดขาย กับทุนที่ชำระแล้ว แล้วคูณร้อยละ 0.3 ยอดนี้เป็นวงเงินรวมของค่ารับรองทั้งปี ทั้งค่าเลี้ยง ค่าที่พัก และของขวัญ ไม่ใช่วงเงินของขวัญอย่างเดียว รายการของชลบุรีอะไหล่ยนต์ การคำนวณ จำนวนเงิน (บาท) เพดานจากยอดรายได้ 25,000,000 × 0.3% 75,000 เพดานจากทุนชำระแล้ว 5,000,000 × 0.3% 15,000 เพดานที่ใช้ (ฐานที่มากกว่า) 75,000 กระเช้าลูกค้า 40 ชุด 40 × 1,605 64,200 เลี้ยงรับรองลูกค้าปีใหม่ 18,000 ค่ารับรองรวม 64,200 + 18,000 82,200 ส่วนที่เกินเพดาน 82,200 − 75,000 7,200 ส่วนเกิน 7,200 บาทยังบันทึกเป็นค่าใช้จ่ายทางบัญชีได้ แต่ต้องบวกกลับตอนคำนวณกำไรสุทธิทางภาษี เหมือนค่าใช้จ่ายต้องห้ามรายการอื่น หลักเกณฑ์ค่ารับรองแบบครบทุกรายการ เช่น ค่าเลี้ยงและค่าที่พัก อ่านต่อได้ที่ค่ารับรอง ภาษีซื้อของขวัญลูกค้า นำมาเครดิตได้ไหม ไม่ได้ ภาษีซื้อที่เกิดจากรายจ่ายเพื่อการรับรอง รวมถึงค่าสิ่งของที่ให้ผู้ได้รับการรับรอง เป็นภาษีซื้อต้องห้ามตามมาตรา 82/5 (4) ประกอบประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม ฉบับที่ 17 ข้อ 5 ข่าวดีคือภาษีซื้อต้องห้ามกลุ่มนี้นำไปรวมเป็นรายจ่ายได้ ประมวลรัษฎากรมาตรา 65 ตรี (6 ทวิ) ยกเว้นให้ภาษีซื้อต้องห้ามตามมาตรา 82/5 (4) ไม่ต้องห้ามในการคำนวณกำไรสุทธิ กระเช้าของชลบุรีอะไหล่ยนต์ราคาชุดละ 1,500 บาท บวก VAT 105 บาท รวม 1,605 บาท ภาษีซื้อทั้ง 40 ชุดคือ 4,200 บาท บริษัทบันทึกยอด 64,200 บาททั้งก้อนเป็นค่ารับรอง ไม่แยก 4,200 บาทไปเครดิต ดูประเภทอื่นได้ที่ภาษีซื้อต้องห้าม ซื้อของขวัญให้ลูกค้า บันทึกบัญชีอย่างไร บันทึกเป็นค่ารับรองในหมวดค่าใช้จ่าย ด้วยยอดที่รวม VAT แล้ว แยกตามวิธีจ่ายเงิน และตอนปิดงบให้เทียบยอดรวมกับเพดานร้อยละ 0.3 เพื่อหาส่วนที่ต้องบวกกลับ จ่ายเงินสดหรือโอนทันที บัญชี เดบิต เครดิต ค่ารับรอง 64,200 เงินสด / เงินฝากธนาคาร 64,200 ซื้อเชื่อจากร้านค้า บัญชี เดบิต เครดิต ค่ารับรอง 64,200 เจ้าหนี้การค้า 64,200 ตอนยื่น ภ.ง.ด.50 (แบบแสดงรายการภาษีเงินได้นิติบุคคลประจำปี) ชลบุรีอะไหล่ยนต์บวกกลับ 7,200 บาทในรายการรายจ่ายที่ไม่ให้ถือเป็นรายจ่าย ตัวเลขทางบัญชีไม่ต้องแก้ ต้องเก็บเอกสารอะไรไว้รับรองค่าใช้จ่าย เก็บเอกสาร 3 อย่าง และหลักฐานเสริมอีก 1 อย่าง ให้พิสูจน์ได้ว่าซื้อจริง ให้ใคร มูลค่าต่อคนเท่าไร และใครอนุมัติ การอนุมัติหรือสั่งจ่ายโดยผู้มีอำนาจเป็นเงื่อนไขในกฎกระทรวงโดยตรง เอกสารลงนามจึงเป็นหลักฐานที่ดีที่สุด ชลบุรีอะไหล่ยนต์ให้ฝ่ายขายจัดทำรายชื่อลูกค้า 40 รายพร้อมลายมือชื่อผู้รับ แล้วให้กรรมการผู้จัดการลงนามอนุมัติก่อนสั่งซื้อ ของขวัญปีใหม่ให้พนักงาน ต่างจากให้ลูกค้าอย่างไร ต่างกันตั้งแต่ประเภทรายจ่าย ของขวัญที่ให้พนักงานไม่ใช่ค่ารับรอง เพราะผู้รับเป็นลูกจ้าง บริษัทบันทึกเป็นค่าสวัสดิการ ซึ่งไม่อยู่ในเพดานร้อยละ 0.3 ฝั่งพนักงาน กรมสรรพากรเคยตอบข้อหารือว่าค่าเลี้ยงงานปีใหม่เป็นการให้ตามโอกาสแห่งขนบธรรมเนียมประเพณี ได้รับยกเว้นภาษีตามมาตรา 42 (10) แต่เงินสวัสดิการที่จ่ายเป็นเงินเป็นเงินได้ตามมาตรา 40 (1) ส่วนบริษัทหักเป็นรายจ่ายได้ เรื่อง ของขวัญลูกค้า ของขวัญพนักงาน ประเภทรายจ่าย ค่ารับรอง ค่าสวัสดิการ วงเงิน คนละไม่เกิน 2,000 บาทต่อคราว และเพดานร้อยละ 0.3 ไม่อยู่ในเพดานค่ารับรอง ฝั่งผู้รับ ไม่เกี่ยวกับภาษีของกิจการ ต้องดูว่าเป็นเงินได้หรือได้รับยกเว้น ของขวัญที่เป็นสิ่งของมูลค่าสูงหรือให้เฉพาะบางคน ให้ปรึกษาผู้ทำบัญชีว่าต้องรวมเป็นเงินได้ของพนักงานหรือไม่ รายการสวัสดิการอื่นอ่านได้ที่สวัสดิการพนักงาน ชลบุรีอะไหล่ยนต์แจกกระเช้าให้พนักงาน 25 คน คนละ 800 บาท รวม 20,000 บาท บันทึกเป็นค่าสวัสดิการแยกจากค่ารับรอง ยอดนี้จึงไม่ทำให้เพดาน 75,000 บาทเต็มเร็วขึ้น เลือกของขวัญปีใหม่ให้ลูกค้าอย่างไรให้หักภาษีได้ เลือกจากงบต่อคนไม่เกิน 2,000 บาท ทำรายชื่อผู้รับตั้งแต่ก่อนซื้อ และแยกของลูกค้าออกจากของพนักงาน จากนั้นค่อยเลือกประเภทของที่ลูกค้าใช้ได้จริง ชลบุรีอะไหล่ยนต์ตัดสินใจลดงบเลี้ยงรับรองปีหน้าลง เพราะปีนี้ค่ารับรองรวมเกินเพดาน 7,200 บาท ส่วนไวน์ 3,210 บาทเปลี่ยนเป็นกระเช้าราคาไม่เกิน 2,000 บาท ข้อควรรู้เกี่ยวกับของขวัญลูกค้า สรุป – ของขวัญลูกค้าต้องจำอะไรบ้าง ก่อนสั่งซื้อของขวัญปีใหม่ เริ่มวันนี้ด้วยการเปิดยอดค่ารับรองที่ใช้ไปแล้วทั้งปี คำนวณเพดานร้อยละ 0.3 แล้วทำรายชื่อลูกค้าพร้อมงบต่อคนไม่เกิน 2,000 บาท ส่งให้ผู้มีอำนาจอนุมัติก่อนสั่งซื้อ บันทึกค่ารับรองและแนบเอกสารด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ บันทึกค่าใช้จ่ายและแนบไฟล์เอกสาร ทั้งใบกำกับภาษี รายชื่อผู้รับ และเอกสารอนุมัติไว้กับรายการเดียวกัน ผู้ทำบัญชีจึงหยิบยอดค่ารับรองทั้งปีมาเทียบเพดานได้จากรายงานแยกประเภทตอนปิดงบ ให้เอกสารของขวัญปีใหม่ครบตั้งแต่วันซื้อ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีนิติบุคคลเพิ่มเติม แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับของขวัญลูกค้า ของขวัญต้องมีโลโก้บริษัทถึงจะหักค่าใช้จ่ายได้ไหม ไม่ต้อง กฎกระทรวงไม่ได้กำหนดเรื่องโลโก้ เงื่อนไขอยู่ที่ผู้รับ ผู้อนุมัติ มูลค่าต่อคน เพดานทั้งปี และหลักฐาน โลโก้ช่วยให้เห็นว่าเป็นของเพื่อธุรกิจ แต่ไม่ใช่เงื่อนไขทางภาษี จัดงานเลี้ยงปีใหม่ที่มีทั้งลูกค้าและพนักงาน บันทึกอย่างไร แยกยอดตามผู้เข้าร่วม ส่วนของลูกค้าบันทึกเป็นค่ารับรองและอยู่ในเพดานร้อยละ 0.3 ส่วนของพนักงานบันทึกเป็นค่าสวัสดิการ พนักงานที่มีหน้าที่ต้อนรับลูกค้าในงานนับรวมในค่ารับรองได้ ซื้อเหล้าให้ลูกค้า บันทึกบัญชีอย่างไร บันทึกเป็นค่ารับรองเหมือนของขวัญอื่น ทั้งเหล้าและไวน์ต้องมีมูลค่าไม่เกินคนละ 2,000 บาทต่อคราว และนับรวมในเพดานร้อยละ 0.3 ภาษีซื้อเครดิตไม่ได้ แต่รวมเป็นค่าใช้จ่ายได้ ถ้าราคาใกล้ 2,000 บาท ให้ตรวจกับผู้ทำบัญชีว่านับมูลค่าก่อนหรือหลัง VAT ของขวัญเกิน 2,000 บาทต่อคน ต้องทำอย่างไร ของชิ้นนั้นไม่เข้าหลักเกณฑ์ค่ารับรอง และส่วนที่ไม่เป็นไปตามหลักเกณฑ์เป็นรายจ่ายต้องห้าม ถ้ายังต้องการให้ ให้แจ้งผู้ทำบัญชีตั้งแต่ตอนบันทึก เพื่อบวกกลับตอนยื่น ภ.ง.ด.50 ให้ถูกต้อง ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

26 ต.ค. 2026

PEAK Account

24 min

ที่ปรึกษาภาษี คืออะไร หน้าที่ วิธีเลือก ค่าบริการ และช่องทางปรึกษาฟรี

ที่ปรึกษาภาษี คืออะไร และสำคัญอย่างไร ที่ปรึกษาภาษี (Tax Consultant หรือ Tax Advisor) คือ บุคคลหรือบริษัทที่มีความรู้เฉพาะทางด้านกฎหมายภาษี ทำหน้าที่ให้คำแนะนำ วางแผน และจัดการเรื่องภาษีให้กับธุรกิจหรือบุคคลธรรมดา ช่วยให้เสียภาษีถูกต้องและไม่เกินกว่าที่กฎหมายกำหนด กฎหมายภาษีหลักของไทยคือประมวลรัษฎากร ผู้ที่ทำงานด้านนี้มักเป็นผู้สอบบัญชีรับอนุญาต (CPA) ผู้สอบบัญชีภาษีอากร (TA) นักบัญชีที่ชำนาญภาษี หรือทนายความด้านภาษี แต่ละกลุ่มมีใบอนุญาตและขอบเขตงานต่างกัน สำหรับเจ้าของกิจการ การมีคนช่วยดูเรื่องภาษีสำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท สยามแพ็คซัพพลาย จำกัด (ชื่อสมมุติ) จัดจำหน่ายบรรจุภัณฑ์ให้โรงงาน จดภาษีมูลค่าเพิ่มแล้ว รายได้ปีละ 38 ล้านบาท และเพิ่งเริ่มจ่ายค่าซอฟต์แวร์ให้ผู้ให้บริการต่างประเทศ หน้าที่ของที่ปรึกษาภาษี มีอะไรบ้าง งานหลักมี 3 ด้าน คือ วางแผนภาษีล่วงหน้า ตอบคำถามและเตรียมยื่นแบบ และช่วยแก้ปัญหาเมื่อมีข้อพิพาทกับกรมสรรพากร บางรายรับครบทั้ง 3 ด้าน บางรายรับเฉพาะเรื่อง จึงควรถามขอบเขตก่อนจ้าง วางแผนภาษี (Tax Planning) ช่วยธุรกิจอย่างไร ช่วยให้เห็นภาระภาษีก่อนตัดสินใจ การวางแผนภาษีคือการดูโครงสร้างรายได้ รายจ่าย และธุรกรรมที่กำลังจะเกิด แล้วเลือกทางที่ถูกกฎหมายและภาระภาษีเหมาะสม เช่น จังหวะการซื้อสินทรัพย์ หรือรายจ่ายที่หักได้เพิ่ม ดูตัวอย่างเทคนิคที่ใช้ได้จริงในวิธีประหยัดภาษีนิติบุคคล ถ้าธุรกิจกำลังลงทุนขยายกิจการ ที่ปรึกษาอาจช่วยดูว่าเข้าเงื่อนไขสิทธิประโยชน์ BOI หรือไม่ สิทธิแบบนี้เป็นการยกเว้นหรือลดภาษีตามเงื่อนไขการส่งเสริม ไม่ใช่การลดหย่อนทั่วไป ให้คำปรึกษาและเตรียมยื่นแบบทำอะไรบ้าง ตอบคำถามที่ผู้ประกอบการไม่แน่ใจ เช่น ต้องจด VAT หรือยัง จ่ายเงินแบบนี้ต้องหักภาษี ณ ที่จ่ายเท่าไร หรือรายจ่ายนี้หักได้ไหม บางรายช่วยตรวจเอกสารและเตรียมแบบภาษีก่อนยื่น กรณีสยามแพ็คซัพพลาย คำถามแรกคือค่าซอฟต์แวร์ที่จ่ายไปต่างประเทศต้องดูเรื่องภาษีอะไรบ้าง ที่ปรึกษาจะดูทั้งภาษีที่ผู้จ่ายต้องนำส่งและอนุสัญญาภาษีซ้อนของประเทศผู้รับเงิน ตรวจสอบและแก้ปัญหาเมื่อสรรพากรเรียกตรวจอย่างไร ทบทวนแบบที่ยื่นไปแล้ว หาจุดที่ผิด และเตรียมคำชี้แจงพร้อมเอกสาร ถ้าเจอข้อผิดพลาดจริง จะแนะนำให้ยื่นแบบเพิ่มเติมโดยเร็ว เพราะภาษีที่ชำระขาดมีเงินเพิ่มร้อยละ 1.5 ต่อเดือนตามมาตรา 27 ยิ่งช้ายิ่งสะสม จ้างสำนักงานบัญชี ผู้สอบบัญชี หรือผู้เชี่ยวชาญภาษี ต่างกันอย่างไร ต่างกันที่งานหลัก ผู้เชี่ยวชาญภาษีเน้นการตัดสินใจและปัญหาเฉพาะเรื่อง สำนักงานบัญชีดูแลการบันทึกบัญชีและยื่นแบบประจำ ผู้สอบบัญชีตรวจและรับรองงบการเงิน ส่วนโปรแกรมบัญชีเป็นเครื่องมือเก็บข้อมูล เกณฑ์ ที่ปรึกษาภาษี สำนักงานบัญชี ผู้สอบบัญชี (CPA / TA) โปรแกรมบัญชี งานหลัก วางแผนภาษี ตอบคำถามเฉพาะเรื่อง ช่วยเมื่อถูกตรวจ บันทึกบัญชี ปิดงบ ยื่นแบบรายเดือนและรายปี ตรวจสอบและแสดงความเห็นต่องบการเงิน บันทึกรายการ ออกเอกสาร ดูรายงาน ช่วงที่ใช้ ก่อนตัดสินใจ หรือเมื่อมีปัญหา ทุกเดือน ปีละครั้งหลังปิดงบ ทุกวัน รูปแบบค่าบริการ รายครั้ง รายเดือน หรือรายโปรเจกต์ รายเดือน ต่องานตรวจสอบ ค่าใช้งานตามแพ็กเกจ สามบทบาทนี้ทำงานร่วมกันได้ หลายกิจการจ้างสำนักงานบัญชีดูงานประจำ แล้วจ้างผู้เชี่ยวชาญภาษีเฉพาะเรื่องที่ซับซ้อน ส่วนผู้สอบบัญชีเข้ามาตรวจและแสดงความเห็นต่องบปีละครั้ง เมื่อไรธุรกิจควรปรึกษาภาษีกับผู้เชี่ยวชาญ เมื่อการตัดสินใจครั้งนั้นมีผลภาษีมากหรือผิดแล้วแก้ยาก ไม่ใช่ทุกกิจการต้องจ้างประจำ สัญญาณที่ควรเริ่มปรึกษาภาษีมี 5 แบบ สยามแพ็คซัพพลายเข้าข่าย 2 ข้อพร้อมกัน คือจ่ายเงินไปต่างประเทศ และได้รับหนังสือเชิญพบจากสรรพากรพื้นที่ จึงตัดสินใจหาผู้เชี่ยวชาญช่วยดูเอกสารก่อนวันนัด ถ้าปล่อยไว้จนถูกประเมิน ภาระจะย้อนไปหลายปี ดูความเสี่ยงได้ที่ภาษีย้อนหลัง วิธีเลือกที่ปรึกษาภาษีที่ดี ควรดูอะไรบ้าง ดู 3 เรื่อง ได้แก่ ใบอนุญาตที่ตรวจสอบได้ ประสบการณ์ในธุรกิจแบบเดียวกัน และขอบเขตงานที่เขียนไว้ชัด เลือกผิดคนอาจเสียทั้งค่าบริการและเวลา โดยปัญหาเดิมยังไม่จบ ใบอนุญาตและคุณสมบัติที่ต้องเช็ก มีอะไรบ้าง ให้ขอดูใบอนุญาตที่ตรวจสอบได้ ตำแหน่งที่ปรึกษาเป็นชื่อเรียกงาน ส่วนใบอนุญาตที่ใช้ยืนยันความรู้มีหลายแบบ แต่ละแบบออกโดยหน่วยงานต่างกัน ความต่างของ CPA และ TA อ่านเพิ่มได้ที่ผู้สอบบัญชีภาษีอากร (TA) ประสบการณ์ในอุตสาหกรรมสำคัญแค่ไหน สำคัญมาก เพราะแต่ละธุรกิจมีจุดเสี่ยงทางภาษีต่างกัน ร้านค้าออนไลน์มีเรื่องค่าธรรมเนียมแพลตฟอร์มและ VAT ธุรกิจก่อสร้างมีเรื่องภาษีหัก ณ ที่จ่ายหลายขั้น ส่วนธุรกิจนำเข้ามีเรื่องภาษีศุลกากร ให้ถามตรง ๆ ว่าเคยดูแลธุรกิจแบบเดียวกันกี่ราย และเคยช่วยลูกค้าตอบหนังสือจากกรมสรรพากรหรือไม่ สยามแพ็คซัพพลายเลือกผู้เชี่ยวชาญที่มีใบอนุญาต CPA และเคยดูแลธุรกิจจัดจำหน่าย ต้องตกลงขอบเขตงานอะไรก่อนจ้าง ต้องเขียนให้ชัดว่าที่ปรึกษาทำอะไร และกิจการต้องทำอะไรเอง เช่น ใครเป็นคนยื่นแบบ ใครลงนาม คำแนะนำส่งเป็นลายลักษณ์อักษรหรือไม่ และถ้าต้องไปพบเจ้าหน้าที่ คิดค่าบริการเพิ่มอย่างไร เก็บใบเสนอราคาและสัญญาไว้กับเอกสารบัญชี ภาระภาษียังเป็นของกิจการ คำแนะนำที่เป็นลายลักษณ์อักษรจึงช่วยให้ย้อนดูได้ว่าตัดสินใจจากข้อมูลอะไร ก่อนเริ่มปรึกษาภาษี ต้องเตรียมเอกสารอะไรบ้าง เตรียมเอกสาร 4 กลุ่ม จะช่วยให้การคุยครั้งแรกตรงประเด็นและไม่ต้องนัดซ้ำ ยิ่งเอกสารครบ ผู้เชี่ยวชาญยิ่งประเมินงานและค่าบริการได้แม่นขึ้น สยามแพ็คซัพพลายเตรียมงบการเงิน 2 ปี แบบ ภ.พ.30 ครบ 12 เดือน แบบ ภ.ง.ด.50 ปีล่าสุด สัญญาซอฟต์แวร์ และหนังสือเชิญพบฉบับจริงไปในวันแรก ค่าบริการที่ปรึกษาภาษีคิดอย่างไร คิดได้ 3 แบบ คือ รายครั้งหรือรายชั่วโมง รายเดือน และรายโปรเจกต์ ราคาขึ้นกับความซับซ้อน ปริมาณเอกสาร ความเร่งด่วน และต้องไปพบเจ้าหน้าที่หรือไม่ จึงควรขอใบเสนอราคาจาก 2 ถึง 3 รายด้วยขอบเขตงานเดียวกัน รูปแบบ เหมาะกับ สิ่งที่ควรระบุในใบเสนอราคา รายครั้งหรือรายชั่วโมง คำถามเฉพาะเรื่อง ต้องการความเห็นเร็ว จำนวนชั่วโมง คำตอบเป็นลายลักษณ์อักษรหรือไม่ รายเดือน กิจการที่มีคำถามภาษีต่อเนื่อง จำนวนครั้งที่ปรึกษาได้ งานที่รวมและไม่รวม รายโปรเจกต์ ถูกเรียกตรวจ ปรับโครงสร้าง ธุรกรรมต่างประเทศ ขอบเขต ระยะเวลา ค่าใช้จ่ายเพิ่มเมื่องานเกินขอบเขต สำหรับงานตรวจบัญชีของ TA กรมสรรพากรกำหนดว่าตกลงค่าธรรมเนียมกันได้ แต่ห้ามคิดเป็นอัตราจากยอดรายได้หรือมูลค่าสินทรัพย์ของกิจการ สยามแพ็คซัพพลายได้รับใบเสนอราคาแบบโปรเจกต์ 40,000 บาท ครอบคลุมการตรวจเอกสาร เตรียมคำชี้แจง และไปพบเจ้าหน้าที่ 1 ครั้ง จ่ายค่าที่ปรึกษาภาษี ต้องหัก ณ ที่จ่ายและลงบัญชีอย่างไร ขึ้นกับผู้รับเงิน ถ้าจ่ายให้บุคคลธรรมดา กรมสรรพากรตอบข้อหารือว่าค่าที่ปรึกษาภาษีและบัญชีเป็นเงินได้ตามมาตรา 40(2) ผู้จ่ายต้องหักภาษีตามมาตรา 50(1) ถ้าจ่ายให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล ให้หักร้อยละ 3 ตามคำสั่ง ท.ป.4/2528 ข้อ 12/1 หลักการหักและนำส่งทั่วไปอ่านได้ที่ภาษีหัก ณ ที่จ่าย ตัวอย่าง สยามแพ็คซัพพลายจ่ายค่าที่ปรึกษาให้บริษัทที่ปรึกษาที่จด VAT ยอดโอนจริงคำนวณได้ดังนี้ รายการ จำนวนเงิน (บาท) ค่าที่ปรึกษาตามใบเสนอราคา 40,000 ภาษีมูลค่าเพิ่ม 7% (40,000 × 7%) 2,800 หักภาษี ณ ที่จ่าย 3% (40,000 × 3%) (1,200) ยอดโอนจริง (40,000 + 2,800 − 1,200) 41,600 ค่าที่ปรึกษาที่เกี่ยวกับกิจการและมีหลักฐานครบเป็นรายจ่ายที่หักได้ ส่วนรายจ่ายที่ไม่เกี่ยวกับกิจการเป็นค่าใช้จ่ายต้องห้าม บริษัทนี้รายได้เกินเกณฑ์ SME จึงเสียภาษีร้อยละ 20 รายจ่าย 40,000 บาทลดภาษีได้ประมาณ 8,000 บาท ภาษีซื้อ 2,800 บาทนำไปเครดิตใน ภ.พ.30 ได้เมื่อได้รับใบกำกับภาษีที่ถูกต้อง และบริษัทต้องออกหนังสือรับรอง 50 ทวิ พร้อมยื่น ภ.ง.ด.53 สำหรับเงินที่หักไว้ ปรึกษาเรื่องภาษีฟรีได้ที่ไหนบ้าง ปรึกษาเรื่องภาษีฟรีได้ผ่านช่องทางของกรมสรรพากร 2 ช่องทางหลัก คือระบบนัดหมาย e-Appointment และศูนย์ RD Intelligence Center 1161 เหมาะกับคำถามข้อกฎหมายเบื้องต้นก่อนตัดสินใจจ้างผู้เชี่ยวชาญ นัดหมายผ่าน e-Appointment กรมสรรพากร ทำอย่างไร กรอกข้อมูลในระบบให้ครบ แล้วรอเจ้าหน้าที่ติดต่อตามวันและรอบเวลาที่นัด ระบบนี้ให้ความเห็นข้อกฎหมายภาษีอากรเบื้องต้นแก่บุคคลธรรมดาและนิติบุคคล ตามข้อเท็จจริงที่ผู้ขอแจ้งเท่านั้น ข้อมูลที่ต้องกรอกตามหน้าe-Appointment ของกรมสรรพากร มีดังนี้ ถ้าเจ้าหน้าที่ติดต่อไม่ได้ตามนัด ระบบถือว่าไม่ประสงค์รับความเห็น และห้ามบันทึกเสียงหรือภาพระหว่างรับบริการ สยามแพ็คซัพพลายใช้ช่องทางนี้ถามเรื่องภาษีของค่าซอฟต์แวร์ต่างประเทศก่อนวันพบที่ปรึกษา โทรถาม RD Intelligence Center 1161 ได้ไหม ได้ หมายเลข 1161 คือศูนย์ RD Intelligence Center ของกรมสรรพากร เหมาะกับคำถามสั้น ๆ เช่น กำหนดยื่นแบบ หรือขั้นตอนการยื่นออนไลน์ ระวังสายแอบอ้าง กรมสรรพากรเตือนว่าไม่มีเจ้าหน้าที่โทรติดตามชำระภาษีหรือแจ้งคืนเงิน คำตอบจากทั้งสองช่องทางเป็นความเห็นเบื้องต้นจากข้อเท็จจริงที่แจ้ง ถ้าเรื่องซับซ้อนหรือมีเงินภาษีจำนวนมาก ควรให้ผู้ทำบัญชีหรือผู้เชี่ยวชาญดูเอกสารจริงอีกครั้ง ข้อควรรู้ก่อนจ้างผู้เชี่ยวชาญภาษี สรุป – ที่ปรึกษาภาษีต้องจำอะไรบ้าง ถ้ามีเรื่องภาษีค้างใจอยู่ เริ่มวันนี้ด้วยการเขียนคำถาม 3 ข้อที่สำคัญที่สุด รวบรวมงบการเงินและแบบภาษีปีล่าสุด แล้วจองคิว e-Appointment ก่อน ถ้าคำตอบยังไม่พอ ค่อยนำชุดเอกสารนี้ไปขอใบเสนอราคาจากผู้เชี่ยวชาญ ส่งข้อมูลบัญชีให้ผู้เชี่ยวชาญได้ครบด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ออกรายงานบัญชีและงบการเงินจากรายการที่บันทึกตลอดปี ผู้ทำบัญชีและที่ปรึกษาจึงดูข้อมูลชุดเดียวกัน ไม่ต้องรวบรวมไฟล์ใหม่ทุกครั้งที่มีคำถาม ส่วนภาษีหัก ณ ที่จ่ายของค่าบริการที่จ่ายออก PEAK Tax สร้างแบบ ภ.ง.ด.3 ภ.ง.ด.53 และหนังสือรับรอง 50 ทวิ และนำออกไฟล์เพื่อยื่นออนไลน์ได้ เตรียมข้อมูลให้พร้อมก่อนนัดปรึกษาครั้งถัดไป ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีธุรกิจเพิ่มเติม แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับที่ปรึกษาภาษี ค่าที่ปรึกษาเป็นเงินได้มาตราไหน ส่วนใหญ่เป็นเงินได้ตามมาตรา 40(2) กรมสรรพากรตอบข้อหารือว่าค่าที่ปรึกษาภาษีและบัญชีที่บุคคลธรรมดาได้รับเป็นเงินได้จากการรับทำงานให้ และศาลฎีกาเคยวินิจฉัยว่าค่าที่ปรึกษารายเดือนไม่ใช่ 40(6) ถ้าลักษณะงานต่างไป ให้ตรวจกับกรมสรรพากร ดูประเภทเงินได้ทั้งหมดที่เงินได้พึงประเมิน 8 ประเภท ที่ปรึกษาภาษีกับนักบัญชีทำงานต่างกันอย่างไร นักบัญชีบันทึกรายการ ปิดงบ และยื่นแบบตามกำหนด ส่วนผู้เชี่ยวชาญภาษีดูการตัดสินใจและปัญหาเฉพาะเรื่อง เช่น วางแผนก่อนลงทุน หรือตอบหนังสือจากสรรพากร กิจการส่วนใหญ่ใช้นักบัญชีเป็นหลัก แล้วจ้างผู้เชี่ยวชาญเป็นครั้งคราว ธุรกิจขนาดเล็กต้องจ้างผู้เชี่ยวชาญภาษีไหม ไม่จำเป็นเสมอไป ถ้าธุรกิจไม่ซับซ้อนและมีผู้ทำบัญชีดูแลอยู่แล้ว เริ่มจากช่องทางฟรีของกรมสรรพากรได้ แต่เมื่อมีธุรกรรมต่างประเทศ ได้รับหนังสือจากสรรพากร หรือกำลังเปลี่ยนโครงสร้างธุรกิจ ควรปรึกษาผู้เชี่ยวชาญอย่างน้อยหนึ่งครั้ง ค่าที่ปรึกษาภาษีหักเป็นค่าใช้จ่ายได้ไหม ได้ ถ้าเป็นรายจ่ายเพื่อกิจการและมีหลักฐานครบ เช่น ใบเสนอราคา ใบกำกับภาษีหรือใบเสร็จ และหลักฐานการหักภาษี ณ ที่จ่าย ค่าที่ปรึกษาเรื่องส่วนตัวของกรรมการไม่เกี่ยวกับกิจการ จึงหักไม่ได้ ปรึกษาภาษีกับกรมสรรพากรฟรีได้จริงไหม ได้ ผ่านระบบ e-Appointment และศูนย์ RD Intelligence Center 1161 คำตอบเป็นความเห็นเบื้องต้นตามข้อเท็จจริงที่แจ้ง เหมาะกับคำถามข้อกฎหมายทั่วไป ถ้าต้องการให้ดูเอกสารจริงหรือวางแผนหลายปี ควรใช้ผู้เชี่ยวชาญเพิ่ม ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

26 ต.ค. 2026

PEAK Account

19 min

ซื้อทรัพย์สินปลายปี ลดหย่อนภาษีนิติบุคคลได้อย่างไร วิธีคิดค่าเสื่อมราคา

ซื้อทรัพย์สินปลายปี ลดหย่อนภาษีนิติบุคคลได้จริงไหม และสำคัญอย่างไร ซื้อทรัพย์สินปลายปี (Year-end Asset Purchase) คือ การซื้อเครื่องจักร คอมพิวเตอร์ ยานพาหนะ หรืออาคารเข้ากิจการก่อนวันปิดรอบบัญชี เพื่อให้เริ่มหักค่าเสื่อมราคาได้ในรอบนั้น ลดภาษีได้จริงแต่ลดผ่านค่าเสื่อมราคา ไม่ใช่หักราคาซื้อทั้งก้อน หลายคนเข้าใจว่าซื้อของ 1 ล้านบาทเดือนธันวาคม กำไรจะลดลง 1 ล้านบาททันที ความจริงคือค่าเสื่อมราคาทางภาษีคิดตามจำนวนวันที่ได้ทรัพย์สินมาในรอบบัญชี เว้นแต่กิจการเข้าเกณฑ์ค่าเสื่อมเบื้องต้นของ SME เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท ไทยเมทัลพาร์ท จำกัด (ชื่อสมมุติ) รับจ้างกลึงชิ้นส่วนโลหะให้โรงงาน รอบบัญชี 1 มกราคม ถึง 31 ธันวาคม 2569 มีสินทรัพย์ถาวรไม่รวมที่ดิน 45 ล้านบาท ลูกจ้าง 80 คน และวางแผนซื้อเครื่องกลึงใหม่วันที่ 20 ธันวาคม 2569 ทำไมซื้อทรัพย์สินแล้วหักเป็นค่าใช้จ่ายทั้งก้อนไม่ได้ เพราะเป็นรายจ่ายลงทุน ประมวลรัษฎากรมาตรา 65 ตรี (5) ห้ามนำรายจ่ายอันมีลักษณะเป็นการลงทุนมาหักเป็นรายจ่ายในปีที่จ่าย ทรัพย์สินที่ใช้ได้หลายปีจึงต้องทยอยหักผ่านค่าสึกหรอและค่าเสื่อมราคาตามพระราชกฤษฎีกา ฉบับที่ 145 ถ้าบันทึกราคาซื้อเครื่องจักรเป็นค่าใช้จ่ายทั้งก้อน ต้องบวกกลับเมื่อคำนวณกำไรสุทธิทางภาษี เหมือนค่าใช้จ่ายต้องห้ามรายการอื่น กิจการเลือกวิธีและอัตราค่าเสื่อมได้ตามวิธีการทางบัญชีที่รับรองทั่วไป แต่เมื่อเลือกแล้วต้องใช้ต่อเนื่อง จะเปลี่ยนได้เมื่ออธิบดีอนุมัติ ตามมาตรา 3 ของพระราชกฤษฎีกาฉบับนี้ ค่าเสื่อมราคาทางภาษีของทรัพย์สินที่ซื้อปลายปีคิดอย่างไร คิดตามระยะเวลาที่ได้ทรัพย์สินมาในรอบบัญชี และต้องไม่เกินอัตราสูงสุดตามประเภททรัพย์สินในมาตรา 4 ของพระราชกฤษฎีกาฉบับที่ 145 ทรัพย์สินที่ได้มาปลายปีจึงได้ค่าเสื่อมรอบแรกเพียงไม่กี่วัน ประเภททรัพย์สิน อัตราสูงสุดต่อปี อาคารถาวร ร้อยละ 5 อาคารชั่วคราว ร้อยละ 100 ทรัพย์สินอื่นที่สึกหรอได้ เช่น เครื่องจักร ยานพาหนะ (นอกจากที่ดินและสินค้า) ร้อยละ 20 ที่ดิน หักค่าเสื่อมไม่ได้ ตัวอย่าง ไทยเมทัลพาร์ทซื้อเครื่องกลึง CNC ราคา 1,000,000 บาท ได้มาวันที่ 20 ธันวาคม 2569 ถือครองในรอบบัญชี 12 วัน ถ้าใช้อัตราปกติ ร้อยละ 20 ต่อปี รายการ การคำนวณ จำนวนเงิน (บาท) ค่าเสื่อมรอบบัญชี 2569 1,000,000 × 20% × 12 ÷ 365 6,575.34 ภาษีที่ลดได้ (อัตรา 20%) 6,575.34 × 20% 1,315.07 จ่ายเงิน 1 ล้านบาทเพื่อลดภาษีปีนี้ราว 1,315 บาท ส่วนที่เหลือของต้นทุนหักต่อในรอบถัดไป วิธีคำนวณแบบอื่นอ่านได้ที่วิธีคิดค่าเสื่อมราคา SME หักค่าเสื่อมเบื้องต้นในวันที่ได้มาได้เท่าไร บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีสินทรัพย์ถาวรไม่รวมที่ดินไม่เกิน 200 ล้านบาท และจ้างลูกจ้างไม่เกิน 200 คน หักค่าเสื่อมเบื้องต้นในวันที่ได้ทรัพย์สินมาได้ 3 ประเภท ส่วนที่เหลือของต้นทุนหักตามเงื่อนไขและอัตราปกติ ทรัพย์สิน หักเบื้องต้นในวันที่ได้มา มาตรา (พ.ร.ฎ. 145) คอมพิวเตอร์และอุปกรณ์ ร้อยละ 40 ของต้นทุน มาตรา 4 จัตวา อาคารโรงงาน ร้อยละ 25 ของต้นทุน มาตรา 4 เบญจ เครื่องจักรและอุปกรณ์ของเครื่องจักร ร้อยละ 40 ของต้นทุน มาตรา 4 ฉ ไทยเมทัลพาร์ทเข้าเกณฑ์ เครื่องกลึง 1,000,000 บาทจึงหักเบื้องต้น 1,000,000 × 40% = 400,000 บาทในวันที่ 20 ธันวาคม ลดภาษีได้ 400,000 × 20% = 80,000 บาท ส่วนที่เหลือ 600,000 บาทหักตามมาตรา 4 ในรอบต่อไป เกณฑ์ SME ด้านค่าเสื่อมต่างจากเกณฑ์อัตราภาษี SME อย่างไร เป็นคนละเกณฑ์ เกณฑ์ค่าเสื่อมเบื้องต้นดูสินทรัพย์ถาวรและจำนวนลูกจ้าง ส่วนเกณฑ์อัตราภาษีขั้นบันไดดูทุนจดทะเบียนไม่เกิน 5 ล้านบาทและรายได้ไม่เกิน 30 ล้านบาท กิจการหนึ่งอาจเข้าเกณฑ์เดียวและไม่เข้าอีกเกณฑ์ ไทยเมทัลพาร์ทมีทุน 10 ล้านบาท รายได้ 60 ล้านบาท จึงเสียภาษีอัตราปกติร้อยละ 20 แต่ยังใช้ค่าเสื่อมเบื้องต้นได้ สิทธิอื่นของกิจการขนาดเล็กดูได้ที่ลดหย่อนภาษีนิติบุคคลครบทุกรายการ ทรัพย์สินแต่ละประเภทหักได้ต่างกันอย่างไร ต่างกันที่อัตรา ระยะเวลา และเพดานต้นทุน เครื่องจักรและคอมพิวเตอร์มีสิทธิเบื้องต้นสำหรับ SME รถยนต์นั่งมีเพดานต้นทุน ส่วนอาคารหักได้ช้ากว่าและที่ดินหักไม่ได้ เครื่องจักรและอุปกรณ์หักได้อย่างไร หักตามอัตราปกติไม่เกินร้อยละ 20 ต่อปีตามระยะเวลาที่ได้มา ถ้าเป็น SME ตามเกณฑ์ข้างต้น หักเบื้องต้นร้อยละ 40 ในวันที่ได้มา สิทธินี้ใช้กับเครื่องจักรที่ได้มาตั้งแต่วันที่ 31 มกราคม 2545 เป็นต้นไป คอมพิวเตอร์และโปรแกรมหักได้เร็วแค่ไหน หักได้ภายในสามรอบระยะเวลาบัญชีนับแต่วันที่ได้มา และต้องเป็นทรัพย์สินที่ได้มาและอยู่ในสภาพพร้อมใช้ได้ตามประสงค์ ถ้าเป็น SME หักเบื้องต้นร้อยละ 40 ในวันที่ได้มา ไทยเมทัลพาร์ทซื้อคอมพิวเตอร์และโปรแกรม CAD 300,000 บาท ติดตั้งพร้อมใช้วันที่ 20 ธันวาคม จึงหักเบื้องต้น 120,000 บาท ลดภาษีได้ 24,000 บาท รถยนต์นั่งมีข้อจำกัดอะไร รถยนต์นั่งหรือรถโดยสารที่มีที่นั่งไม่เกิน 10 คน หักค่าเสื่อมจากต้นทุนเฉพาะส่วนที่ไม่เกิน 1 ล้านบาท เว้นแต่กิจการให้เช่ารถยนต์ รถราคา 1.5 ล้านบาทจึงใช้ฐานค่าเสื่อมเพียง 1 ล้านบาท และไม่มีสิทธิค่าเสื่อมเบื้องต้นแบบ SME ภาษีมูลค่าเพิ่มของรถยนต์นั่งยังเป็นภาษีซื้อต้องห้าม นำไปหักภาษีขายไม่ได้ เว้นแต่กิจการขายหรือให้เช่ารถ อาคารและที่ดินหักได้หรือไม่ อาคารถาวรหักได้ไม่เกินร้อยละ 5 ต่อปี ถ้าเป็นอาคารโรงงานของ SME หักเบื้องต้นร้อยละ 25 ในวันที่ได้มา ส่วนที่ดินไม่เสื่อมสภาพ จึงหักค่าเสื่อมราคาไม่ได้ ซื้อที่ดินพร้อมอาคารต้องแยกราคาที่ดินออกก่อนคำนวณ ซื้อทรัพย์สินปลายปีคุ้มไหม เทียบเงินสดกับภาษีที่ลด คุ้มเมื่อเป็นของที่กิจการต้องซื้ออยู่แล้ว และซื้อให้ทันก่อนปิดรอบเพื่อเริ่มหักค่าเสื่อม ไม่คุ้มถ้าซื้อเพียงเพื่อลดภาษี เพราะเงินสดที่จ่ายออกไปมากกว่าภาษีที่ลดได้หลายเท่า ทรัพย์สินของไทยเมทัลพาร์ท (ซื้อ 20 ธ.ค. 2569) ราคา (บาท) ค่าเสื่อมรอบ 2569 ที่ใช้ในตัวอย่าง (บาท) ภาษีที่ลดได้ 20% (บาท) เครื่องกลึง CNC (ใช้สิทธิ SME) 1,000,000 400,000 80,000 เครื่องกลึง CNC (ถ้าไม่เข้าเกณฑ์ SME) 1,000,000 6,575.34 1,315.07 คอมพิวเตอร์และโปรแกรม CAD (ใช้สิทธิ SME) 300,000 120,000 24,000 รถยนต์นั่ง 5 ที่นั่ง 1,500,000 1,000,000 × 20% × 12 ÷ 365 = 6,575.34 1,315.07 ตารางนี้นับเฉพาะส่วนเบื้องต้นหรือค่าเสื่อม 12 วัน ไม่รวมส่วนที่เหลือที่หักในรอบต่อไป แม้ใช้สิทธิ SME ครบ เงินที่จ่าย 1 ล้านบาทก็ลดภาษีปีนี้ได้ 80,000 บาท ต้องเตรียมเอกสารอะไรให้หักค่าเสื่อมได้ เตรียมหลักฐาน 3 อย่าง และบันทึกเหตุผลทางธุรกิจไว้ด้วย ให้พิสูจน์ได้ว่ากิจการได้ทรัพย์สินมาเมื่อไร ราคาทุนเท่าไร และใช้ในกิจการ วันที่ในเอกสารคือตัวกำหนดว่าค่าเสื่อมเริ่มในรอบไหน การบริหารสินทรัพย์ถาวรให้ครบวงจรอ่านต่อได้ในบทความนี้ ไทยเมทัลพาร์ทนัดผู้ขายส่งมอบและติดตั้งเครื่องกลึงวันที่ 20 ธันวาคม และให้ผู้ขายออกใบกำกับภาษีวันเดียวกัน เพื่อให้วันที่ได้มาอยู่ในรอบบัญชี 2569 ชัดเจน วางแผนภาษีนิติบุคคลก่อนปิดงบปลายปีควรทำอะไร เริ่มจากประมาณกำไรทั้งปี แล้วดูว่าทรัพย์สินที่จำเป็นต้องซื้ออยู่แล้วควรซื้อก่อนหรือหลังปิดรอบ จากนั้นคุยกับผู้ทำบัญชีเรื่องวิธีค่าเสื่อม สิทธิ SME และเอกสาร ควรทำตั้งแต่เดือนตุลาคมหรือพฤศจิกายน ไม่ใช่วันสุดท้ายของปี เทคนิคประหยัดภาษีอื่นที่ใช้ร่วมกันได้อ่านที่วิธีประหยัดภาษีนิติบุคคล ไทยเมทัลพาร์ทตัดสินใจซื้อเครื่องกลึงและคอมพิวเตอร์ก่อนปิดงบ เพราะต้องใช้กับงานใหม่ต้นปี 2570 อยู่แล้ว ส่วนรถยนต์นั่งเลื่อนไปปีหน้า เพราะภาษีที่ลดได้น้อยและภาษีซื้อขอคืนไม่ได้ ข้อควรรู้เกี่ยวกับการซื้อทรัพย์สินก่อนปิดงบ สรุป – ซื้อทรัพย์สินปลายปีต้องจำอะไรบ้าง ถ้าเหลือเวลาก่อนปิดงบปีนี้ เริ่มวันนี้ด้วยการเขียนรายการทรัพย์สินที่ต้องซื้อจริง ใส่ราคาและวันส่งมอบที่ผู้ขายทำได้ แล้วส่งให้ผู้ทำบัญชีประเมินค่าเสื่อมและภาษีที่ลดได้ก่อนตัดสินใจ ติดตามทรัพย์สินและค่าเสื่อมราคาด้วย PEAK PEAK Asset ช่วยเก็บทะเบียนและติดตามสินทรัพย์ขององค์กร ผู้ทำบัญชีจึงเห็นราคาทุน วันที่ได้มา และค่าเสื่อมของทรัพย์สินที่ซื้อปลายปีในระบบเดียว ดูวิธีเรียกรายงานค่าเสื่อมราคาได้ที่ดูข้อมูลและพิมพ์รายงานค่าเสื่อมราคาแบบรายเดือนใน PEAK เริ่มบันทึกทรัพย์สินให้พร้อมก่อนปิดงบ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีนิติบุคคลเพิ่มเติม แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับการซื้อทรัพย์สินก่อนปิดงบ ซื้อทรัพย์สินวันที่ 31 ธันวาคม ได้ค่าเสื่อมไหม ได้ ถ้าได้ทรัพย์สินมาในวันนั้นจริงและรอบบัญชีสิ้นสุด 31 ธันวาคม อัตราปกติจะได้ค่าเสื่อมเพียง 1 วัน ส่วน SME ที่เข้าเกณฑ์ได้ค่าเสื่อมเบื้องต้นเต็มจำนวนในวันที่ได้มา สั่งซื้อแล้วแต่ยังไม่ได้รับของภายในสิ้นปี หักค่าเสื่อมได้หรือไม่ ยังไม่ได้ ค่าเสื่อมคิดตามระยะเวลาที่ได้ทรัพย์สินมา และคอมพิวเตอร์ต้องอยู่ในสภาพพร้อมใช้ เงินมัดจำที่จ่ายก่อนส่งมอบจึงยังไม่ใช่ค่าเสื่อม ให้เริ่มหักในรอบที่ได้รับทรัพย์สิน บริษัทไม่ใช่ SME ใช้ค่าเสื่อมเบื้องต้น 40% ได้ไหม ไม่ได้ ถ้าสินทรัพย์ถาวรไม่รวมที่ดินเกิน 200 ล้านบาทหรือจ้างลูกจ้างเกิน 200 คน ต้องหักตามอัตราปกติตามจำนวนวัน ส่วนคอมพิวเตอร์ยังหักได้ภายในสามรอบบัญชีตามมาตรา 4 จัตวา ซื้อปลายปีแล้วต้องใช้วิธีค่าเสื่อมเดิมตลอดไหม ต้องใช้ต่อเนื่อง เมื่อเลือกวิธีการทางบัญชีและอัตราสำหรับทรัพย์สินแล้ว จะเปลี่ยนได้เมื่อได้รับอนุมัติจากอธิบดีกรมสรรพากร ควรตกลงวิธีกับผู้ทำบัญชีก่อนบันทึกรายการแรก ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

26 ต.ค. 2026

PEAK Account

23 min

วิธียื่นภาษีนิติบุคคล ครบทุกขั้นตอน เอกสาร และกำหนดเวลา

ยื่นภาษีนิติบุคคล คืออะไร และสำคัญอย่างไร ยื่นภาษีนิติบุคคล (Corporate Income Tax Filing) คือ การยื่นแบบแสดงรายการภาษีเงินได้ของบริษัทหรือห้างหุ้นส่วนนิติบุคคลต่อกรมสรรพากรปีละ 2 ครั้ง คือแบบ ภ.ง.ด.51 สำหรับครึ่งรอบบัญชี และแบบ ภ.ง.ด.50 สำหรับทั้งรอบบัญชี พร้อมชำระภาษีจากกำไรสุทธิ บทความนี้เน้นวิธียื่นตั้งแต่ปิดงบจนชำระภาษี ส่วนนิยามและอัตราภาษีแบบละเอียดดูได้ที่บทความภาษีเงินได้นิติบุคคล สำหรับเจ้าของกิจการ การยื่นให้ถูกและทันสำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท สยามพาร์ทเทค จำกัด (ชื่อสมมุติ) ขายส่งอะไหล่เครื่องจักรให้โรงงาน ทุนชำระแล้ว 2 ล้านบาท รายได้ปีละ 18 ล้านบาท รอบบัญชี 1 มกราคม ถึง 31 ธันวาคม 2569 และปีนี้เจ้าของรับหน้าที่ประสานการยื่นภาษีเอง ใครต้องยื่น และขาดทุนต้องยื่นไหม ผู้ที่ต้องยื่นคือบริษัทจำกัด บริษัทมหาชนจำกัด และห้างหุ้นส่วนที่จดทะเบียนเป็นนิติบุคคล รวมถึงนิติบุคคลอื่นที่กฎหมายกำหนดให้เสียภาษีเงินได้นิติบุคคล ถ้าขาดทุนก็ยังต้องยื่น เพียงแต่ไม่มีภาษีต้องชำระ ปีแรกที่ตั้งบริษัท สยามพาร์ทเทคขาดทุน บริษัทยังยื่น ภ.ง.ด.50 แจ้งผลขาดทุนตามปกติ ส่วนกิจการที่รอบบัญชีแรกสั้นกว่า 12 เดือน ไม่ต้องยื่น ภ.ง.ด.51 ในรอบนั้น ตามมาตรา 67 ทวิ นิติบุคคลยื่นภาษีปีละกี่ครั้ง ใช้แบบอะไร ภาษีเงินได้นิติบุคคลยื่นปีละ 2 ครั้ง ด้วยแบบ 2 แบบ ภ.ง.ด.51 คือการจ่ายภาษีล่วงหน้าจากประมาณการกำไร และ ภ.ง.ด.50 คือการสรุปภาษีจากกำไรจริงทั้งปี เรื่อง ภ.ง.ด.51 (ครึ่งปี) ภ.ง.ด.50 (ทั้งปี) คำนวณจาก กึ่งหนึ่งของประมาณการกำไรสุทธิทั้งปี (กิจการทั่วไป) กำไรสุทธิจริงทั้งรอบบัญชี ใช้งบการเงิน ไม่ต้องใช้งบที่ผู้สอบบัญชีรับรอง ใช้งบที่ผู้สอบบัญชีรับรองแล้ว ภาษีที่จ่าย นำไปหักจากภาษีใน ภ.ง.ด.50 ภาษีทั้งปีหักเครดิตที่จ่ายไปแล้ว รายละเอียดของแบบประจำปีอ่านต่อได้ที่แบบ ภ.ง.ด.50 วิธีประมาณการกำไรและกรอกแบบครึ่งปีดูได้ที่ภาษีครึ่งปี ภ.ง.ด.51 ส่วนที่หลายคนถามว่านิติบุคคลยื่นภาษีรายเดือนอย่างไร นั่นคือภาษีหัก ณ ที่จ่ายเมื่อบริษัทจ่ายเงินให้ผู้อื่น (ภ.ง.ด.3 และ ภ.ง.ด.53) หรือภาษีมูลค่าเพิ่ม (ภ.พ.30) ซึ่งเป็นคนละแบบกับภาษีเงินได้นิติบุคคล ต้องยื่นภาษีนิติบุคคลภายในวันไหน ภ.ง.ด.51 ยื่นภายใน 2 เดือนนับแต่วันสุดท้ายของ 6 เดือนแรกของรอบบัญชี และ ภ.ง.ด.50 ยื่นภายใน 150 วันนับแต่วันสุดท้ายของรอบบัญชี ตามมาตรา 67 ทวิ และมาตรา 68 แห่งประมวลรัษฎากร นับจากวันสุดท้ายของรอบบัญชี ไม่ใช่ปีปฏิทิน บริษัทที่ปิดบัญชี 31 ธันวาคม เมื่อนับ 150 วันจะครบวันที่ 30 พฤษภาคมของปีถัดไป ไม่ใช่ 31 พฤษภาคมอย่างที่หลายคนจำ แบบ ยื่นกระดาษ ยื่นผ่านอินเทอร์เน็ต สยามพาร์ทเทค (รอบปี 2569) ภ.ง.ด.51 2 เดือนหลังครบ 6 เดือนแรก 2 เดือน 8 วัน กระดาษ 31 ส.ค. 2569 · ออนไลน์ 8 ก.ย. 2569 ภ.ง.ด.50 150 วันหลังสิ้นรอบบัญชี 158 วัน (ถ้าประกาศขยายเวลายังใช้) กระดาษ 30 พ.ค. 2570 · ออนไลน์ 7 มิ.ย. 2570 ยื่นออนไลน์ได้เพิ่มกี่วัน และใช้ถึงเมื่อไร ได้เพิ่ม 8 วัน ตามประกาศกระทรวงการคลัง ลงวันที่ 12 มกราคม 2567 ซึ่งใช้กับแบบที่ครบกำหนดยื่นระหว่าง 1 กุมภาพันธ์ 2567 ถึง 31 มกราคม 2570 แบบที่ครบกำหนดหลังจากนั้นต้องรอประกาศต่ออายุ ภ.ง.ด.51 รอบปี 2569 ของสยามพาร์ทเทคอยู่ในช่วงประกาศ จึงยื่นออนไลน์ได้ถึง 8 กันยายน 2569 แต่ ภ.ง.ด.50 ครบกำหนด 30 พฤษภาคม 2570 ซึ่งเลยช่วงประกาศ ถ้าไม่มีประกาศใหม่ วันสุดท้ายคือ 30 พฤษภาคม 2570 ทั้งกระดาษและออนไลน์ Timeline ยื่นภาษีและส่งงบทั้งปี มีอะไรบ้าง ภาษีนิติบุคคลเป็นเพียงส่วนหนึ่งของงานปลายปี ก่อนยื่น ภ.ง.ด.50 ต้องมีงบที่ผู้สอบบัญชีรับรองและที่ประชุมผู้ถือหุ้นอนุมัติ หลังยื่นยังมีงานส่งงบและรายชื่อผู้ถือหุ้นต่อกรมพัฒนาธุรกิจการค้า ลำดับ งาน กำหนด ฐานกฎหมาย สยามพาร์ทเทค 1 ยื่น ภ.ง.ด.51 2 เดือนหลังครบครึ่งรอบบัญชี ประมวลรัษฎากร ม.67 ทวิ ยื่นออนไลน์ 5 ก.ย. 2569 2 ปิดงบและให้ผู้สอบบัญชีตรวจ ก่อนประชุมผู้ถือหุ้น ป.พ.พ. ม.1197 ส่งข้อมูลให้ผู้สอบบัญชี ก.พ. 2570 3 ประชุมสามัญผู้ถือหุ้นอนุมัติงบ ภายใน 4 เดือนนับแต่วันที่ในงบดุล ป.พ.พ. ม.1197 ประชุม 20 เม.ย. 2570 4 ส่งบัญชีรายชื่อผู้ถือหุ้น (บอจ.5) ภายใน 14 วันนับแต่วันประชุมสามัญ ป.พ.พ. ม.1139 ภายใน 4 พ.ค. 2570 5 ส่งงบการเงินต่อกรมพัฒนาธุรกิจการค้า ภายใน 1 เดือนนับแต่วันที่ประชุมอนุมัติ พ.ร.บ.การบัญชี พ.ศ. 2543 ม.11 ภายใน 20 พ.ค. 2570 6 ยื่น ภ.ง.ด.50 และชำระภาษี 150 วันหลังสิ้นรอบบัญชี ประมวลรัษฎากร ม.68 และ 69 ภายใน 30 พ.ค. 2570 ตารางนี้ทำให้เห็นว่ากำหนดที่แน่นที่สุดไม่ใช่ ภ.ง.ด.50 แต่เป็นการปิดงบ ถ้าผู้สอบบัญชีได้ข้อมูลช้า งานทุกแถวที่เหลือจะเลื่อนตามกันทั้งหมด ขั้นตอนการยื่นภาษีนิติบุคคล มีกี่ขั้น ยื่นภาษี บริษัท มี 5 ขั้นตอนหลัก คือเตรียมงบและเอกสาร เลือกแบบ คำนวณภาษีที่ต้องชำระ ยื่นแบบ และชำระภาษี ขั้นที่ใช้เวลามากที่สุดคือขั้นแรก เพราะต้องรอผู้สอบบัญชีรับรองงบ ขั้นตอนที่ 1: เตรียมงบการเงินและเอกสาร เริ่มจากปิดบัญชีและจัดทำงบการเงิน ตามขั้นตอนวิธีจัดทำงบการเงิน แล้วส่งให้ผู้สอบบัญชีตรวจและรับรอง จากนั้นเตรียมเอกสารที่ใช้กรอกแบบให้ครบ ขั้นตอนที่ 2: เลือกแบบฟอร์มที่ถูกต้อง ภาษีครึ่งปีใช้แบบ ภ.ง.ด.51 และภาษีทั้งปีใช้แบบ ภ.ง.ด.50 กรอกผ่านระบบ e-Filing ได้โดยตรง หรือดาวน์โหลดแบบจากเว็บไซต์กรมสรรพากรเพื่อยื่นที่สำนักงานสรรพากรพื้นที่ ขั้นตอนที่ 3: กรอกแบบฟอร์มและคำนวณภาษี นำกำไรทางบัญชีมาบวกรายจ่ายที่กฎหมายไม่ให้หัก เพื่อได้กำไรสุทธิทางภาษี คำนวณภาษีตามอัตรา แล้วหักภาษีที่จ่ายล่วงหน้าใน ภ.ง.ด.51 และภาษีที่ถูกหัก ณ ที่จ่าย ส่วนที่เหลือคือภาษีที่ต้องชำระเพิ่ม รายการ วิธีคำนวณ จำนวนเงิน (บาท) กำไรทางบัญชี ตามงบที่รับรองแล้ว 1,600,000 บวก ค่ารับรองส่วนที่เกินเกณฑ์ รายจ่ายต้องห้ามทางภาษี 40,000 บวก ค่าปรับ รายจ่ายต้องห้ามทางภาษี 10,000 กำไรสุทธิทางภาษี 1,650,000 ภาษีตามอัตรา SME (1,650,000 − 300,000) × 15% 202,500 หัก ภาษีที่จ่ายใน ภ.ง.ด.51 90,000 หัก ภาษีที่ถูกหัก ณ ที่จ่ายทั้งปี 30,000 ภาษีที่ต้องชำระเพิ่มตอนยื่น ภ.ง.ด.50 202,500 − 90,000 − 30,000 82,500 สยามพาร์ทเทคเข้าเกณฑ์อัตรา SME เพราะทุนชำระแล้วไม่เกิน 5 ล้านบาท และรายได้ไม่เกิน 30 ล้านบาท กำไร 300,000 บาทแรกจึงได้รับยกเว้น ส่วนที่เกินถึง 3 ล้านบาทเสียร้อยละ 15 ขั้นตอนที่ 4: ยื่นแบบภาษี ยื่นได้ 2 ช่องทาง คือยื่นแบบกระดาษที่สำนักงานสรรพากรพื้นที่ หรือยื่นผ่านระบบ e-Filing ตรวจตัวเลขในแบบกับงบที่รับรองแล้วอีกครั้งก่อนกดยืนยัน เพราะตัวเลขทั้งสองชุดต้องตรงกัน ขั้นตอนที่ 5: ชำระภาษี เมื่อยื่นแบบผ่าน e-Filing และมีภาษีต้องชำระ เลือกชำระได้หลายช่องทาง เช่น บัตรเครดิตทางอินเทอร์เน็ตของธนาคารที่ร่วมโครงการ บัตรภาษีอิเล็กทรอนิกส์ หรือนำรหัสควบคุม (Control Code) ไปชำระที่หน่วยรับชำระ ถ้าไม่มีภาษีต้องชำระ ระบบยืนยันการรับแบบพร้อมหมายเลขอ้างอิงทันที วิธียื่นภาษีนิติบุคคลออนไลน์ผ่าน e-Filing ทำอย่างไร ยื่นภาษีนิติบุคคล ออนไลน์ผ่านระบบ New e-Filing ของกรมสรรพากรได้ หลังจากลงทะเบียนและได้รับอนุมัติแล้ว ขั้นที่ใช้เวลานานคือการลงทะเบียนครั้งแรก จึงควรทำล่วงหน้าหลายสัปดาห์ก่อนครบกำหนด สมัครสมาชิก e-Filing (กรณียื่นครั้งแรก) นิติบุคคลลงทะเบียนด้วยเลขประจำตัวผู้เสียภาษี ซึ่งคือเลขนิติบุคคล 13 หลัก เลือกวัตถุประสงค์ยื่นแบบภาษีจากการประกอบกิจการ แล้วยืนยันตัวตนด้วยรหัส OTP ทางอีเมล หลังลงทะเบียน ต้องส่งแบบ ภ.อ.01 ที่ลงลายมือชื่อ พร้อมบัตรประชาชนของกรรมการผู้มีอำนาจทุกคน ภายใน 30 วัน ส่งได้ 3 ช่องทาง คือยื่นด้วยตนเอง ส่งทางอีเมล หรืออัปโหลดพร้อมลายมือชื่อดิจิทัลจากผู้ให้บริการออกใบรับรองที่ได้รับการรับรอง เมื่อได้รับอนุมัติ ระบบส่งชื่อผู้ใช้งานและลิงก์ตั้งรหัสผ่านทางอีเมล การส่งเอกสารทางอีเมลให้สิทธิเฉพาะการยื่นแบบ ส่วนการอัปโหลดพร้อมลายมือชื่อดิจิทัลให้สิทธิใช้บริการอิเล็กทรอนิกส์ทุกประเภท ขั้นตอนกรอกแบบฟอร์มออนไลน์ หลังเข้าสู่ระบบ ทำตาม 4 ขั้นนี้ สยามพาร์ทเทคลงทะเบียน New e-Filing ตั้งแต่เดือนกรกฎาคม 2569 ก่อนยื่น ภ.ง.ด.51 ของปีนี้ เมื่อถึงรอบ ภ.ง.ด.50 จึงใช้บัญชีเดิมได้ทันที ไม่ต้องรอเอกสารอนุมัติใกล้วันครบกำหนด ยื่นช้าหรือไม่ยื่น มีโทษอะไร มีทั้งเงินเพิ่มและค่าปรับ เงินเพิ่มคิดร้อยละ 1.5 ต่อเดือนหรือเศษของเดือนของภาษีที่ต้องชำระ นับจากพ้นกำหนดยื่นจนถึงวันชำระ ไม่เกินจำนวนภาษี ตามมาตรา 27 และค่าปรับอาญาไม่เกิน 2,000 บาท กรณีไม่ปฏิบัติตามมาตรา 69 ตามมาตรา 35 ตัวอย่าง ถ้าสยามพาร์ทเทคยื่นแบบกระดาษวันที่ 15 มิถุนายน 2570 ช้าไป 16 วัน เศษของเดือนนับเป็น 1 เดือน เงินเพิ่มคือ 82,500 × 1.5% = 1,237.50 บาท และอาจถูกปรับเพิ่มอีกไม่เกิน 2,000 บาท ภ.ง.ด.51 มีความเสี่ยงเพิ่มอีกชั้น ถ้าไม่ยื่น หรือประมาณการกำไรต่ำกว่ากำไรจริงเกินร้อยละ 25 โดยไม่มีเหตุอันสมควร ต้องเสียเงินเพิ่มร้อยละ 20 ของภาษีที่ชำระขาดไป ตามมาตรา 67 ตรี สยามพาร์ทเทคประมาณการไว้ 1,400,000 บาท ต่ำกว่ากำไรจริงไม่เกินร้อยละ 25 จึงไม่โดนเงินเพิ่มส่วนนี้ ข้อผิดพลาดที่พบบ่อยเมื่อยื่นภาษีบริษัท ข้อผิดพลาดส่วนใหญ่เกิดก่อนเปิดระบบ e-Filing และป้องกันได้ถ้าวางแผนตั้งแต่ต้นปี ข้อควรรู้เกี่ยวกับการยื่นภาษีนิติบุคคล สรุป – ยื่นภาษีนิติบุคคลต้องจำอะไรบ้าง ถ้าบริษัทยังไม่มีบัญชี New e-Filing ให้เริ่มลงทะเบียนสัปดาห์นี้ แล้วนัดผู้สอบบัญชีให้ได้วันรับข้อมูลก่อนสิ้นเดือนกุมภาพันธ์ เพื่อให้ทุกแถวใน timeline ทันกำหนด เตรียมงบการเงินก่อนยื่นภาษีด้วย PEAK PEAK โปรแกรมบัญชีออนไลน์ ออกรายงานบัญชีและงบการเงินจากรายการที่บันทึกตลอดปี ให้ผู้ทำบัญชีส่งต่อผู้สอบบัญชีได้เร็วขึ้น ส่วนภาษีรายเดือน PEAK Tax สร้างแบบ ภ.ง.ด.3 ภ.ง.ด.53 และหนังสือรับรอง 50 ทวิ และนำออกไฟล์เพื่อยื่นออนไลน์ได้ ข้อมูลภาษีที่ถูกหักไว้จึงพร้อมใช้ตอนยื่น ภ.ง.ด.50 เริ่มวางระบบให้ทันรอบบัญชีถัดไป ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีนิติบุคคลเพิ่มเติม แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับการยื่นภาษีนิติบุคคล บริษัทเพิ่งจดทะเบียน ยังไม่มีรายได้ ต้องยื่นภาษีไหม ต้องยื่น แม้กำไรสุทธิเป็นศูนย์หรือขาดทุน ให้ยื่น ภ.ง.ด.50 แจ้งผลการดำเนินงาน ไม่มีภาษีต้องจ่าย แต่หน้าที่ยื่นแบบยังอยู่ ส่วน ภ.ง.ด.51 ไม่ต้องยื่นถ้ารอบบัญชีแรกสั้นกว่า 12 เดือน จ้างสำนักงานบัญชีทำให้ได้ไหม หรือต้องยื่นเอง จ้างได้ กิจการจำนวนมากจ้างผู้ทำบัญชีจัดทำบัญชีและยื่นแบบให้ แต่หน้าที่ตามกฎหมายยังเป็นของบริษัท และงบการเงินต้องให้ผู้สอบบัญชี TA หรือ CPAตรวจรับรองแยกต่างหาก ยื่นภาษีนิติบุคคลผิด แก้ไขได้ไหม แก้ได้ โดยยื่นแบบเพิ่มเติมสำหรับรอบบัญชีเดียวกัน ถ้าแบบเพิ่มเติมทำให้มีภาษีต้องชำระเพิ่ม ต้องเสียเงินเพิ่มร้อยละ 1.5 ต่อเดือนของภาษีส่วนที่ขาด นับจากพ้นกำหนดยื่นเดิม ภาษีครึ่งปี (ภ.ง.ด.51) ต่างจากภาษีประจำปี (ภ.ง.ด.50) ตรงไหน ต่างกันที่ฐานคำนวณ ภ.ง.ด.51 ใช้ประมาณการกำไรครึ่งปีและไม่ต้องใช้งบที่รับรองแล้ว ส่วน ภ.ง.ด.50 ใช้กำไรจริงทั้งปีจากงบที่ผู้สอบบัญชีรับรอง ภาษีที่จ่ายใน ภ.ง.ด.51 นำมาหักจากภาษีประจำปีได้ ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก 

25 ต.ค. 2026

PEAK Account

32 min

ภ.พ.30 คืออะไร ผู้ประกอบการจด VAT ต้องรู้ก่อนยื่นภาษี

ภ.พ.30 คืออะไร และสำคัญอย่างไร ภ.พ.30 (VAT Return) คือ แบบยื่นภาษีมูลค่าเพิ่มรายเดือน ที่สรุปยอดภาษีขาย (VAT ที่เก็บจากลูกค้า) เทียบกับภาษีซื้อ (VAT ที่จ่ายให้ผู้ขาย) ในเดือนนั้น ถ้าภาษีขายมากกว่า ต้องนำส่งส่วนต่างให้กรมสรรพากร ถ้าภาษีซื้อมากกว่า ก็ขอคืนหรือเก็บเป็นเครดิตยกไปเดือนถัดไปได้ หน้าที่ยื่นแบบนี้มาจากประมวลรัษฎากร มาตรา 83 ซึ่งกำหนดให้ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มยื่นเป็นรายเดือน ไม่ว่าเดือนนั้นจะมีการขายหรือไม่ก็ตาม สำหรับเจ้าของกิจการที่จด VAT แล้ว เรื่องนี้สำคัญอย่างน้อย 3 ด้าน ตลอดบทความนี้ใช้ตัวอย่าง บริษัท สยามกล่องลูกฟูก จำกัด (ชื่อสมมุติ) ผลิตกล่องกระดาษลูกฟูกส่งโรงงานอาหารและโรงงานชิ้นส่วน ทุนจดทะเบียน 5 ล้านบาท รายได้ปีละประมาณ 17 ล้านบาท และยื่นแบบผ่านระบบออนไลน์ทุกเดือน ใครมีหน้าที่ยื่น ภ.พ.30 ผู้ประกอบการที่จดทะเบียนภาษีมูลค่าเพิ่มทุกราย ทั้งบุคคลธรรมดาที่ทำธุรกิจในชื่อตัวเองและนิติบุคคลอย่างบริษัทจำกัดหรือห้างหุ้นส่วน ตัวอย่างกิจการที่ต้องยื่น เช่น สำนักงานบัญชี บริษัทขายส่งสินค้า หรือบริษัทรับเหมาก่อสร้างที่จด VAT แล้ว กิจการที่มีรายรับจากการขายสินค้าหรือให้บริการเกิน 1.8 ล้านบาทต่อปี ต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายใน 30 วันนับจากวันที่รายรับเกินเกณฑ์ ตามคู่มือการจดทะเบียนภาษีมูลค่าเพิ่ม ของกรมสรรพากร กิจการที่รายรับยังไม่ถึงเกณฑ์ก็ขอจดทะเบียนโดยสมัครใจได้ เพื่อออกใบกำกับภาษีให้ลูกค้าที่เป็นบริษัท และนำภาษีซื้อมาหักได้ เมื่อจดแล้ว หน้าที่ยื่นแบบจะมีทุกเดือนจนกว่าจะถอนทะเบียน สยามกล่องลูกฟูกมีรายได้เกิน 1.8 ล้านบาทตั้งแต่ปีแรก จึงจด VAT และต้องยื่นแบบทุกเดือน ลูกค้าโรงงานทุกรายยังต้องการใบกำกับภาษีเต็มรูปเพื่อนำไปเครดิตภาษีซื้อของตัวเองด้วย ยื่นแบบภายในวันที่เท่าไร ทั้งกระดาษและออนไลน์ ภ.พ.30 ยื่นภายในวันที่ 15 ของเดือนถัดไปเมื่อยื่นแบบกระดาษ และภายในวันที่ 23 เมื่อยื่นและชำระผ่านอินเทอร์เน็ต เพราะกระทรวงการคลังขยายเวลาให้อีก 8 วัน กำหนดวันที่ 15 มาจากมาตรา 83 วรรคสอง ช่องทางยื่น กำหนดเวลา ตัวอย่างภาษีเดือน ก.ย. 2569 ยื่นแบบกระดาษที่สำนักงานสรรพากร ภายในวันที่ 15 ของเดือนถัดไป ภายใน 15 ต.ค. 2569 ยื่นและชำระผ่าน e-Filing ภายในวันที่ 23 ของเดือนถัดไป 23 ต.ค. 2569 ตรงวันหยุด จึงเลื่อนไปวันทำการถัดไป อ่านตารางนี้อย่างไร สิทธิขยายเวลาตามประกาศกระทรวงการคลังเรื่องการขยายกำหนดเวลายื่นแบบผ่านอินเทอร์เน็ต ครอบคลุมแบบที่กำหนดให้ยื่นระหว่าง 1 กุมภาพันธ์ 2567 ถึง 31 มกราคม 2570 ส่วนแบบที่ครบกำหนดหลังจากนั้นต้องรอประกาศต่ออายุ รายละเอียดอยู่ในบทความสิทธิยื่นออนไลน์เพิ่ม 8 วัน ยื่น ภ.พ.30 ออนไลน์ ได้ถึงวันไหน ได้ถึงวันที่ 23 ของเดือนถัดไป ถ้าวันที่ 23 ตรงกับวันหยุดราชการ ให้เลื่อนไปวันทำการถัดไป ตรวจวันครบกำหนดของแต่ละเดือนได้ที่ปฏิทินภาษีอากร กรมสรรพากร ยื่นออนไลน์เลยวันที่ 23 จะเกิดอะไรขึ้น ไม่ได้รับสิทธิขยายเวลา และต้องนับความล่าช้าย้อนไปจากวันที่ 15 ตามคำชี้แจงกรมสรรพากรเรื่องการขยายเวลายื่นแบบผ่านอินเทอร์เน็ต ซึ่งยกตัวอย่างกรณียื่นวันที่ 24 ว่าต้องเสียเบี้ยปรับและเงินเพิ่ม จุดที่คนพลาดบ่อยคือคิดว่าเลยวันที่ 23 ไปเพียงวันเดียวก็ช้าเพียงวันเดียว ความจริงคือช้าไปแล้ว 9 วันนับจากวันที่ 15 เบี้ยปรับและเงินเพิ่มจึงคิดจากวันที่ 15 ทั้งหมด ยื่น ภ.พ.30 ออนไลน์ผ่าน e-Filing ทำอย่างไร ขั้นตอนหลักมี 6 ขั้น ทำผ่านเว็บไซต์ e-Filing ของกรมสรรพากร ผู้ประกอบการที่ยื่นครั้งแรกต้องสมัครสมาชิกก่อน โดยใช้เลขประจำตัวผู้เสียภาษีและข้อมูลกิจการยืนยันตัวตน รหัสผ่านที่ได้ใช้ยื่นแบบภาษีประเภทอื่นได้ด้วย ก่อนเข้าระบบ ควรเตรียมเอกสาร 4 อย่างให้ครบ ขั้นตอนยื่นแบบ สยามกล่องลูกฟูกให้ฝ่ายบัญชีปิดรายงานภาษีซื้อขายภายในวันที่ 10 ของทุกเดือน เหลือเวลาตรวจใบกำกับภาษีที่ตกหล่นก่อนยื่นจริงอีกเกือบสองสัปดาห์ แบบฉบับใหม่ที่ใช้ตั้งแต่ 1 มีนาคม 2569 เปลี่ยนอะไรบ้าง เปลี่ยน 2 เรื่องหลัก คือ เพิ่มรายการคำนวณภาษีกรณียื่นเพิ่มเติม และกำหนดให้การคืนเงินภาษีผ่านพร้อมเพย์เป็นช่องทางหลัก ตามประกาศปรับปรุงแบบ ภ.พ.30 และใบแนบ ของกรมสรรพากร ในระบบออนไลน์ แบบยื่นเพิ่มเติมจะมีช่องกรอกยอดขายที่แจ้งไว้ขาดและยอดซื้อที่แจ้งไว้เกิน กิจการที่คาดว่าจะขอคืนภาษีบ่อยควรผูกพร้อมเพย์กับเลขประจำตัวผู้เสียภาษีไว้ล่วงหน้า วิธีกรอกแบบ ภ.พ.30 แต่ละส่วนต้องใส่อะไร แบบแบ่งเป็น 3 ส่วน คือ ข้อมูลกิจการ รายการคำนวณภาษี และการรับรองความถูกต้อง เมื่อยื่นผ่าน e-Filing ระบบจะดึงข้อมูลกิจการให้ เหลือส่วนตัวเลขที่ผู้ยื่นต้องกรอกเอง ดูหน้าตาแบบฉบับจริงได้จากไฟล์แบบที่กรมสรรพากรเผยแพร่ ส่วนของแบบ ต้องกรอกอะไร จุดที่มักพลาด ข้อมูลกิจการ ชื่อ เลขประจำตัวผู้เสียภาษี สำนักงานใหญ่หรือสาขา เดือนและปีภาษี เลือกเดือนภาษีผิด เช่น ยื่นเดือนตุลาคมแต่เลือกเดือนกันยายน ประเภทการยื่น ยื่นปกติ หรือยื่นเพิ่มเติม (ครั้งที่ 2 ขึ้นไป) เลือกยื่นปกติซ้ำเพื่อแก้ตัวเลข แทนที่จะเลือกยื่นเพิ่มเติม รายการคำนวณภาษี ยอดขาย ภาษีขาย ยอดซื้อ ภาษีซื้อ ภาษีที่ต้องชำระหรือชำระเกิน กรอกยอดซื้อที่ไม่มีใบกำกับภาษีเต็มรูปรวมเข้ามา ภาษีชำระเกิน เลือกขอคืนเป็นเงิน หรือยกไปเครดิตเดือนถัดไป ไม่ได้เลือก ทำให้ยอดค้างอยู่โดยไม่ได้ใช้ การรับรอง ชื่อและตำแหน่งผู้มีอำนาจลงนาม ผู้ลงนามไม่ใช่ผู้มีอำนาจตามหนังสือรับรองบริษัท อ่านตารางนี้อย่างไร สยามกล่องลูกฟูกมีสาขาเดียว จึงยื่นแบบเดียวต่อเดือน และกรอกยอดขายทั้งหมดในช่องอัตราร้อยละ 7 เพราะขายในประเทศทั้งหมด ตัวอย่างการคำนวณภาษีที่ต้องกรอกในแบบ ภ.พ.30 ภาษีที่ต้องชำระเท่ากับภาษีขายหักภาษีซื้อ ภาษีขายคิดจากยอดขายก่อน VAT คูณร้อยละ 7 ส่วนภาษีซื้อนำมาหักได้เฉพาะยอดที่มีใบกำกับภาษีเต็มรูป (ใบกำกับภาษีที่ระบุชื่อและเลขประจำตัวผู้เสียภาษีของผู้ซื้อ) จากผู้ขายที่จด VAT ตัวอย่าง สยามกล่องลูกฟูก เดือนกันยายน 2569 รายการ วิธีคำนวณ จำนวนเงิน ภาษีขาย 1,240,000 × 7% 86,800 บาท ภาษีซื้อ 815,000 × 7% 57,050 บาท ภาษีที่ต้องชำระ 86,800 − 57,050 29,750 บาท อ่านตารางนี้อย่างไร ภาษีซื้อนำมาหักได้เฉพาะเมื่อผู้ขายจด VAT จริง ก่อนรับใบกำกับภาษีจากคู่ค้ารายใหม่ ควรตรวจสถานะ VAT ของคู่ค้าทุกครั้ง ถ้าภาษีซื้อมากกว่าภาษีขาย ต้องทำอย่างไร ยังต้องยื่นแบบตามปกติ แล้วเลือกได้ 2 ทาง คือขอคืนเป็นเงิน หรือยกยอดภาษีชำระเกินไปหักกับภาษีเดือนถัดไป แบบฉบับใหม่กำหนดให้คืนเงินผ่านพร้อมเพย์เป็นช่องทางหลัก เดือนตุลาคม 2569 สยามกล่องลูกฟูกซื้อเครื่องตัดกล่องใหม่ ตัวเลขจึงกลับด้าน รายการ วิธีคำนวณ จำนวนเงิน ภาษีขาย 560,000 × 7% 39,200 บาท ภาษีซื้อ 1,380,000 × 7% 96,600 บาท ภาษีชำระเกิน 96,600 − 39,200 57,400 บาท ถ้าบริษัทคาดว่าเดือนพฤศจิกายนจะมีภาษีขายสูงกว่า 57,400 บาท การยกไปเครดิตจะง่ายกว่า แต่ถ้าต้องการเงินสดหมุนในกิจการ การขอคืนผ่านพร้อมเพย์ช่วยให้ได้เงินกลับมาใช้ ภ.พ.01 ภ.พ.20 และ ภ.พ.30 ต่างกันอย่างไร ต่างกันที่ขั้นตอน ภ.พ.01 คือคำขอจดทะเบียนภาษีมูลค่าเพิ่มที่ยื่นครั้งเดียวตอนเริ่ม ส่วนใบทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.20) คือเอกสารที่กรมสรรพากรออกให้หลังอนุมัติ และแบบยื่นรายเดือนคือสิ่งที่ต้องทำทุกเดือนหลังจากนั้น แบบ คืออะไร ใครทำ ความถี่ ภ.พ.01 คำขอจดทะเบียนภาษีมูลค่าเพิ่ม ผู้ประกอบการยื่นต่อกรมสรรพากร ครั้งเดียวตอนจดทะเบียน ภ.พ.20 ใบทะเบียนภาษีมูลค่าเพิ่ม กรมสรรพากรออกให้ ครั้งเดียว ออกให้หลังอนุมัติคำขอจดทะเบียน ภ.พ.30 แบบแสดงรายการภาษีมูลค่าเพิ่ม ผู้ประกอบการจดทะเบียนยื่น ทุกเดือน หลักจำง่าย ๆ คือ 01 ขอ 20 ได้ 30 ยื่น ลูกค้าที่ขอดูหลักฐานว่าคู่ค้าจด VAT แล้วจะขอดูใบทะเบียน ไม่ใช่แบบยื่นรายเดือน ภ.พ.30 กับ ภ.พ.36 ต่างกันอย่างไร ทั้งสองเป็นแบบภาษีมูลค่าเพิ่ม แต่ใช้ต่างกรณี แบบยื่นรายเดือนสรุปภาษีซื้อขายของกิจการเอง ส่วน ภ.พ.36 ใช้นำส่ง VAT แทนผู้ให้บริการต่างประเทศ เมื่อกิจการในไทยจ่ายค่าบริการที่ใช้ในไทยให้ผู้ให้บริการที่ไม่ได้จด VAT ในไทย เปรียบเทียบ ภ.พ.30 ภ.พ.36 ใช้สำหรับ สรุปภาษีซื้อและภาษีขายรายเดือน นำส่ง VAT แทนผู้ให้บริการต่างประเทศ ตัวอย่าง ขายกล่องให้โรงงานในประเทศ จ่ายค่าโปรแกรมออกแบบหรือค่าโฆษณาออนไลน์ให้บริษัทต่างประเทศ กำหนดยื่น วันที่ 15 (กระดาษ) หรือ 23 (ออนไลน์) ของเดือนถัดไป ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน ใครยื่น ผู้ประกอบการจดทะเบียน VAT ผู้จ่ายเงินค่าบริการให้ต่างประเทศ VAT ที่นำส่งผ่าน ภ.พ.36 นำมาเป็นภาษีซื้อได้ในเดือนภาษีที่นำส่ง ตามวันที่ในใบเสร็จรับเงินของกรมสรรพากร เมื่อกิจการจด VAT และใช้บริการนั้นในกิจการ รายละเอียดอยู่ในบทความภ.พ.36 สำหรับบริการจากต่างประเทศ ภาษีมูลค่าเพิ่มรายเดือนกับ ภ.ง.ด.50 ต่างกันอย่างไร ต่างกันทั้งประเภทภาษีและฐานคำนวณ แบบยื่นรายเดือนเป็นภาษีมูลค่าเพิ่มที่คิดจากยอดขาย ส่วนแบบ ภ.ง.ด.50 เป็นภาษีเงินได้นิติบุคคลประจำปีที่คิดจากกำไรสุทธิ บางคนเรียกสลับกันเป็น “ภ.ง.ด.30” ซึ่งไม่มีแบบนี้อยู่จริง รายการ ภ.พ.30 ภ.ง.ด.50 ประเภทภาษี ภาษีมูลค่าเพิ่ม ภาษีเงินได้นิติบุคคล ใครยื่น ผู้ประกอบการจดทะเบียน VAT บริษัทและห้างหุ้นส่วนนิติบุคคล ความถี่ ทุกเดือน ปีละครั้ง ภายใน 150 วันนับจากวันสุดท้ายของรอบบัญชี คิดจาก ภาษีขายหักภาษีซื้อ กำไรสุทธิทางภาษีคูณอัตราภาษี บริษัทที่จด VAT จึงต้องยื่นทั้งสองแบบ และสรรพากรมักเทียบยอดขายทั้งปีจากแบบรายเดือนกับรายได้ในแบบประจำปี ทำไมยอดขายใน ภ.พ.30 ไม่ตรงกับรายได้ใน ภ.ง.ด.50 เพราะสองแบบใช้ฐานคนละแบบ ยอดที่ต่างกันเป็นเรื่องปกติ แต่กิจการต้องอธิบายที่มาของส่วนต่างได้ทุกบาท สาเหตุ คำอธิบาย รายได้ที่ไม่อยู่ในฐาน VAT ดอกเบี้ยเงินฝากและกำไรจากอัตราแลกเปลี่ยนเป็นรายได้ในงบกำไรขาดทุน แต่ไม่ได้รายงานเป็นยอดขายในแบบยื่นรายเดือน รายได้ที่ได้รับยกเว้น VAT รายได้บางประเภทได้รับยกเว้นภาษีมูลค่าเพิ่ม แต่ยังเป็นรายได้ทางบัญชี จังหวะรับรู้รายได้ต่างกัน ภาษีมูลค่าเพิ่มเกิดตามจุดความรับผิดทางภาษี ส่วนรายได้ทางบัญชีรับรู้ตามงวดที่เกิดขึ้นจริง ใบลดหนี้และส่วนลดข้ามงวด ใบลดหนี้ลดภาษีขายในเดือนที่ออก แต่งบการเงินอาจปรับในงวดอื่น รอบบัญชีไม่ตรงปีปฏิทิน รอบบัญชีเมษายนถึงมีนาคม ทำให้ 12 เดือนของสองแบบไม่ตรงกัน ทุกสาเหตุในตารางนี้ควรมีเอกสารประกอบเก็บไว้คู่กับกระดาษทำการ เมื่อสรรพากรถามจะตอบได้ทันทีว่าส่วนต่างแต่ละบาทมาจากไหน กระทบยอด ภ.พ.30 กับ ภ.ง.ด.50 ทำอย่างไร ทำ 5 ขั้น ก่อนยื่นแบบประจำปีทุกครั้ง และเก็บกระดาษทำการ (Working Paper คือเอกสารที่นักบัญชีใช้แสดงที่มาของตัวเลข) ไว้เป็นหลักฐาน ตัวอย่าง ยอดขายรวม 12 เดือนของสยามกล่องลูกฟูกปี 2569 เท่ากับ 16,950,000 บาท ส่วนรายได้ในงบเท่ากับ 16,988,000 บาท ส่วนต่าง 38,000 บาทคือดอกเบี้ยเงินฝาก ซึ่งไม่อยู่ในฐาน VAT จึงอธิบายได้ครบ ผู้ใช้ PEAK ดูขั้นตอนเทียบรายได้กับแบบยื่นรายเดือนได้ที่คู่มือกระทบยอดรายได้ใน PEAK ยื่นช้าต้องเสียเบี้ยปรับ เงินเพิ่ม และค่าปรับเท่าไร มี 3 ส่วน คือ เบี้ยปรับ เงินเพิ่ม และค่าปรับอาญา เบี้ยปรับตามมาตรา 89(2) เท่ากับ 2 เท่าของภาษีที่ต้องเสียในเดือนนั้น แต่ลดลงได้มากถ้ามายื่นและชำระเองก่อนได้รับหนังสือเตือน เบี้ยปรับ ตามคำสั่งกรมสรรพากร ที่ ท.ป.81/2542 ซึ่งแก้ไขล่าสุดโดยคำสั่ง ท.ป.369/2569 มีผลตั้งแต่ 3 กรกฎาคม 2569 กิจการที่ยื่นและชำระเองโดยไม่ได้รับคำเตือนเป็นหนังสือ จะเสียเบี้ยปรับตามจำนวนวันที่ล่าช้า และให้ถือว่าแบบที่ยื่นเป็นคำร้องขอลดเบี้ยปรับไปด้วย ชำระหลังพ้นกำหนด เบี้ยปรับที่ต้องเสีย ภายใน 15 วัน ร้อยละ 2 ของเบี้ยปรับ เกิน 15 วัน แต่ไม่เกิน 30 วัน ร้อยละ 5 ของเบี้ยปรับ เกิน 30 วัน แต่ไม่เกิน 60 วัน ร้อยละ 10 ของเบี้ยปรับ เกิน 60 วัน ร้อยละ 20 ของเบี้ยปรับ ได้รับหนังสือแจ้งจากเจ้าพนักงานแล้วมายื่นภายในกำหนดในหนังสือ ร้อยละ 40 ของเบี้ยปรับ ได้รับหนังสือแจ้งแล้วมายื่นหลังกำหนดในหนังสือ ร้อยละ 50 ของเบี้ยปรับ หน่วย: ร้อยละของเบี้ยปรับเต็มจำนวน ซึ่งเท่ากับ 2 เท่าของภาษีที่ต้องเสีย ไม่ใช่ร้อยละของตัวภาษี เงินเพิ่ม ตามมาตรา 89/1 คิดร้อยละ 1.5 ต่อเดือนหรือเศษของเดือนของภาษีที่ต้องชำระ ไม่รวมเบี้ยปรับ นับตั้งแต่พ้นกำหนดยื่นจนถึงวันชำระ และรวมแล้วต้องไม่เกินจำนวนภาษีที่ต้องชำระ ค่าปรับอาญา ผู้ประกอบการจดทะเบียนที่ไม่ยื่นแบบภายในกำหนด มีโทษปรับไม่เกิน 2,000 บาท ตามมาตรา 90(2) ยอดจริงขึ้นกับการเปรียบเทียบปรับของเจ้าพนักงาน ตัวอย่าง สยามกล่องลูกฟูกยื่นภาษีเดือนกันยายน 2569 ออนไลน์ในวันที่ 5 พฤศจิกายน 2569 ซึ่งเลยวันครบกำหนดยื่นออนไลน์ไปแล้ว จึงไม่ได้สิทธิ 8 วัน และนับว่าช้า 21 วันจากวันที่ 15 ตุลาคม รายการ วิธีคำนวณ จำนวนเงิน ภาษีที่ต้องชำระ ตามแบบเดือนกันยายน 29,750 บาท เบี้ยปรับเต็มจำนวน 29,750 × 2 59,500 บาท เบี้ยปรับหลังลด (ช้า 21 วัน) 59,500 × 5% 2,975 บาท เงินเพิ่ม (ช้าไม่ถึง 1 เดือน นับเป็น 1 เดือน) 29,750 × 1.5% × 1 446.25 บาท ต้นทุนจากการยื่นช้า 2,975 + 446.25 3,421.25 บาท ไม่รวมค่าปรับอาญา ถ้ายื่นทันวันครบกำหนดยื่นออนไลน์ ส่วนนี้จะเป็นศูนย์ ส่วนถ้าปล่อยเกิน 60 วัน เบี้ยปรับจะเพิ่มเป็น 59,500 × 20% = 11,900 บาท ยังไม่นับเงินเพิ่มที่งอกขึ้นทุกเดือน ยื่นแบบไปแล้วแต่ตัวเลขผิด ต้องยื่นแบบเพิ่มเติมตามมาตรา 83/4 กรณีมีภาษีต้องชำระเพิ่มหลังพ้นกำหนด เบี้ยปรับจะคิดตามคำสั่ง ป.81/2542 ซึ่งต่างจากกรณียื่นช้า ควรให้ผู้ทำบัญชีคำนวณให้ก่อนยื่น ข้อควรรู้เกี่ยวกับ ภ.พ.30 สรุป – ภ.พ.30 ต้องจำอะไรบ้าง ภ.พ.30 ไม่ได้ยากที่การกรอก หัวใจอยู่ที่ตัวเลขภาษีซื้อขายที่ตรงกับใบกำกับภาษีและการยื่นทันวันที่ 23 เริ่มได้วันนี้ด้วยการตั้งเตือนในปฏิทินวันที่ 10 และ 20 ของทุกเดือน วันแรกไว้ปิดรายงานภาษีซื้อขาย วันที่สองไว้ยื่นจริง จัดการภาษีซื้อภาษีขายด้วย PEAK Tax ถ้าเสียเวลาไล่รวมใบกำกับภาษีทุกสิ้นเดือน PEAK Tax ช่วยดึงรายการภาษีขายและภาษีซื้อจากเอกสารที่บันทึกในโปรแกรม PEAK มาสรุปเป็นแบบให้ พร้อมแจ้งรายชื่อผู้ติดต่อใหม่หรือรายการที่เอกสารยังไม่ครบให้ตรวจก่อน นักบัญชีของกิจการจึงนำตัวเลขไปยื่นต่อได้ทันที ถ้าอยากเริ่มจัดภาษีซื้อขายให้พร้อมยื่นตั้งแต่เดือนนี้ ทดลองใช้ PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน อ่านเรื่องภาษีมูลค่าเพิ่มเพิ่มเติม แหล่งอ้างอิงข้อมูล คำถามที่พบบ่อยเกี่ยวกับ ภ.พ.30 ภ.พ.30 ภาษาอังกฤษเรียกว่าอะไร เรียกว่า VAT Return Form P.P.30 หรือ Monthly Value Added Tax Return ใช้เมื่อสื่อสารกับผู้สอบบัญชีหรือคู่ค้าต่างประเทศ เดือนที่ไม่มีรายได้เลย ต้องยื่นแบบไหม ต้องยื่น เพราะหน้าที่ยื่นแบบเกิดขึ้นตั้งแต่วันที่จดทะเบียน VAT จนกว่าจะถอนทะเบียน เดือนที่ไม่มียอดซื้อและยอดขายให้ยื่นแบบเปล่าโดยกรอกยอดเป็น 0 ถ้าไม่ยื่นจะถือว่าไม่ยื่นแบบและมีค่าปรับอาญาตามมาตรา 90(2) กรอกแบบผิด แก้ไขยังไง ยื่นแบบเพิ่มเติมผ่าน e-Filing ได้ โดยเลือกยื่นเพิ่มเติม ระบุเดือนภาษีที่ต้องการแก้ แล้วกรอกตัวเลขที่ถูกต้อง แบบฉบับใหม่มีรายการคำนวณสำหรับกรณีนี้โดยเฉพาะ ถ้ายื่นเพิ่มเติมภายในกำหนดเวลาจะไม่มีเบี้ยปรับ ผู้ใช้ PEAK ดูขั้นตอนได้ที่วิธียื่น ภ.พ.30 เพิ่มเติมใน PEAK Tax ต้องเก็บรายงานภาษีซื้อขายและใบกำกับภาษีไว้กี่ปี ไม่น้อยกว่า 5 ปีนับจากวันที่ยื่นแบบหรือวันทำรายงาน ตามมาตรา 87/3 และบางกรณีอาจต้องเก็บนานถึง 7 ปี การสแกนเก็บไฟล์คู่กับต้นฉบับช่วยลดความเสี่ยงเอกสารสูญหาย ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี 30 วัน มูลค่า 1,200 บาทคลิก   (ไม่มีค่าใช้จ่าย)PEAK Call Center : 1485LINE : @peakaccountสอบถามเพิ่มเติม คลิก